広告
停電・災害の備えに。世界最速級充電のポータブル電源 (新しいタブで開きます)
感震ブレーカーや防災補助金とあわせて、もしもの停電対策に。大容量でスマホも家電も使えます。
- 防災・停電対策に
- 世界最速級の充電スピード
- 大容量で家電も使える
この記事は制度の解説です。申請の受付はこのページからはできません。
世帯全員の住民税(均等割・所得割)がともに非課税の世帯。
均等割の非課税限度額は級地区分で異なり、扶養親族等がいない場合の合計所得は1級地45万円・2級地41万5千円・3級地38万円(給与収入だけなら110万円・106万5千円・103万円)。
障害者・未成年者・寡婦・ひとり親は合計所得135万円以下(給与収入204万3,999円以下)でも非課税。
令和8年度課税分。
制度年度と一次情報を確認
制度の解説(申請の受付はありません)
令和8年度(2026年度)自治体による
世帯全員の住民税(均等割・所得割)がともに非課税の世帯。均等割の非課税限度額は級地区分で…
詳細解説
本記事にはプロモーションを含みます。
この記事の前提
対象読者=自分や家族が住民税非課税世帯にあたるか知りたい人。対象年度=令和8年度(2026年度)課税分。扱うのは個人住民税の非課税限度額と、各市区町村が実施した非課税世帯向け給付金です。非課税ラインは級地区分で、給付金は金額も実施有無も市区町村ごとに違います。最終確認日=2026年9月4日。
令和8年度の非課税ラインは実際に動きました。ただし動いたのは年収190万円以下の帯にいる世帯だけで、金額は住んでいる市区町村の級地区分で変わります。単身なら1級地110万円・2級地106万5千円・3級地103万円。「単身は年収170万円まで非課税」という説明が出回っていますが、これは4人世帯の合計所得の限度額171万円を、単身の年収と取り違えたものです。3自治体の公式一覧表で照合したうえで、あなたの世帯の限度額・年収ライン・給付額の目安を出すシミュレーターを置いています。
この記事のポイント5つ
扶養している人がいない単身世帯なら、給与収入だけの場合で1級地110万円・2級地106万5千円・3級地103万円が上限です(令和8年度課税分)。合計所得金額でいうと1級地45万円・2級地41万5千円・3級地38万円以下で、この額を1円でも超えると均等割が課され、非課税世帯ではなくなります。
住民税非課税世帯とは、世帯全員が均等割も所得割も課されていない世帯のことです。均等割の限度額のほうが所得割の限度額より低いため、実際の判定を決めているのは均等割の限度額です。均等割の限度額だけが市区町村の級地区分(生活保護法の級地に準拠)で変わり、所得割の限度額は全国共通です。
判定に使う書類の見方は住民税の決定通知書のどの欄で非課税が分かるかを解説した記事にまとめています。
| 扶養親族等の人数 | 1級地の限度額(合計所得) | 1級地の給与収入 | 2級地の限度額 | 2級地の給与収入 | 3級地の限度額 | 3級地の給与収入 | 根拠資料 |
|---|---|---|---|---|---|---|---|
| 0人(単身) | 45万円 | 110万0,000円 | 41万5,000円 | 106万5,000円 | 38万円 | 103万0,000円 | 大阪市/柏市/下仁田町 |
| 1人(夫婦2人など) | 101万円 | 166万0,000円 | 91万9,000円 | 156万9,000円 | 82万8,000円 | 147万8,000円 | 同上 |
| 2人(3人世帯) | 136万円 | 205万9,999円 | 123万4,000円 | 188万4,000円 | 110万8,000円 | 175万8,000円 | 同上 |
| 3人(4人世帯) | 171万円 | 255万9,999円 | 154万9,000円 | 232万7,999円 | 138万8,000円 | 209万9,999円 | 同上 |
| 4人(5人世帯) | 206万円 | 305万9,999円 | 186万4,000円 | 277万9,999円 | 166万8,000円 | 249万9,999円 | 同上 |
計算式そのものも公式に明記されています。均等割は「級地の基準額×(本人+同一生計配偶者+扶養親族の人数)+10万円」で、扶養親族等がいる場合はさらに加算額が乗ります(柏市・令和8年度以降の非課税)。基準額と加算額は1級地35万円・21万円、2級地31万5千円・18万9千円、3級地28万円・16万8千円です。
障害者・未成年者・寡婦・ひとり親に該当する人は、この表とは別枠で合計所得135万円以下(給与収入204万3,999円以下)なら非課税になります(東京都主税局)。世帯構成別の対象判定を数字で追いたい場合は年収・世帯構成別に対象判定を並べた非課税世帯給付金シミュレーションの記事も合わせて確認してください。「10万円が配られる」という話の出どころは住民税非課税世帯10万円が決定したのかを検証した記事で扱っています。
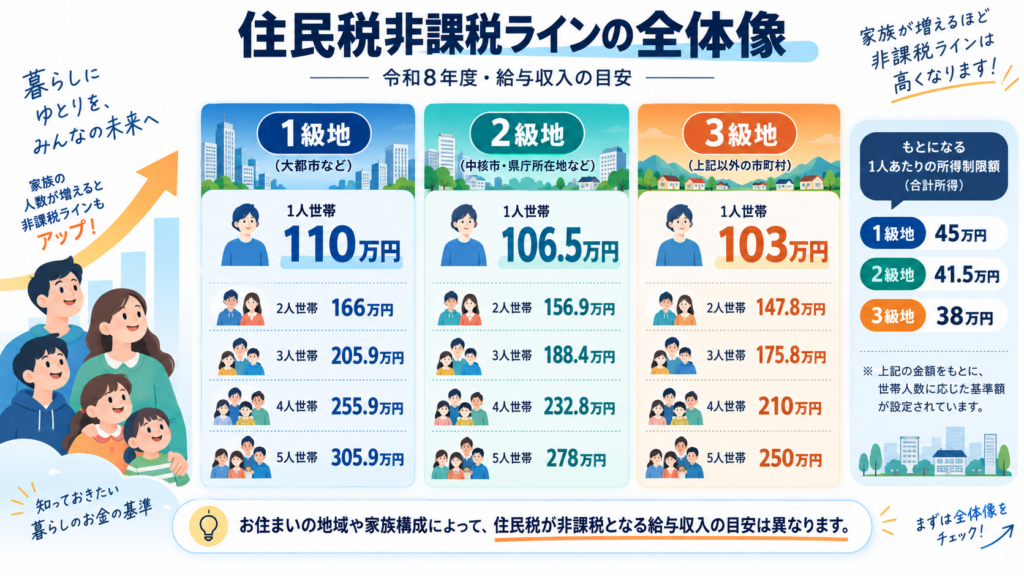
級地区分は総務省令で定める生活保護の基準の地域区分に準じており、市区町村の個人住民税のページに「本市は◯級地」と書いてあるのが最短です。実例では大阪市が1級地、柏市が2級地(「柏市は2級地に該当します」と明記)、群馬県下仁田町が3級地(「総務省令で定める保護の基準における地域の級地区分により、3級地となります」と明記)です。東京23区は1級地で、23区外は異なる場合があると東京都主税局が注意書きを付けています。
市のページに級地が書いてありません。どう調べればいいですか。
級地の記載がなくても、たいていは非課税限度額の表そのものが載っています。表の「本人のみ」の合計所得が45万円なら1級地、41万5千円なら2級地、38万円なら3級地です。金額から逆に級地が分かります。
非課税の判定は入口で、実際にお金が動くのはこの先の個別制度です。判定結果が出たら、次の制度のうち自分に当たるものから順に見てください。
確認対象・制度の位置づけ
対象地域(全国)
対象年度と制度の状態は一次情報をご確認ください。
住民税非課税世帯10万円は決定した?「10万円給付」の出どころと現在の決定状況を一次情報で検証
低所得者向け給付金2026いま申請できる個別給付を横断で整理。受付中のものだけを抽出
住民税の決定通知書の見方【令和8年度】どの欄が均等割・所得割か。非課税を書類で確定させる手順
国民健康保険料が下がる5制度非課税世帯が使える均等割軽減と減免の全体像(令和8年度)
給付金に税金はかかる?受け取った給付金が課税対象か、確定申告が要るかを整理
給付金カテゴリの記事一覧全国・自治体別の給付金記事をまとめて探す
給付金は年度ごとの臨時措置ですが、次の制度は非課税や低所得であることを条件に恒常的に使えます。金額が大きい順に並べると、教育費、医療費、保険料の順になることが多いです。
季節性のある助成も見落とされがちです。冬なら非課税世帯の暖房費を助成する福祉灯油の全国一覧、夏なら高齢者のエアコン設置助成(最大11万円)の全国一覧が該当します。年金を受け取っている世帯は年金生活者支援給付金の請求はがきの書き方も確認しておいてください。自分がどれに当たるか分からない場合は、世帯条件から対象制度を3分で診断する
級地の基準額・扶養人数・前年の合計所得を入れると、均等割の非課税限度額、給与収入だけの場合の年収ライン、ラインまでの余裕、そして人数比例型の給付が実施された場合の受取額の目安までを一度に出します。合計所得が分からない場合は、給与収入から給与所得控除(年収190万円以下なら65万円)を引いた額を目安に入れてください。
世帯構成を入れ替えると、扶養が1人増えるだけで限度額が級地の基準額ぶん(1級地なら35万円)動くことが分かります。自分の世帯が使えそうな制度をまとめて洗い出したいときは、3分で対象になりそうな制度を出す補助金診断を先に通しておくと、この後の窓口確認が短くなります。
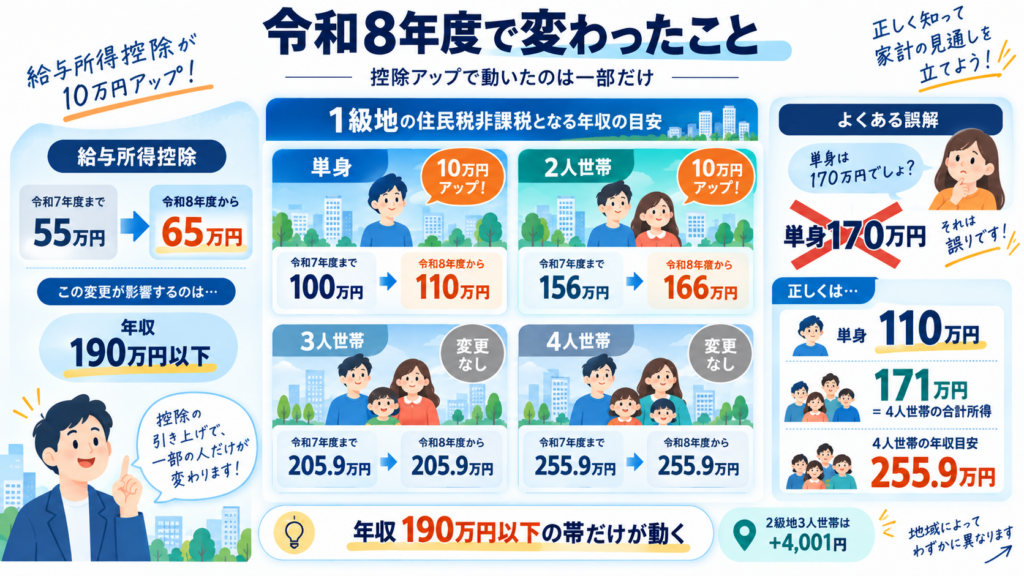
令和8年度分の個人住民税から、給与所得控除の最低保障額が55万円から65万円に上がりました(東京都主税局の速算表:給与収入190万円以下は控除65万円)。非課税限度額そのもの(45万円など)は変わっていないため、動いたのは「所得を年収に換算する部分」だけです。ここが誤解の温床になっています。
| 世帯(1級地) | 合計所得の限度額 | 令和7年度までの年収ライン | 令和8年度の年収ライン | 変化 | 根拠資料 |
|---|---|---|---|---|---|
| 単身(扶養0人) | 45万円 | 100万0,000円 | 110万0,000円 | +10万円 | 大阪市/東京都主税局速算表 |
| 夫婦2人(扶養1人) | 101万円 | 156万0,000円 | 166万0,000円 | +10万円 | 同上 |
| 3人世帯(扶養2人) | 136万円 | 約205万9,999円 | 約205万9,999円 | 変化なし | 同上 |
| 4人世帯(扶養3人) | 171万円 | 約255万9,999円 | 約255万9,999円 | 変化なし | 同上 |
理由は控除の速算表の構造にあります。最低保障額が効くのは年収190万円以下の帯だけで、それを超えると「収入×30%+8万円」という改正前と同じ式に戻ります。1級地の3人・4人世帯は限度額に対応する年収がもともと190万円を超えているため、控除の引き上げが1円も届きません。ただしこれは1級地に限った話です。級地が下がると限度額も下がるため、2級地の3人世帯(扶養2人)は187万9,999円から188万4,000円へ4,001円だけ動きます(柏市の公表値)。動くかどうかを決めているのは世帯人数ではなく、その世帯の年収ラインが190万円以下に収まるかどうかです。「令和8年度から対象が大幅に増えた」と書かれた解説の多くは、この構造を踏まえていません。
「単身は年収170万円まで非課税」が誤りである理由
171万円という数字は実在しますが、それは1級地で扶養3人(4人世帯)の場合の合計所得の限度額です(35万円×4+21万円+10万円=171万円)。合計所得と年収は別物で、この世帯の年収ラインは約255万9,999円です。単身世帯の合計所得の限度額は45万円、年収ラインは110万円で、170万円とは60万円の開きがあります。
なお、令和9年度分の個人住民税からは給与所得控除の最低保障額がさらに74万円へ引き上げられる予定です(東京都主税局の速算表の注記)。単身の年収ラインは119万円前後まで動く見込みなので、境界にいる人は年度をまたぐ前に確認しておくと安全です。
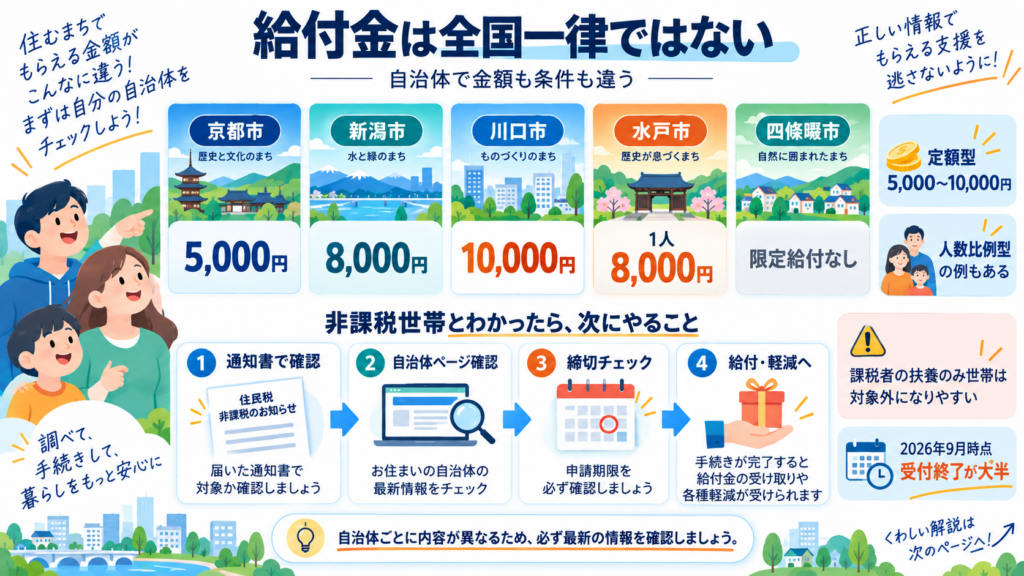
国が全国一律で配る非課税世帯向け給付金は、2026年9月時点でありません。直近で実施されたのは、令和7年11月21日に閣議決定された国の総合経済対策を受けて各市区町村が物価高騰対応重点支援地方創生臨時交付金を使った給付で、その多くが2026年5〜6月に受付を終えています。
実際に公表されている条件と金額を、5つの自治体の公式ページから拾いました。金額も、判定に使う税目も、自治体によって違います。
| 自治体 | 給付の名称 | 金額 | 判定基準 | 2026年9月4日時点の状態 | 根拠資料 |
|---|---|---|---|---|---|
| 京都市 | くらし応援給付金(令和7年度住民税非課税世帯) | 1世帯5,000円 | 基準日 令和8年1月30日/令和7年度の均等割が非課税 | 申請受付終了(令和8年5月25日必着) | 京都市 |
| 新潟市 | 令和7年度新潟市住民税非課税世帯支援給付金 | 1世帯8,000円(灯油5,000円+水道3,000円) | 基準日 令和8年1月1日/令和7年度の均等割が非課税 | 受付終了(令和8年5月29日) | 新潟市 |
| 川口市 | 令和7年度川口市住民税非課税世帯支援給付金 | 1世帯10,000円 | 令和8年2月27日に対象世帯へ書類発送 | 受付終了(新規受付 令和8年6月19日・不備解消 7月17日) | 川口市 |
| 水戸市 | 市民税非課税世帯等くらしサポート給付金 | 世帯人員1人あたり8,000円(4人世帯なら32,000円) | 基準日 令和8年1月1日/令和7年度の所得割が非課税 | 受付終了(令和8年6月30日) | 水戸市 |
| 四條畷市 | 非課税世帯限定の給付は実施なし | ― | 全市民向けの商品券配付と水道基本料金減免に切り替え | 令和8年度は非課税世帯限定の給付なし(2026年8月17日更新) | 四條畷市 |
この表から読み取れることは3つあります。第一に、1世帯定額型の金額は5,000円から1万円のレンジで、かつて配られた3万円規模ではありません。第二に、水戸市だけは「所得割が非課税」を条件にしているため、均等割は課税されている世帯(いわゆる均等割のみ課税世帯)も対象に入りました。判定に使う税目が自治体ごとに違うので、他市の記事を読んで自分も対象だと決めつけるのは危険です。第三に、四條畷市のように非課税世帯限定をやめて全市民向けに切り替える自治体も出ています。同じ発想の例として全区民1人5,000円を配った東京都北区の物価高騰給付金があります。

住民税が非課税でも、給付金の対象から外れる世帯があります。京都市・新潟市・さいたま市が公表した支給対象外の要件には共通項があり、特に多いのが「世帯全員が、課税されている親族の扶養に入っている」ケースです。親(課税)に扶養されている大学生の単身世帯や、子(課税)に扶養されている親の世帯が典型例として自治体の公式ページに明記されています。
非課税なのに給付金の案内が届きませんでした。届かない=対象外ということですか。
そうとは限りません。自治体が振込口座を把握できていない世帯には「確認書」が別便で届く運用が一般的で、水戸市は令和8年6月5日付で確認書の2回目を送っています。案内が来ない場合は、扶養に入っていないか、未申告の家族がいないかをまず確認し、そのうえで窓口に問い合わせてください。
非課税世帯であること自体は自動で判定され、申請は要りません。動く必要があるのは、その先の給付金や軽減制度のほうです。次の順番で確認してください。
オンラインで完結させたい場合は、マイナポータルのぴったりサービスで給付金をオンライン申請する手順を先に読んでおくと、確認書の返送より早く終わることがあります。

A. 単身世帯では違います。171万円は1級地で扶養3人(4人世帯)の合計所得の限度額で、年収に換算すると約255万9,999円です。単身世帯の年収ラインは1級地110万円・2級地106万5千円・3級地103万円です。
A. 住民税非課税世帯は世帯全員が非課税であることが条件なので、1人でも均等割が課税されていればその世帯は対象外です。ただし水戸市のように所得割の非課税を条件にした給付では、均等割のみ課税の世帯も対象に入りました。
A. 住民税は非課税でも、給付金の対象からは外れるのが一般的です。京都市とさいたま市は「課税されている親族の扶養親族等だけで構成される世帯」を支給対象外と明記しています。
A. 令和8年度分の住民税は令和7年1月〜12月の所得で判定され、結果が出るのは令和8年6月です。前年に収入が下がっても、反映されるのは翌年6月以降になります。
A. 大阪市(1級地)の公表値では、扶養なしで公的年金等収入155万円以下、扶養1人で211万円以下です。給与収入の場合とは基準が変わるので、年金収入用の表で確認してください。
最終更新:2026年9月4日
制度の事実確認まとめ
過去制度と現在の状態を分けて確認してください。
| 確認する時期 | 令和8年度(2026年度)自治体による |
|---|---|
| 主要スケジュール |
|
| 必要書類 | 多くの自治体では「確認書」(本人確認書類の写し・振込先口座がわかる通帳等のコピー… 詳細を見る › |
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。