認知症になったら使える制度まとめ|銀行口座・成年後見2026
この制度の基本情報
この記事は制度の解説です。申請の受付はこのページからはできません。
- 対象
認知症の家族の財産管理・お金の管理に悩む本人・家族
- 手続き
制度年度と一次情報を確認
- 制度の状況
制度の解説(申請の受付はありません)
確認日と一次情報をご確認ください
制度の基礎データ 公募期間・実施機関・申請方法・根拠資料 — 対象と金額は上の「この制度の基本情報」を参照
詳細解説
本記事にはプロモーションを含みます。
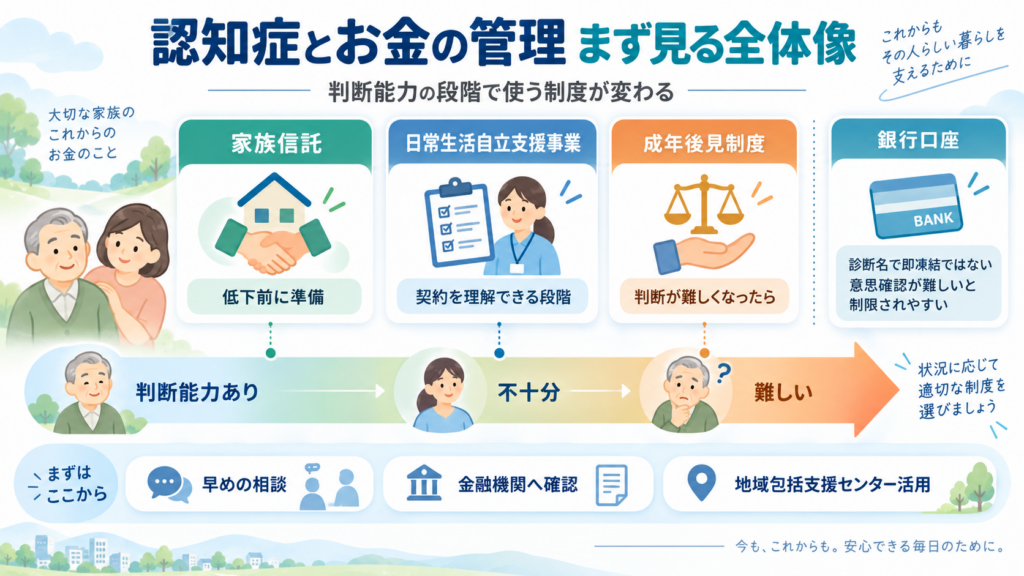
家族が認知症と診断されると、まず不安になるのが「銀行口座は今までどおり使えるのか」「誰が財産を管理するのか」というお金の問題です。結論から言うと、本人の判断能力がどの程度残っているかによって、成年後見制度・日常生活自立支援事業・家族信託のうち検討すべき制度が変わります。この記事では、銀行口座の対応が変わる理由と、状況に応じてどの制度を検討すべきかを整理します。
この記事の要点
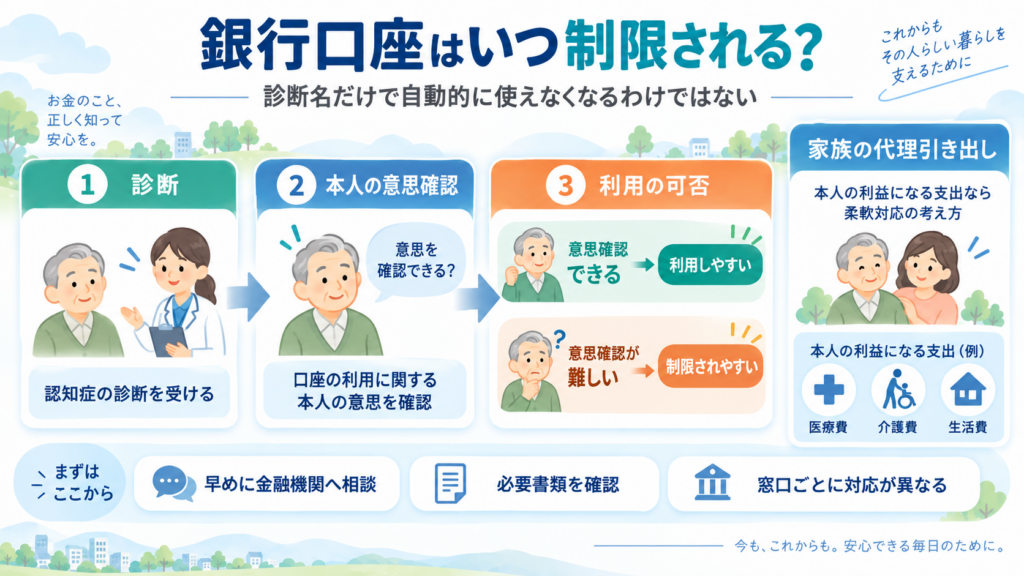
- 銀行口座は診断名がついた瞬間に凍結されるわけではなく、金融機関が本人の意思確認をできなくなったと判断した時点で制限がかかりやすくなります。全国銀行協会は2021年、本人の利益になる支出であれば家族の代理引き出しに柔軟に対応するよう促す考え方を示しました。
- 本人が契約内容を自分で理解し判断できる段階なら日常生活自立支援事業、それが難しくなった段階なら成年後見制度(法定後見)が主な選択肢です。
- 成年後見の審判には申立てから一定の期間がかかるため、口座が動かせなくなってから動き出すと生活費の工面に時間を要することがあります。
- 家族信託は判断能力が低下する「前」に契約しておく必要があり、低下した後では新たに利用できません。
- 介護サービスの自己負担が重い場合は、高額介護サービス費の払い戻し制度も併せて確認しましょう。
この記事の対象
- 対象読者:家族が認知症と診断され、銀行口座や財産管理をどうすればよいか分からない人
- 扱う制度:成年後見制度(法定後見・任意後見)、日常生活自立支援事業、家族信託、高額介護サービス費
- 自治体差:成年後見制度・高額介護サービス費は全国共通の制度です。日常生活自立支援事業の利用料は実施する社会福祉協議会によって異なります
- 最終確認日:2026年9月30日
認知症になったら、まず何から始めればいい?
本人の判断能力がどの程度残っているかを地域包括支援センターやかかりつけ医で確認し、その段階に応じて成年後見制度・日常生活自立支援事業のどちらを検討すべきか見極めることが最初の一歩です。銀行口座の管理に不安がある場合は、早めに口座のある金融機関の窓口にも相談しておくと、その後の対応がスムーズになります。
銀行口座はなぜ「凍結」されると言われるのか
預金の引き出しには原則として本人の意思確認が必要です。認知症などで本人の判断能力が失われたと診断書や担当医の見解などから金融機関が確認でき、かつ医療費や介護施設の入居費、生活費など「本人の利益になることが明らか」な支出であれば、親族などによる代理引き出しに柔軟に対応するよう促す考え方を全国銀行協会が2021年2月に示しました。
ただし、この考え方が示された後も、成年後見制度の利用が基本という位置づけは変わっていません。医師の診断書が出た瞬間に口座が自動的に使えなくなるわけではなく、金融機関の窓口で本人の意思確認ができないと判断された時点で、引き出しや解約に制限がかかりやすくなる、と理解しておくとよいでしょう。対応は金融機関ごとに異なるため、まずは口座のある金融機関に相談することをおすすめします。
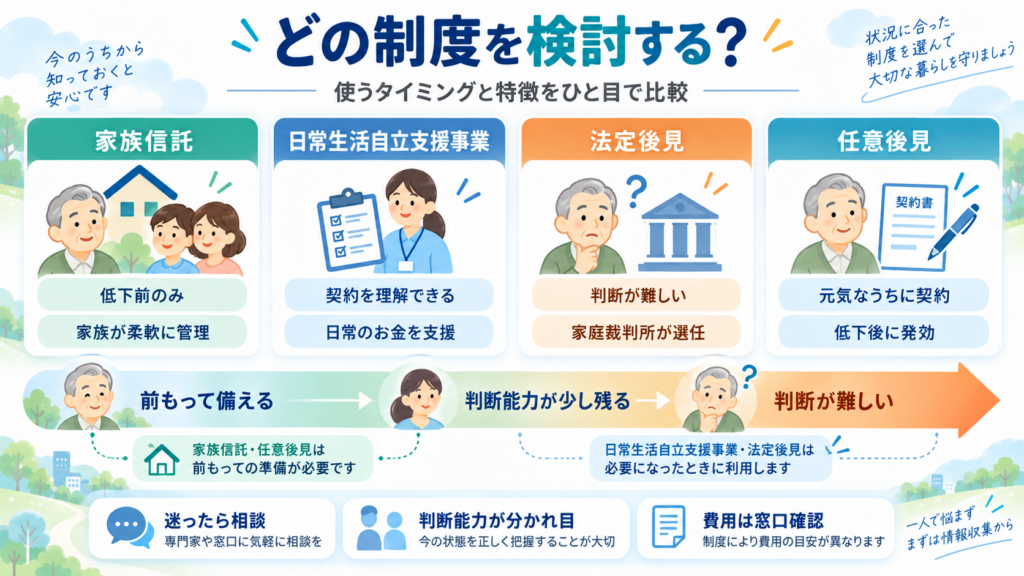
成年後見制度とは?法定後見と任意後見の違い
成年後見制度には、家庭裁判所が保護者を選ぶ「法定後見制度」と、本人が判断能力のあるうちに契約を結んでおく「任意後見契約制度」の2つの類型があります。法定後見は本人の判断能力の程度に応じて「補助」「保佐」「後見」の3類型に分かれ、任意後見は判断能力が低下した後に家庭裁判所が任意後見監督人を選任してはじめて契約の効力が生じる点が法定後見と異なります。
| 類型 | 対象となる判断能力の目安 | 保護者 |
|---|---|---|
| 補助 | 判断能力が不十分な場合(軽度) | 補助人 |
| 保佐 | 判断能力が著しく不十分な場合(中程度) | 保佐人 |
| 後見 | 判断能力を欠く常況にある場合(重度) | 成年後見人 |
| 任意後見 | 契約時は判断能力があり、その後低下した場合 | 任意後見人(任意後見監督人の選任で発効) |
確認対象・制度の位置づけ
対象地域(全国)
- 目的
- 医療・福祉
- 対象地域
- 全国
- 対象者
- 認知症の家族の財産管理・お金の管理に悩む本人・家族
- 確認した過去制度の金額
- —
対象年度と制度の状態は一次情報をご確認ください。
法定後見の申立ては、本人の住所地を管轄する家庭裁判所に対して行います。家庭裁判所のウェブサイトでは、任意後見監督人選任の申立てについて「申立てをされてから審判まではおおむね1か月から2か月程度かかります(鑑定を行う場合は、更に鑑定を実施する期間が必要になります。)」としています。法定後見の申立てでも、鑑定の要否などによって審理にかかる期間が変わる点は共通しています。銀行口座の対応に時間がかかることを見越し、判断能力の低下に気づいた段階で早めに家庭裁判所や地域包括支援センターに相談しておくとよいでしょう。
申立てには収入印紙代などの費用が発生しますが、必要な書類や費用の具体的な内訳は申立て先の家庭裁判所や個々の事情によって異なります。金額の目安は、申立て先の家庭裁判所の窓口、またはお住まいの市区町村の高齢福祉担当窓口に確認してください。
日常生活自立支援事業とは?成年後見制度との違い
日常生活自立支援事業は、都道府県・指定都市の社会福祉協議会が実施する事業で、窓口は市町村の社会福祉協議会です。福祉サービスの利用・中止手続き、苦情解決制度の利用手続き、行政手続きの援助、福祉サービス利用料などの日常的な金銭管理を支援します。
成年後見制度との最大の違いは、対象者に求められる判断能力です。日常生活自立支援事業は、判断能力が不十分な方(認知症高齢者・知的障害者・精神障害者等)のうち「本事業の契約の内容について判断し得る能力を有していると認められる方」を対象にしています。つまり、本人が事業の契約内容を自分で理解し判断できることが前提です。これに対し成年後見制度は、本人がそうした契約の締結自体が難しくなった段階で利用する制度です。判断能力が今どちらの段階にあるかで、どちらを検討すべきかが決まります。
利用料は全国一律ではなく、実施する社会福祉協議会によって異なります。断定的な金額をこの記事で示すことはできないため、お住まいの市区町村の社会福祉協議会に直接確認してください。
成年後見制度利用支援事業とは?費用が払えない方のための報酬・申立費用助成を解説成年後見の申立て費用や後見人報酬の自治体助成を知る
要介護認定の申請書の書き方と記入例|認定調査までの流れ2026要介護認定の申請書類の書き方を具体的に知る
単身高齢者が使える制度まとめひとり暮らしの高齢者が使える支援制度を知る
家族信託は成年後見の代わりになる?
家族信託は、判断能力が低下する前に本人と受託者となる家族との間で信託契約を結んでおく民間の制度です。契約後は家庭裁判所の監督を受けずに、受託者が財産の管理・処分を比較的柔軟に行える点が、家庭裁判所の関与により手続きが硬直的になりがちな成年後見制度と異なります。ただし、判断能力が低下してから新たに契約を結ぶことはできないため、認知症の診断が出た後に検討しても間に合わないケースが多い点に注意してください。
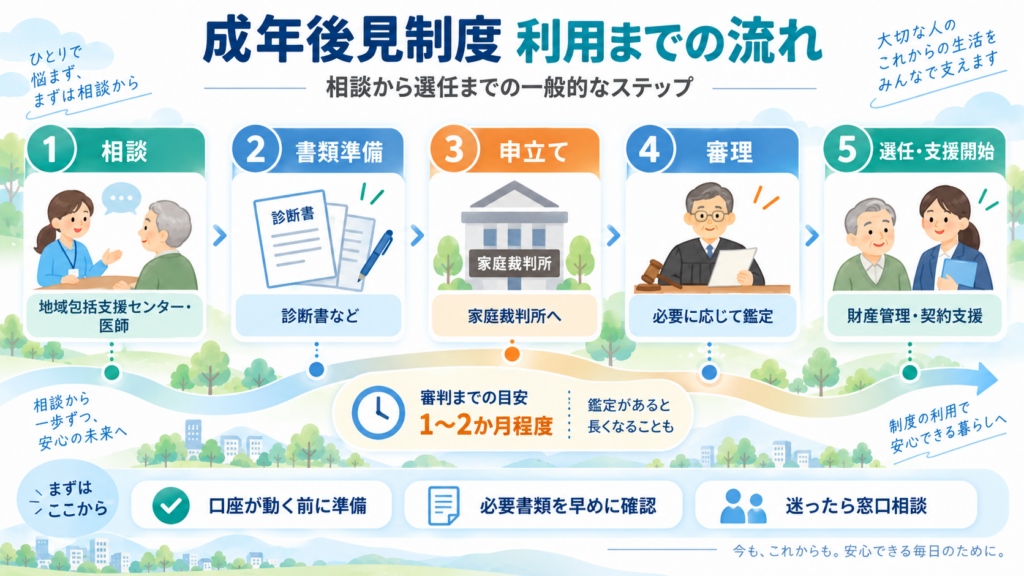
介護サービスの自己負担が重い場合は「高額介護サービス費」を確認する
1か月に支払った介護サービスの利用者負担額が、世帯の所得区分ごとに定められた上限額を超えた場合、申請により超えた分が払い戻されます。福祉用具の購入費や住宅改修費、施設の食費・居住費の自己負担分はこの制度の対象になりません。
| 区分 | 負担上限額(月額) | 上限の単位 |
|---|---|---|
| 課税所得690万円以上 | 140,100円 | 世帯合算 |
| 課税所得380万円以上690万円未満 | 93,000円 | 世帯合算 |
| 市町村民税課税(それ以外) | 44,400円 | 世帯合算 |
| 市町村民税非課税世帯 | 24,600円 | 世帯合算 |
| 生活保護受給者等 | 15,000円 | 個人単位 |
高額介護サービス費の払い戻しを受けるには
払い戻しを受けるには、介護保険の保険者(市区町村)への申請が必要です。初めて対象になった場合は自治体から案内が届くこともありますが、案内が来ない場合や対象になっているか確認したい場合は、お住まいの市区町村の介護保険担当窓口に相談してください。福祉用具購入費や住宅改修費、施設利用時の食費・居住費の自己負担分はこの制度の払い戻し対象外です。
要介護認定の申請でも認知症の状態が確認される
要介護認定を申請すると、主治医意見書に「認知症高齢者の日常生活自立度」の欄があり、自立・Ⅰ・Ⅱa・Ⅱb・Ⅲa・Ⅲb・Ⅳ・Mの区分と、短期記憶や意思の伝達能力といった認知症の中核症状が記載されます。認定調査の流れや申請書の具体的な書き方は、前述の関連記事で詳しく解説しています。
認知症のお金の管理でよくある落とし穴
ここでは、家族が対応を誤りやすい落とし穴と、あわせて確認しておきたい注意点を整理します。
- 診断書が出た時点で口座が使えなくなると思い込む落とし穴です。実際には金融機関が本人の意思確認をできないと判断した時点で制限がかかりやすくなります(前述のとおりです)。
- 家族信託を「判断能力が下がってからでも組める」と考える落とし穴です。判断能力が低下した後は新たに契約を結べないため、検討するなら判断能力があるうちに動く必要があります。
- 成年後見制度と日常生活自立支援事業を、本人の判断能力の段階を確認せずに選んでしまう落とし穴です。契約内容を本人が理解し判断できるかどうかで、使うべき制度が変わる点に注意してください。
- 費用を「数万円程度」などとあいまいに見積もってしまう注意点です。成年後見の申立て費用も日常生活自立支援事業の利用料も個別の事情や実施主体によって異なるため、必ず申立て先の家庭裁判所やお住まいの社会福祉協議会の窓口で具体的な金額を確認してください。
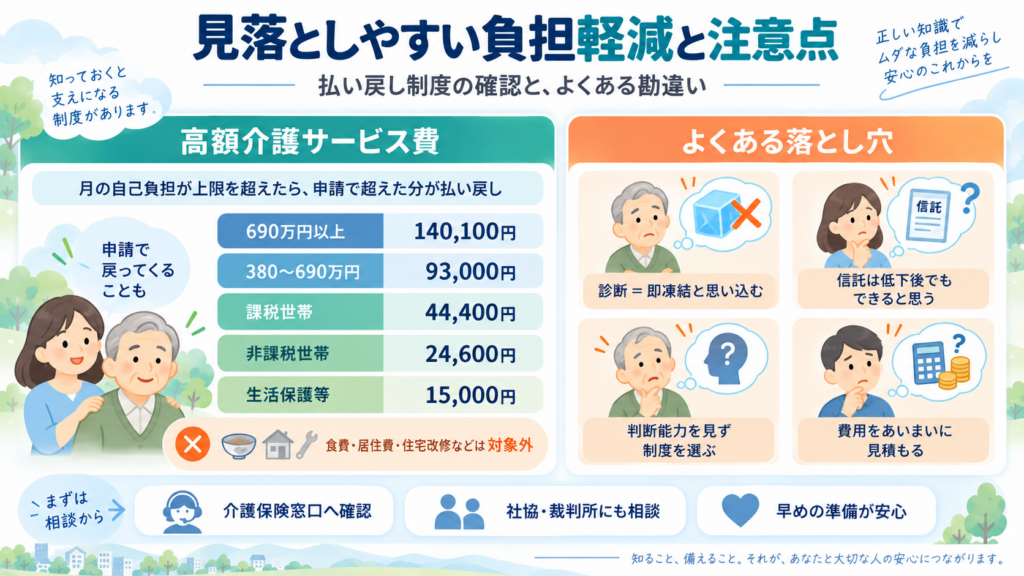
成年後見制度を利用するまでの一般的な流れ
- 地域包括支援センターやかかりつけ医に相談し、本人の判断能力の状態を確認する
- 申立てに必要な書類(診断書など)を準備し、本人の住所地を管轄する家庭裁判所に申立てを行う
- 家庭裁判所による審理(必要に応じて鑑定)が行われる
- 審判が出て、補助人・保佐人・成年後見人などの保護者が選任される
- 選任された保護者が、財産管理や契約手続きなど本人に代わる支援を開始する
よくある質問
Q1.認知症と診断されたら、銀行口座はすぐに使えなくなりますか?
診断された瞬間に自動的に使えなくなるわけではありません。金融機関の窓口で本人の意思確認ができないと判断された時点で、引き出しや解約に制限がかかりやすくなります。全国銀行協会は2021年、本人の利益になる支出であれば家族の代理引き出しに柔軟に対応するよう促す考え方を示しています。
Q2.成年後見制度と日常生活自立支援事業、どちらを使えばいいですか?
本人が契約の内容を自分で理解し判断できる段階であれば日常生活自立支援事業、それが難しくなった段階であれば成年後見制度が対象になります。判断能力の程度を地域包括支援センターや医師に確認したうえで選びましょう。
Q3.成年後見の審判にはどれくらい時間がかかりますか?
家庭裁判所は任意後見監督人選任の申立てについて、申立てから審判までおおむね1か月から2か月程度としています。鑑定を行う場合は、さらに鑑定を実施する期間が必要になります。法定後見の申立てでも、鑑定の要否などで審理期間は変わります。
Q4.家族信託は成年後見の代わりになりますか?
判断能力が低下する前に契約を結んでおけば、家庭裁判所の監督を受けずに財産管理を柔軟に行えます。ただし判断能力が低下した後に新たに契約を結ぶことはできないため、認知症の診断が出てからでは間に合わないことが多い点に注意してください。
Q5.成年後見の申立て費用や日常生活自立支援事業の利用料はいくらですか?
どちらも個別の事情や実施主体によって金額が異なるため、この記事では具体的な金額を示していません。成年後見の申立て費用は申立て先の家庭裁判所、日常生活自立支援事業の利用料はお住まいの市区町村の社会福祉協議会の窓口でご確認ください。
Q6.介護サービスの自己負担が高額になった場合、払い戻しはありますか?
はい。1か月に支払った介護サービスの利用者負担額が、世帯の所得区分ごとの上限額を超えた場合、申請により超えた分の払い戻しを受けられます。申請先はお住まいの市区町村の介護保険担当窓口です。
次にすること
まずは地域包括支援センターや家庭裁判所、お住まいの社会福祉協議会の窓口に相談し、本人の判断能力の状態に合わせてどの制度を使うべきかを確認しましょう。あわせて、介護費用の負担軽減につながる他の制度も確認しておくと安心です。補助金・給付金診断を始める
最終更新:2026年9月30日(令和8年度時点の情報です)
出典
制度情報の確認
| 確認する時期 | 提出時期・提出先は所轄の税務署または勤務先の給与担当にご確認ください |
|---|
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。