退職金の源泉徴収票の見方|実物の票で税額を検算・短期と2か所目の例【令和8年】
詳細解説
本記事にはプロモーションを含みます。
書く人:支払者(退職金を払った会社など)。あなたは受け取って読む側で、書く欄はありません。票の様式をダウンロード
退職金の源泉徴収票は、区分の3行のどこに金額があるかで税額の決まり方が分かります。
支払金額800万円・勤続10年2か月で申告書を出した票なら、源泉徴収税額は91,890円になります。
退職所得の受給に関する申告書を出していない票は、同じ800万円でも1,633,600円です。出す前の申告書は、退職所得の受給に関する申告書の書き方で説明しています。この記事は、受け取った票を読む人向けです。
| 項目 | 内容 |
|---|---|
| 対象 | 退職金(退職手当等)を受け取り、支払者から退職所得の源泉徴収票(受給者交付用)を受け取った人 |
| 額の目安 | 退職金800万円・勤続10年2か月で、申告書あり91,890円・申告書なし1,633,600円(票の源泉徴収税額。所得税と復興特別所得税の合計) |
| 交付の期限 | 退職の日以後1か月以内に、全ての受給者へ(所得税法226条2項) |
| 確定申告 | 申告書あり:原則不要(医療費控除などで申告するときは退職所得も書く)/申告書なし:確定申告で精算 |
様式ガイド退職所得の源泉徴収票・特別徴収票
- 発行元
- 国税庁
- 様式の版
- 令和8年8月に書面様式が変わった後の様式(国税庁の手続案内F1-2に掲載。2ページ)
- 交付と提出
- 支払者は、退職の日以後1か月以内にあなたへ1通を交付する。同じ票をもう1通、税務署にも提出する(所得税法226条2項)
この票は「退職所得の源泉徴収票」と「特別徴収票」が同じ様式です。支払者のソフトによって見た目が少し違っても、項目は同じです。
出典:国税庁「F1-2 退職所得の源泉徴収票(同合計表)」(新しいタブで開きます)。様式は公式のものを改変せずに掲載しています。記入例は当サイトで赤字を書き加えたもので、発行元の公式の記入例ではありません。様式が改訂されたときは出典のページの最新版を使ってください。
一緒に出す・次に出す書類
退職金を受け取る前に:退職所得の受給に関する申告書の書き方出していないと票は下段になり、20.42%が引かれる。出し方と記入例
給与の票も届いたとき:源泉徴収票の見方(給与所得)年末調整や転職先に出すのは給与の票。4つの金額欄の読み方
退職後に働かないとき:失業保険(基本手当)はいくら・いつから退職金の票とは別に、雇用保険の手続きがある
票の区分の3行は何が違う?金額がある行で、申告書を出したか分かる
この記事では、5つの票の見本(状況A〜E)を実物の様式に書き込みました。区分には3つの行があり、どの行に金額が入っているかで、どの計算が使われたかが分かります。上段と中段は申告書を出した人、下段は出していない人の行です(国税庁の手引き令和8年版 p.20)。
| 区分の行(様式の文言) | 申告書 | 所得税の決まり方 |
|---|---|---|
| 上段:所得税法第201条第1項第1号…適用分 | 出した。同じ年に支払済みの他の退職金は「ない」と書いた | 課税退職所得金額に速算表をあてる |
| 中段:所得税法第201条第1項第2号…適用分 | 出した。同じ年に支払済みの他の退職金が「ある」と書いた | 他の退職金と合算して計算し、支払済みの税額を引く |
| 下段:所得税法第201条第3項…適用分 | 出していない | 支払金額に20.42%を掛ける(控除額を使わない) |
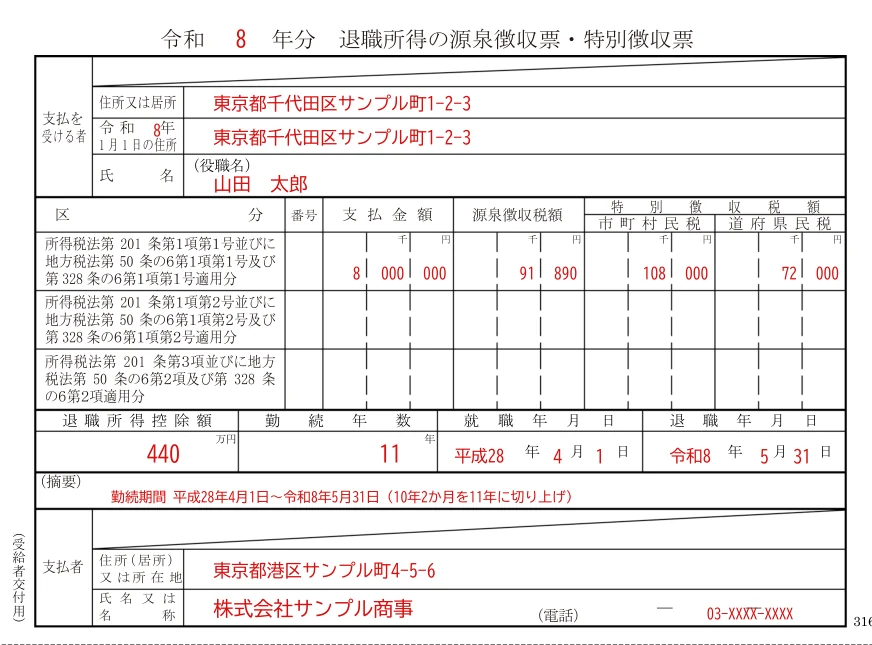
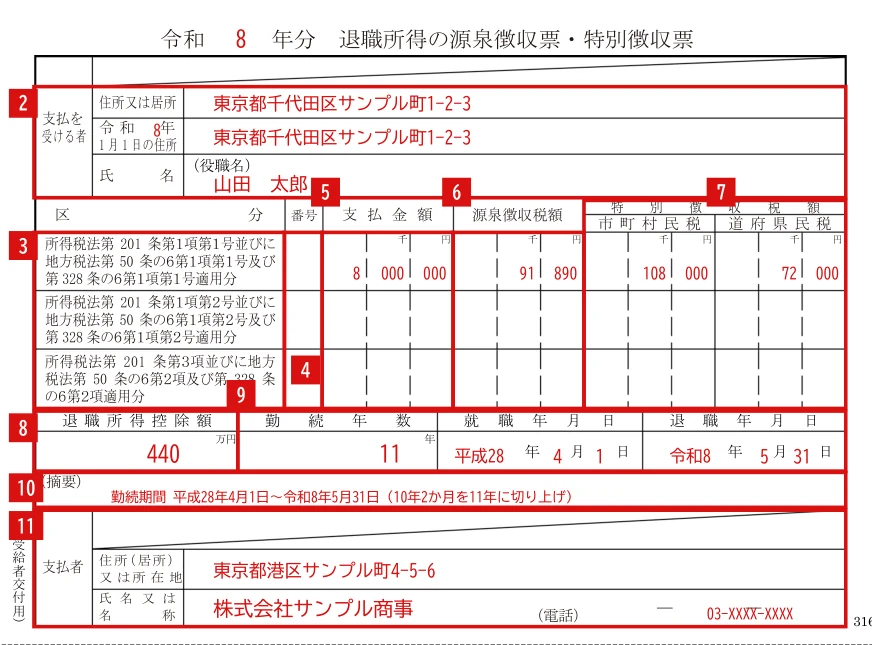
33歳の会社員、山田 太郎さんは令和8年5月31日に退職し、退職金800万円を受け取りました。就職は平成28年4月1日で、勤続は10年2か月です。申告書を出していたので、上段に支払金額8,000,000円と源泉徴収税額91,890円が入ります。
 (新しいタブで開きます)
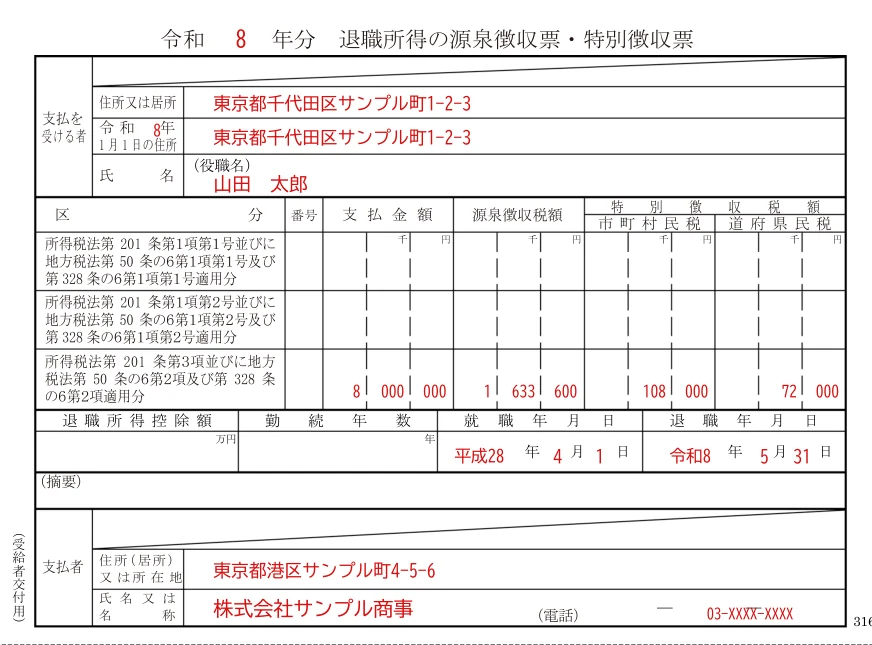
33歳の山田さんが申告書を出していなかったとすると、同じ800万円でも下段に入り、源泉徴収税額は800万円×20.42%の1,633,600円です(国税庁 No.2732)。勤続10年2か月で申告書を出した場合の91,890円との差は1,541,710円で、この差は確定申告で精算します。
 (新しいタブで開きます)
下段でも、住民税は申告書がなくても退職金の額と勤続年数から計算され、同じ行の特別徴収税額に入ります(地方税法50条の6第2項・328条の6第2項)。見本は課税退職所得金額180万円として、108,000円と72,000円です。この見本では退職所得控除額と勤続年数の欄を空欄にしていますが、実際の票でどう記載されるかは確認できていません。下段に金額があっても、まだ手遅れではありません。精算の方法は、確定申告との関係の節にあります。
票の源泉徴収税額を、支払金額・勤続年数・控除額から計算し直す
支払金額と勤続年数(票の⑤と⑨)を入れると、退職所得控除額、課税退職所得金額、源泉徴収税額が出ます。票の源泉徴収税額(⑥)と並べて、一致するか見てください。
- 退職所得控除額を出す:勤続20年以下は40万円×勤続年数(80万円に満たないときは80万円)、20年超は800万円+70万円×(勤続年数−20年)です。
- 課税退職所得金額を出す:(支払金額−控除額)の2分の1です。1,000円未満は切り捨てます。
- 速算表をあてる:課税退職所得金額に税率を掛けて控除額を引き、102.1%を掛けます。1円未満は切り捨てます。
退職金800万円・勤続年数11年・申告書あり(一般)なら、控除額440万円、課税退職所得金額180万円、源泉徴収税額91,890円です。申告書なしなら800万円×20.42%で1,633,600円です。
勤続年数ごとの退職所得控除額の早見表を開く
| 勤続年数 | 退職所得控除額(票の⑧と比べる) |
|---|---|
| 1年・2年 | 800,000円 |
| 3年 | 1,200,000円 |
| 5年 | 2,000,000円 |
| 10年 | 4,000,000円 |
| 15年 | 6,000,000円 |
| 20年 | 8,000,000円 |
| 21年 | 8,700,000円 |
| 25年 | 11,500,000円 |
| 30年 | 15,000,000円 |
| 40年 | 22,000,000円 |
票の源泉徴収税額は、所得税と復興特別所得税を合わせた額です。速算表の102.1%は、所得税に2.1%の復興特別所得税を上乗せする係数です。令和9年以後は防衛特別所得税が加わりますが、合計の税率は変わりません(国税庁 No.1420)。
| 課税退職所得金額 | 税率 | 控除額 | 税額の式 |
|---|---|---|---|
| 195万円以下 | 5% | 0円 | (課税退職所得金額×5%)×102.1% |
| 195万円超330万円以下 | 10% | 97,500円 | (課税退職所得金額×10%−97,500円)×102.1% |
| 330万円超695万円以下 | 20% | 427,500円 | (課税退職所得金額×20%−427,500円)×102.1% |
| 695万円超900万円以下 | 23% | 636,000円 | (課税退職所得金額×23%−636,000円)×102.1% |
| 900万円超1,800万円以下 | 33% | 1,536,000円 | (課税退職所得金額×33%−1,536,000円)×102.1% |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 | (課税退職所得金額×40%−2,796,000円)×102.1% |
| 4,000万円超 | 45% | 4,796,000円 | (課税退職所得金額×45%−4,796,000円)×102.1% |
上の表は、国税庁の別紙「退職所得の源泉徴収税額の速算表」と同じ数字です。
5つの票の数字を並べると、次のとおりです。A・B・C・Eは国税庁の具体例、Dは法律の式から当サイトで計算した例です。
| 見本 | 区分の行 | 支払金額 | 勤続年数 | 退職所得控除額 | 課税退職所得金額 | 源泉徴収税額 |
|---|---|---|---|---|---|---|
| A 一般・申告書あり | 上段 | 8,000,000円 | 11年 | 440万円 | 1,800,000円 | 91,890円 |
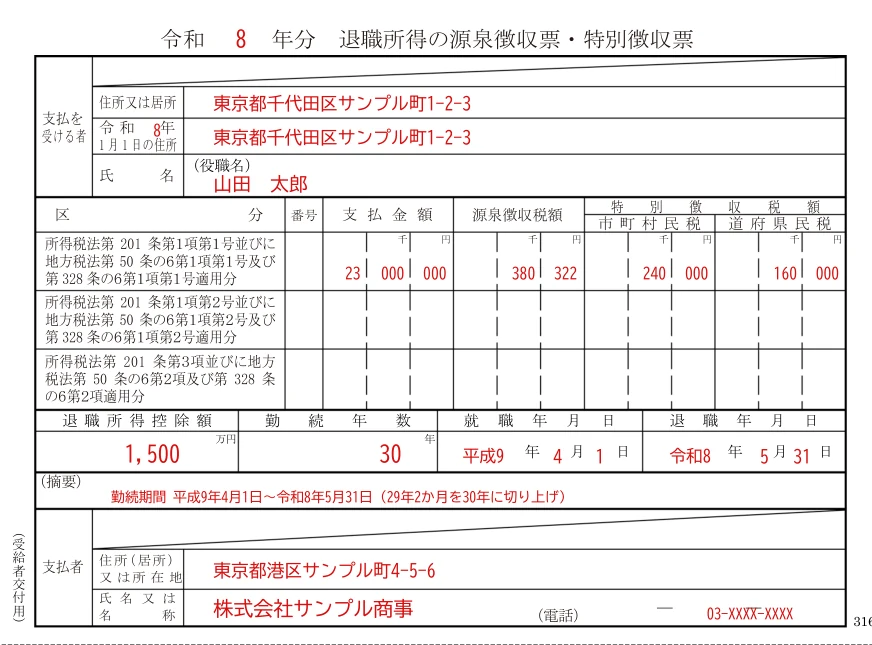
| B 勤続20年超 | 上段 | 23,000,000円 | 30年 | 1,500万円 | 4,000,000円 | 380,322円 |
| C 申告書なし | 下段 | 8,000,000円 | (使わない) | (使わない) | (使わない) | 1,633,600円 |
| D 短期(勤続3年) | 上段 | 6,000,000円 | 3年 | 120万円 | 3,300,000円 | 237,382円 |
| E 2か所目(中段) | 中段 | 1,800,000円 | 10年(通算) | 400万円 | 900,000円(合算で計算) | 35,735円 |
勤続が20年を超える票は、控除額の式が変わります。B(国税庁の具体例)は、勤続29年2か月を30年に切り上げ、控除額は800万円+70万円×10年の1,500万円です。2,300万円の退職金なら、課税退職所得金額は400万円、源泉徴収税額は380,322円です。
 (新しいタブで開きます)
勤続5年以下の「短期退職手当等」の票は、何が違う?
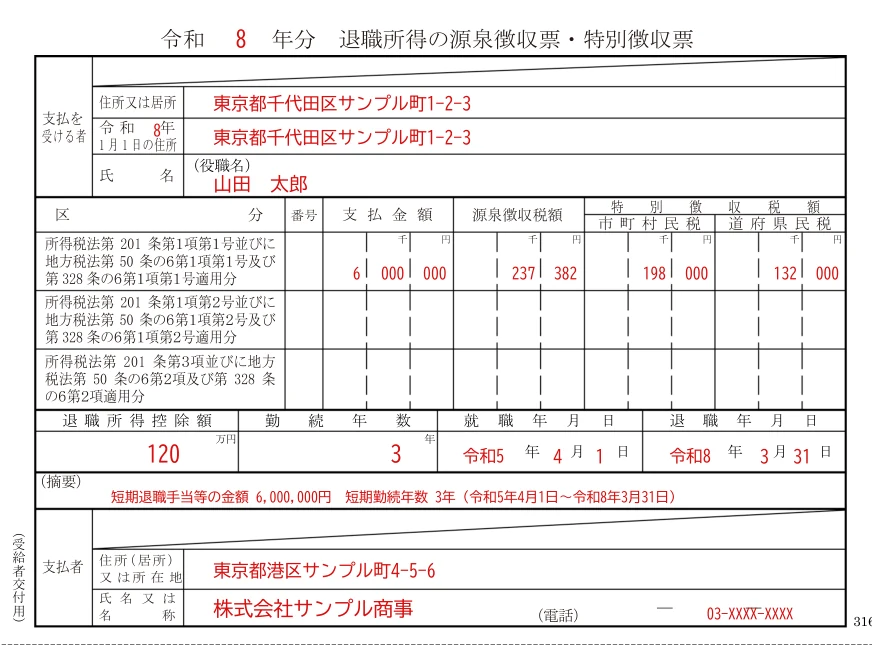
勤続5年以下(役員以外の期間で数えた年数。役員として勤めた期間がある人は、その期間も含めて数えます)の退職金は、控除後の残りが300万円を超える部分に2分の1が使えません。票では、摘要欄に短期退職手当等の金額と短期勤続年数が書かれます(手引き令和8年版 p.21)。
25歳の会社員、山田 太郎さんは令和5年4月1日に入社し、令和8年3月31日に退職しました。勤続は3年で、退職金は600万円です。退職所得控除額は120万円なので、控除後の残りは480万円で、300万円を超えます。課税退職所得金額は、150万円+(600万円−(300万円+120万円))で330万円、源泉徴収税額は237,382円です。
同じ票を一般の退職金として計算すると、課税退職所得金額は240万円で、税額は145,492円です。摘要欄の短期の記載を見落とすと、計算が91,890円ずれます。
 (新しいタブで開きます)
公式資料で読み違えやすい点
特定役員退職手当等(役員等としての勤続年数が5年以下の人の退職金)も、摘要欄に金額が書かれます。こちらは2分の1にせず、控除後の残りの全額が課税退職所得金額です(国税庁 No.1420)。
短期退職手当等でも特定役員退職手当等でも、確定申告では第三表の「退職所得に関する事項」に別々に書くため、摘要欄の金額を使います(令和7年分の確定申告の手引き)。
同じ年に2か所から退職金をもらったときの、2か所目の票の読み方
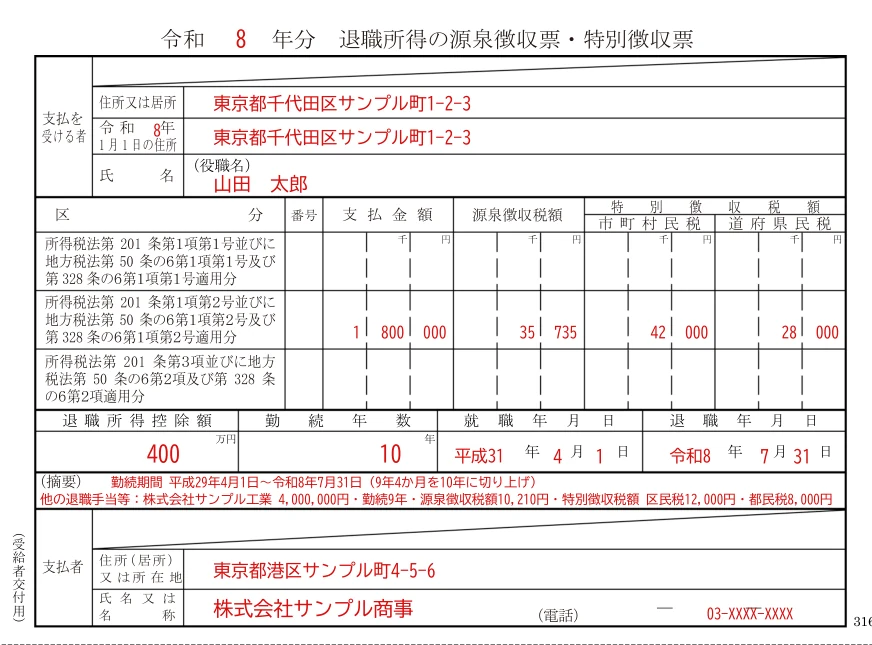
申告書に先に受け取った退職金を書いて出した場合、2か所目の票は区分の中段に金額が入ります。退職所得控除額が支払金額より大きく、勤続年数も自分の就職から退職までの年数と合わない票ですが、誤りではありません(国税庁 No.2735)。
31歳の会社員、山田さんは、1社目の会社を令和8年3月31日に退職して400万円、2社目の会社を令和8年7月31日に退職して180万円を受け取りました。1社目の勤続は平成29年4月1日からで9年、2社目の就職は平成31年4月1日です。
2社目の票の勤続年数は、最も長い1社目の就職日(平成29年4月1日)から2社目の退職日までの9年4か月を切り上げた10年です。控除額は40万円×10年の400万円で、2社目の180万円より大きくなります。400万円と180万円の合計580万円から控除額を引いた180万円の半分、90万円が課税退職所得金額で、税額は45,945円です。そこから1社目で引かれた10,210円を差し引いた35,735円が、2社目の票の源泉徴収税額になります。
 (新しいタブで開きます)
摘要欄には、支払済みの他の退職手当等の支払者名、支払金額、勤続年数、源泉徴収税額、特別徴収税額が書かれます(手引き令和8年版 p.21)。2か所目の会社に申告書を出すときは、1社目から受け取った票を添付します(所得税法203条1項)。
票の各欄(②〜⑪)の意味
赤い番号は、国税庁の手引き(令和8年版 p.19〜22)の②〜⑪と同じです。①の「無効区分」は税務署提出用だけの欄で、あなたに渡される票にはありません。見本は、勤続10年2か月・退職金800万円・申告書ありの票で、氏名・日付・会社名・住所・電話番号は架空です。様式は令和8年8月の変更後のものです。手元の票が変更前の様式のときは、見た目が少し違うことがあります(変更前の様式との差は確認していません)。
 (新しいタブで開きます)
2支払を受ける者:あなたの住所と氏名
あなたの住所又は居所、令和8年1月1日現在の住所、氏名が入ります。役職名の欄には、退職時の役職名を書きます。1月1日の住所は、住民税を納める市区町村を決める基準です(地方税法328条・50条の2)。受給者に渡す票にはマイナンバーは載りません。
記入例:東京都千代田区サンプル町1-2-3/山田 太郎
根拠:手引き令和8年版 p.19〜20 ②
3区分:金額がある行が、申告書の有無を表す
上段と中段は申告書を出した場合、下段は出していない場合です。くわしくは区分の3行の節にあります。
記入例:上段(第201条第1項第1号…適用分)の行に金額
根拠:手引き令和8年版 p.20 ③
4番号:多くの票では空欄
退職金が社会保険制度などによる一時金(1)、確定拠出年金の老齢給付金の一時金(2)、譲渡制限付株式やストックオプションの経済的利益を含む場合(3〜7)に数字が入ります。どれにも当たらない普通の退職金では空欄です。
記入例:空欄
根拠:手引き令和8年版 p.20 ④(「いずれにも該当しない場合は空欄にしてください」)
5支払金額:源泉徴収される前の退職金の額
その年に支払が確定した退職手当等の額です。手取りではありません。票を作る日にまだ払っていない分があるときは、内書きされます。
記入例:8,000,000
根拠:手引き令和8年版 p.21 ⑤・国税庁 No.1420(「源泉徴収される前の金額」)
6源泉徴収税額:所得税と復興特別所得税の合計
支払金額に対応して源泉徴収された所得税と復興特別所得税の合計です。計算の道具で、この額が合っているか確かめられます。
記入例:91,890
根拠:手引き令和8年版 p.21 ⑥
7特別徴収税額:退職金から引かれた住民税
市町村民税と道府県民税の欄です。退職所得の住民税は、課税退職所得金額に市町村民税6%・道府県民税4%を掛けた額が基本です(地方税法328条の3・50条の4)。見本は課税退職所得金額が180万円なので、108,000円と72,000円です。
記入例:108,000/72,000
根拠:手引き令和8年版 p.21 ⑦・地方税法328条の3・50条の4
(新しいタブで開きます)8退職所得控除額:税額の計算で引いた金額(万円)
単位は万円です。見本の440は440万円で、40万円×11年の額です。障害者になったことが直接の原因で退職した人は、100万円が加算されます。
記入例:440
根拠:手引き令和8年版 p.21 ⑧・国税庁 No.1420(注1)
9勤続年数と、就職・退職の年月日
勤続年数は、税額の計算の基礎になった年数で、1年未満の端数は1年に切り上げます。就職年月日から退職年月日までが10年2か月なので、見本は11年です。他の期間を通算するときは、年月日と勤続年数が合いません。就職・退職の年月日には手引きの番号がないので、⑨と同じ枠にまとめています。
記入例:11/平成28年4月1日/令和8年5月31日
根拠:手引き令和8年版 p.21 ⑨・国税庁 No.2732
10摘要:短期・特定役員の金額、勤続年数の計算の基礎、他の退職金
勤続年数の計算の基礎のほか、短期退職手当等・特定役員退職手当等の金額、同じ年の他の退職手当等、障害者の「(障)」の表示などが書かれます。確定申告の資料になるので、見落とさないでください。
記入例:勤続期間 平成28年4月1日〜令和8年5月31日(10年2か月を11年に切り上げ)
根拠:手引き令和8年版 p.21〜22 ⑩
11支払者:退職金を払った会社など
支払者の住所、名称、電話番号が入ります。受給者に渡す票には、マイナンバーも法人番号も載りません。見本の会社名と住所と電話番号は架空です。
記入例:株式会社サンプル商事
根拠:手引き令和8年版 p.22 ⑪
| やりがちな読み方 | 正しい読み方 | 根拠 |
|---|---|---|
| NG支払金額は手取りの額 | OK源泉徴収される前の額。税金は⑥と⑦で引かれている | 手引き ⑤・No.1420 |
| NG退職所得控除額が支払金額より大きい票は誤り | OK控除額が支払金額以上なら課税退職所得金額は0円になる。1か所だけの票でも起こる。2か所目の票は通算した勤続年数の控除額なので、さらに大きいこともある | No.1420・No.2735 |
| NG勤続年数は就職から退職までの年数そのもの | OK1年未満は切り上げ。他の期間を通算した年数のこともある | 手引き ⑨・No.2735 |
| NG源泉徴収税額は所得税だけの額 | OK復興特別所得税(令和9年以後は防衛特別所得税も)を合わせた額 | 手引き ⑥・No.1420 |
| NG金額が下段にあれば、申告書を出した | OK下段は申告書を出していない。20.42%が引かれている | 手引き ③ |
| NG摘要欄は読まなくてよい | OK短期・特定役員の金額や他の退職金は摘要欄で確かめる | 手引き ⑩ |
退職金の源泉徴収票があれば、確定申告は必要?
申告書を出していて、ほかに申告する理由がなければ、原則として確定申告は要りません。申告書を出していない(下段の)票は、確定申告で精算します(国税庁 No.1420)。
| あなたの状況 | 確定申告 | 票のどこを見るか |
|---|---|---|
| 申告書を出した(上段・中段)。ほかに申告する理由がない | 原則として必要ない | ③区分の行 |
| 申告書を出した。医療費控除や寄附金控除などで確定申告をする | 確定申告書に退職所得の金額を記載する必要がある | ⑤支払金額・⑥源泉徴収税額・⑩摘要 |
| 申告書を出していない(下段) | 確定申告で所得税の精算をする | ③区分の下段・⑤支払金額・⑥源泉徴収税額 |
退職所得は、原則として他の所得と分けて税額を計算します(No.1420)。確定申告書への書き方は、令和7年分の手引きでは、第三表に収入金額・所得金額・課税される所得金額・税額と「退職所得に関する事項」を書き、第二表の所得の内訳に源泉徴収税額を書きます。令和8年分の手引きはまだ出ていないので、公表後に確認してください。
33歳の山田さんが申告書を出していなかった場合(状況C)、源泉徴収された1,633,600円は、確定申告で退職所得の税額を計算し直して精算します。副業の所得や医療費控除があるときの申告全体は、次の記事にまとめています。
副業の確定申告は所得20万円超で必要|令和8年分の判定退職金のほかに、確定申告をする所得があるとき
医療費控除の明細書の書き方申告書を出した人も、医療費控除で確定申告をするなら退職所得を書く
票の交付期限と、転職先に出す票の選び方
支払者は、退職の日以後1か月以内に、全ての受給者へ票を交付する義務があります(所得税法226条2項。手引き令和8年版 p.22)。書面の代わりに、あなたの承諾を得て電子で提供することもできますが、あなたが請求すれば書面で交付されます(同条4項)。死亡退職の場合は、この票ではなく相続税法の支払調書になります(手引き p.19)。1か月を過ぎても届かないときは、まず支払者に交付を求めてください。
| 場面 | 出す票 | 根拠 |
|---|---|---|
| 年内に再就職して、年末調整を受ける | 前の会社の「給与所得の源泉徴収票」。退職所得の票は別の書類 | No.2674・No.1420 |
| 同じ年に別の会社からも退職金を受け取る | 先に受け取った退職金の票を、申告書に添付する | 所得税法203条1項・No.2735 |
| 確定申告をする | 退職所得の源泉徴収票の金額を、確定申告書に書く | No.1420・令和7年分の手引き |
給与の票の読み方は、源泉徴収票の見方の記事で説明しています。年内に再就職する人の年末調整は、年末調整の申告書の出し分けの記事で確認できます。
受け取った票を、チェックリストで確かめる
印を付けて確かめられます(印は保存されず、もう一度ページを開くと消えます)
票を読んでいて迷いやすい4つのこと
Q1.退職金の源泉徴収票は、転職先に出しますか?
転職先の年末調整で前の会社の分として使うのは、給与所得の源泉徴収票です(国税庁 No.2674)。退職金は退職所得として別に計算され(No.1420)、年末調整のために退職所得の票を出す場面は、No.2674には出てきません。同じ年に別の退職金を受け取るときだけ、先の票を申告書に添付します(所得税法203条1項)。
Q2.退職金の源泉徴収票の「番号」欄が空欄です。誤りですか?
誤りではありません。番号は、社会保険制度などによる一時金や確定拠出年金の一時金、株式の経済的利益を含む場合に書く欄で、どれにも当たらない普通の退職金では空欄です(国税庁の手引き令和8年版 p.20)。
Q3.摘要欄の「(障)」は何ですか?
障害者になったことが直接の原因で退職し、退職所得控除額に100万円を加算した人に付く表示です(手引き令和8年版 p.22 ⑩(7)・国税庁 No.1420)。
Q4.受け取った票にマイナンバーは載りますか?
載りません。受給者に交付する票には、あなたのマイナンバーも支払者の法人番号も記載しません(手引き令和8年版 p.20・22)。
退職後に使える給付や制度は、補助金診断で調べられます。所在地や目的などを選ぶだけ(4〜5問)で、条件に合う制度の候補が出ます。登録はいりません。
最終更新:2026年11月3日(令和8年8月変更後の様式・国税庁の手引き令和8年版・タックスアンサーNo.1420・No.2732・No.2735に基づく)
出典
- 国税庁「F1-2 退職所得の源泉徴収票(同合計表)」(新しいタブで開きます)
- 国税庁「給与所得の源泉徴収票等の法定調書の作成と提出の手引」令和8年版 第3章 退職所得の源泉徴収票・特別徴収票 PDF(新しいタブで開きます)
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)(新しいタブで開きます)
- 国税庁 タックスアンサー No.2732 退職手当等に対する源泉徴収(別紙 速算表を含む)(新しいタブで開きます)
- 国税庁 タックスアンサー No.2735 同じ年に2か所以上から退職手当等が支払われるとき(新しいタブで開きます)
- 国税庁 タックスアンサー No.2674 中途就職者の年末調整(新しいタブで開きます)
- 国税庁「退職所得の記入方法等」(令和7年分の確定申告の手引き)(新しいタブで開きます)
- デジタル庁 e-Gov法令検索「所得税法」(30条・201条・203条・226条)(新しいタブで開きます)
- デジタル庁 e-Gov法令検索「地方税法」(50条の4・328条の3など)(新しいタブで開きます)
次にすること
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。