16歳未満の扶養親族の書き方|住民税欄・3人目以降の記入例(令和9年分)
詳細解説
本記事にはプロモーションを含みます。
16歳未満の子は、給与所得者の扶養控除等(異動)申告書の下の段「住民税に関する事項」の「16歳未満の扶養親族」欄に書きます。令和9年分の申告書では、平成24年1月2日以後に生まれた扶養親族が対象です。所得税の扶養控除の対象ではありませんが、この欄は市区町村に出す住民税の扶養親族申告書を兼ねているので、書きもれのないようにします。
この記事は、令和9年の給与から使う令和9年分の様式を使い、子が1人の場合の記入例に加えて、3人目以降・16歳以上の子もいる・国外に住む子の記入例を載せています。国税庁の記載例は16歳未満の子1人の例だけです。子の生年月日を入れると、どの欄に書くかが分かる道具もあります。
様式ガイド令和9年分 給与所得者の扶養控除等(異動)申告書
- 発行元
- 国税庁
- 様式の版
- 令和9年分(国税庁の様式ページに掲載の現行PDF・表裏2ページ)
- 提出
- 令和9年の最初の給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ提出
氏名・住所、A欄(源泉控除対象配偶者)、B欄(源泉控除対象親族)など申告書全体の書き方は、扶養控除等申告書の書き方の記事で説明しています。
出典:国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」(新しいタブで開きます)。申告書は公式の様式を改変せずに掲載しています。記入例は当サイトで赤字を書き加えたものです。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 「住民税に関する事項」の16歳未満の扶養親族欄の7つの列の書き方と、令和9年分の様式に赤字で書き込んだ記入例
- 3人目以降・16歳以上の子もいる・国外に住む子の場合の記入例
- 子の生年月日から、住民税の欄に書くか上のB欄に書くかが分かる道具
- 共働きの場合の考え方、書き間違えやすいポイント、提出の時期
16歳未満の扶養親族は、申告書のどこに何を書く?
申告書の表面のいちばん下、「○住民税に関する事項」の「16歳未満の扶養親族(平24.1.2以後生)」欄に、子1人につき1行で書きます。書くのは、氏名・個人番号・続柄・生年月日・住所又は居所・令和9年中の所得の見積額で、国外に住む子だけ「控除対象外国外扶養親族」に○を付けます。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 書く人 | 年齢16歳未満(平成24年1月2日以後生)の扶養親族がいる給与所得者 | 様式表面・記載例4❶ |
| 書く欄 | 表面の「住民税に関する事項」の16歳未満の扶養親族欄(2行) | 様式表面 |
| 扶養親族とは | あなたと生計を一にする親族で、令和9年中の所得の見積額が62万円以下の人 | 様式裏面4④ |
| 提出期限と提出先 | 令和9年の最初の給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ | 様式裏面1⑴ |
扶養控除等申告書の書き方A欄・B欄など申告書全体の記入例を見る
年末調整の申告書はどれを出す?4枚の申告書の出し分けと期限を確認する
扶養控除がないのに、なぜ16歳未満の子を書く?
この欄は、住民税の「給与所得者の扶養親族申告書」を兼ねているからです。様式の見出しには「この欄は、地方税法第45条の3の2及び第317条の3の2に基づき、給与の支払者を経由して市区町村長に提出する給与所得者の扶養親族等申告書の記載欄を兼ねています」とあります。
総務省は、住民税の扶養親族申告書は所得税の扶養控除等(異動)申告書と統合した1枚の様式になっていて、「住民税に関する事項」欄に年齢16歳未満の扶養親族に該当する旨を記載すると説明しています。住民税の非課税の制度では、養っている家族の有無や人数が考慮されます(総務省「個人住民税」)。
| 年齢(その年12月31日現在) | 所得税の扶養控除の額 | 根拠 |
|---|---|---|
| 16歳未満 | なし(控除対象扶養親族は16歳以上の人) | 国税庁 No.1180(注1) |
| 16歳以上(一般の控除対象扶養親族) | 38万円 | 国税庁 No.1180 |
| 19歳以上23歳未満(特定扶養親族) | 63万円 | 国税庁 No.1180 |
| 70歳以上(老人扶養親族) | 48万円(同居老親等は58万円) | 国税庁 No.1180 |
表の金額は所得税の扶養控除の額です。16歳未満の子には所得税の扶養控除はありませんが、住民税に関する事項の欄には書きます。
また、16歳未満の子が障害者に当たる場合は、扶養控除はなくても障害者控除の対象です。このときはC欄にも書きます(国税庁の記載例3❷)。C欄の書き方は「年末調整 障害者控除の書き方」で説明しています。
子どもの分の扶養控除は無いので、空欄で出してもいいですか。
国税庁の「年末調整のしかた」(令和8年版)は、年齢16歳未満の扶養親族は「住民税に関する事項」欄の記載事項になるので「記載漏れのないようご注意ください」としています。所得税の控除の有無とは別に書く欄です。
どの様式を使う?令和9年分と令和8年分の違いは?
令和9年の給与に使うのは令和9年分の申告書で、令和9年の最初の給与の支払を受ける日の前日までに出します(様式裏面1⑴)。令和9年分では、16歳未満の扶養親族欄の区切りが「平24.1.2以後生」です。令和8年分の申告書では、16歳以上の区切りが「平成23年1月1日以前に生まれた人」で、令和9年分と1年ずれています(令和8年分の様式裏面4⑤)。令和8年分の申告書を書くときは、その様式に印刷された生年月日の区切りに従ってください。
前年に出した申告書から内容が変わらないときは、勤務先の指示があれば「異動がない」旨を書いた簡易な申告書を出せます(様式裏面1⑵)。
書き始める前に何を用意する?
- 子の氏名(フリガナ)・生年月日が分かるもの
- 子の個人番号(マイナンバー)。勤務先から記載を省略してよいと言われていれば不要です
- 子の住所又は居所(国税庁の記載例も、子の欄に住所を書いています)
- 子にアルバイトなどの収入があれば、令和9年中の所得の見積額
住民税に関する事項の書き方:16歳未満の子が1人の場合
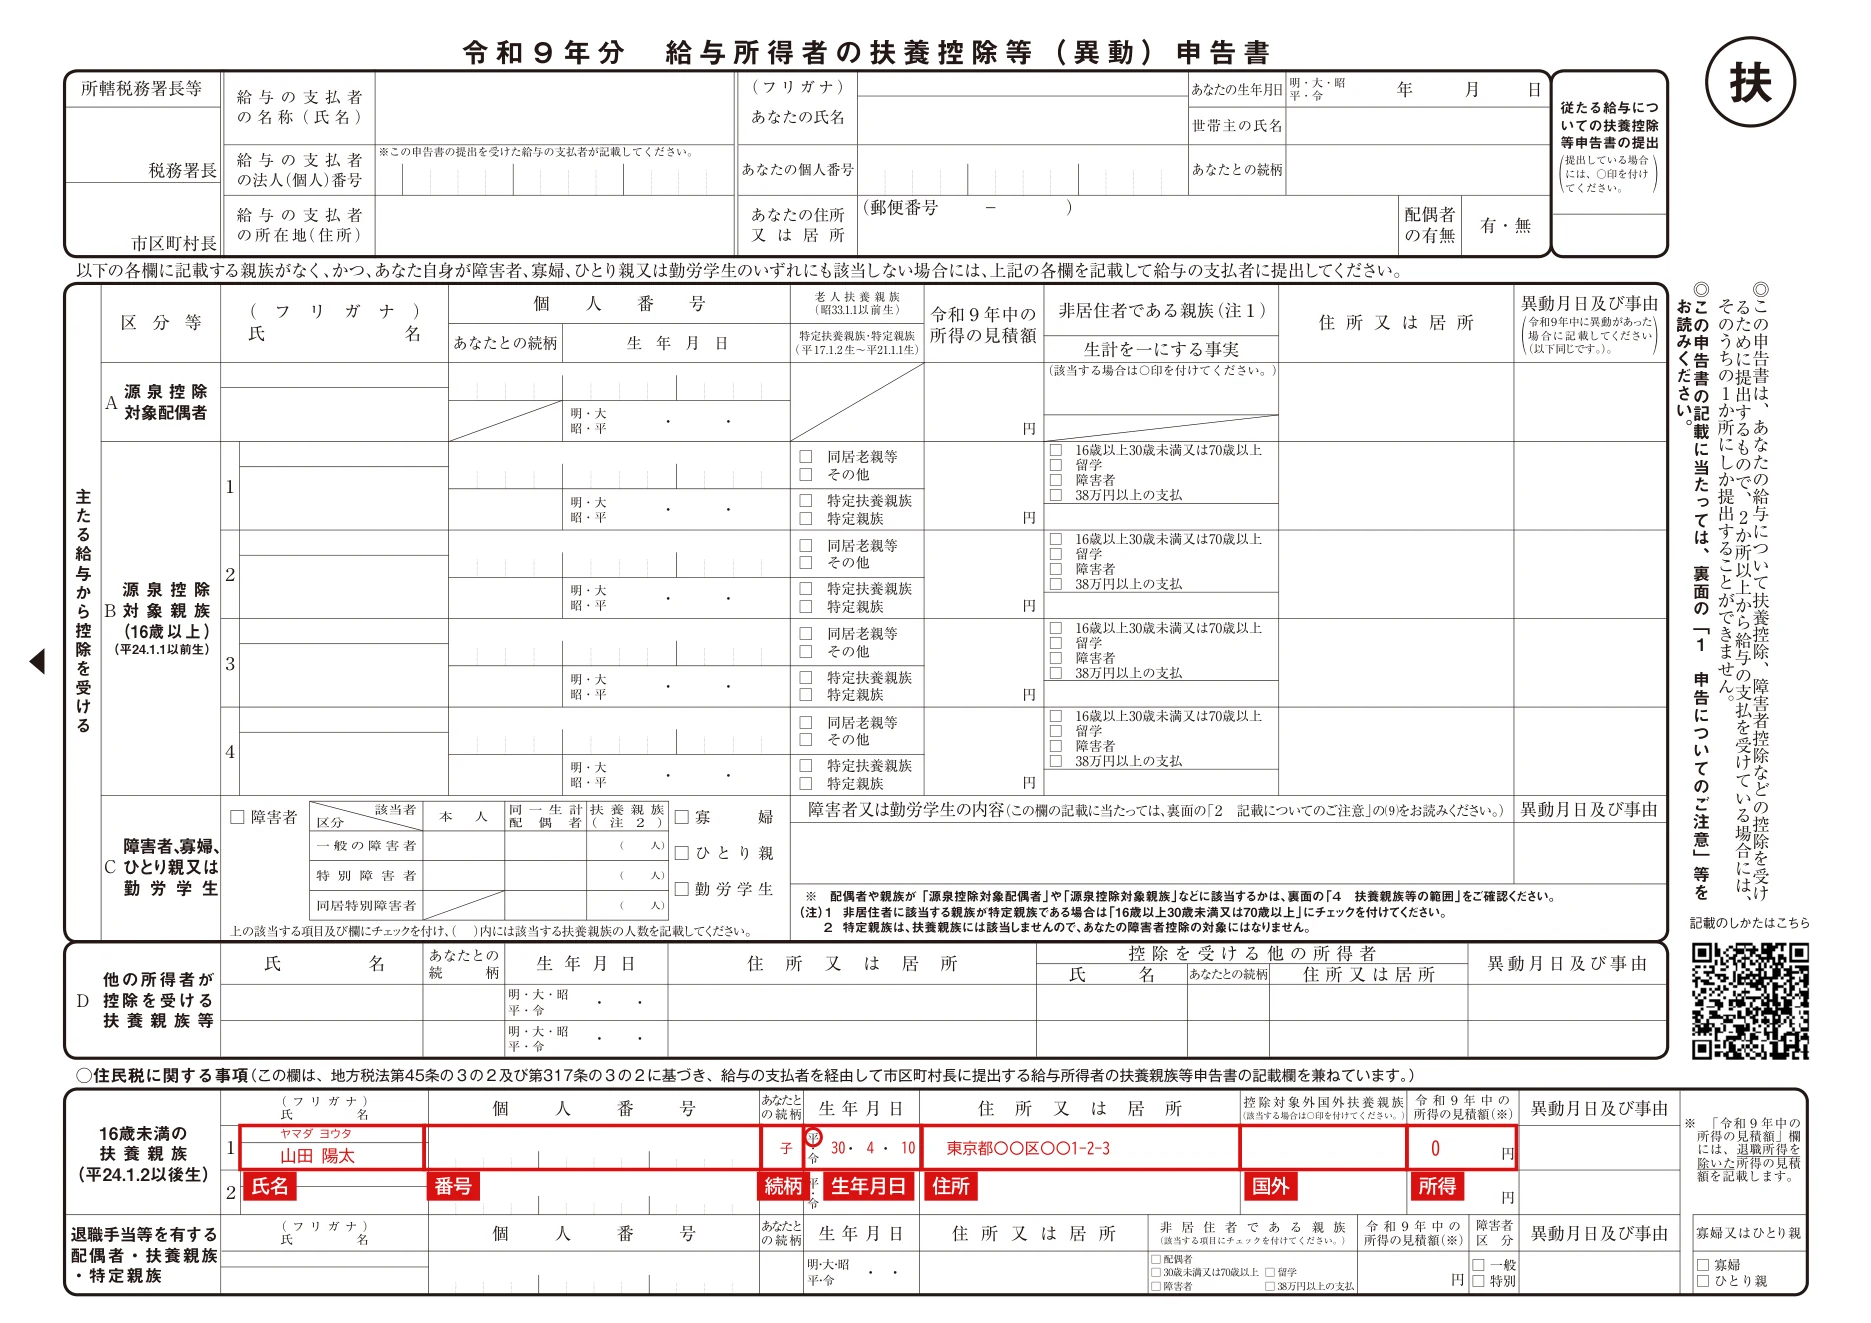
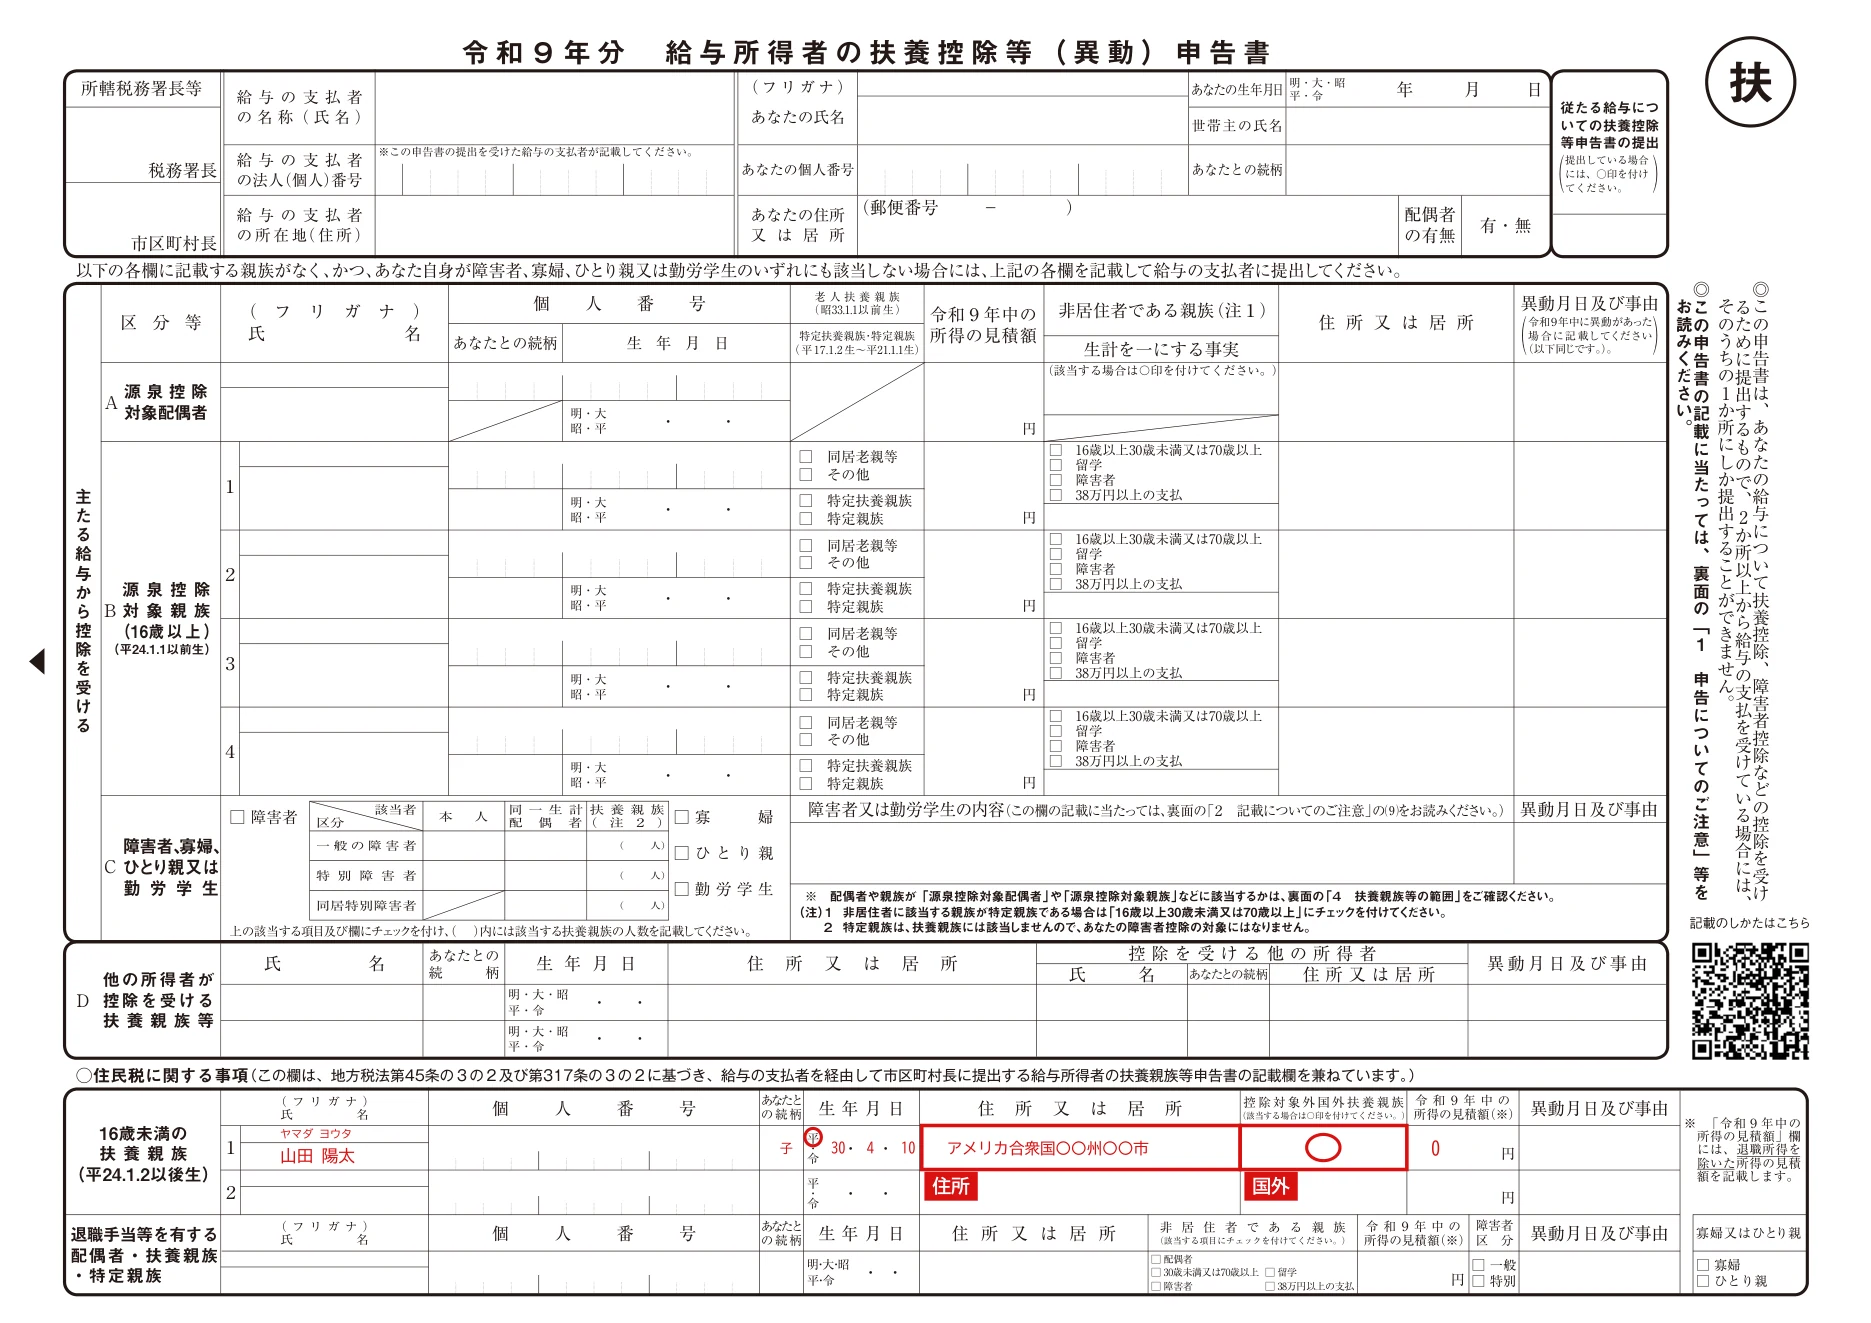
平成30年4月10日生まれの子が1人いる場合の例です。表面の下の段、「16歳未満の扶養親族」欄の1行目に書きます。
 (新しいタブで開きます)(新しいタブで開きます)
氏名(フリガナ)氏名:子の氏名とフリガナを書く
上の段にフリガナ、下の段に氏名を書きます。
記入例:山田 陽太
根拠:様式表面、国税庁の記載例(「ヤマカワ サブロウ/山川 三郎」)
番号個人番号:子のマイナンバーを書く
子の個人番号(12桁)を書きます。様式裏面は、年齢16歳未満の扶養親族のマイナンバーを記載する必要があるとしたうえで、一定の要件の下で記載を要しない場合があるので給与の支払者に確認するよう案内しています。
記入例:(子の個人番号12桁。見本では書かない)
根拠:様式裏面2⑵、総務省「個人住民税の『給与所得者の扶養親族申告書』等について」
続柄あなたとの続柄:「子」と書く
申告書を出すあなたから見た続柄を書きます。
記入例:子
根拠:様式表面、国税庁の記載例
生年月日生年月日:平か令に○を付け、年・月・日を書く
元号は印刷された「平」「令」のどちらかに○を付けます。平成31年4月30日までの生まれは平、令和元年5月1日以後の生まれは令です。
記入例:平に○ 30・4・10
根拠:様式表面(平24.1.2以後生)、国税庁の記載例(平に○ 25・7・5)
住所住所又は居所:子の住所を書く
子の住所又は居所を書きます。国税庁の記載例も、子の欄に住所を書いています。あなたと同じ住所でも、記載例は住所を書く形になっています。「同上」と書いてよいかは、勤務先に確認してください。
記入例:子の住所を都道府県から番地まで(画像の例は架空の住所)
根拠:様式表面、国税庁の記載例(住所を番地まで書いている)
国外控除対象外国外扶養親族:国外に住む子だけ○
子が国内に住所を有しない場合だけ○を付けます。日本に住んでいる子は空欄です。
記入例:国外に住む子だけ○
根拠:国税庁の記載例4❷
所得令和9年中の所得の見積額:収入がなければ0
子の令和9年中の所得の見積額を書きます。退職所得は除きます。収入のない子は「0」です。退職手当等の支払を受ける16歳未満の子で、退職所得を含む所得の見積額が62万円を超える場合は、この欄には書かず「退職手当等を有する配偶者・扶養親族・特定親族」欄だけに書きます(様式裏面2⑾)。
記入例:0
根拠:様式表面の※「退職所得を除いた所得の見積額を記載します」、国税庁の記載例(0円)
右端の「異動月日及び事由」は、令和9年の途中で子が生まれたなど、内容に異動があったときに書く欄です。
住民税に関する事項のポイント
- 書くのは平成24年1月2日以後に生まれた扶養親族(令和9年分)
- 氏名・個人番号・続柄・生年月日・住所・所得の見積額を書く
- 国外に住む子だけ、控除対象外国外扶養親族に○
- 扶養控除はないが、住民税の扶養親族申告書を兼ねる欄なので書きもれない
子が3人以上・16歳以上の子もいる・国外に住む子:書き方はどう変わる?
16歳未満の扶養親族欄は2行です。子の人数や年齢、住んでいる場所で、書く行と欄が変わります。
| 状況 | 書き方 | 根拠 |
|---|---|---|
| 16歳未満の子が2人 | 1行目と2行目に1人ずつ書く | 様式表面 |
| 16歳未満の子が3人目以降 | 記載欄が足りない分は、適宜の様式に書いて申告書に添付する | 国税庁の記載例※1 |
| 16歳以上の子もいる | 16歳以上(平成24年1月1日以前生)の子は上のB欄、16歳未満の子は住民税に関する事項に分けて書く | 様式表面 |
| 国外に住む16歳未満の子 | 「住所又は居所」の欄に国外の住所を書き、控除対象外国外扶養親族に○。確認書類を市区町村に出す場合がある | 記載例4❷、様式裏面2⑾ |
16歳未満の子が2人いる場合(3人目以降は添付)
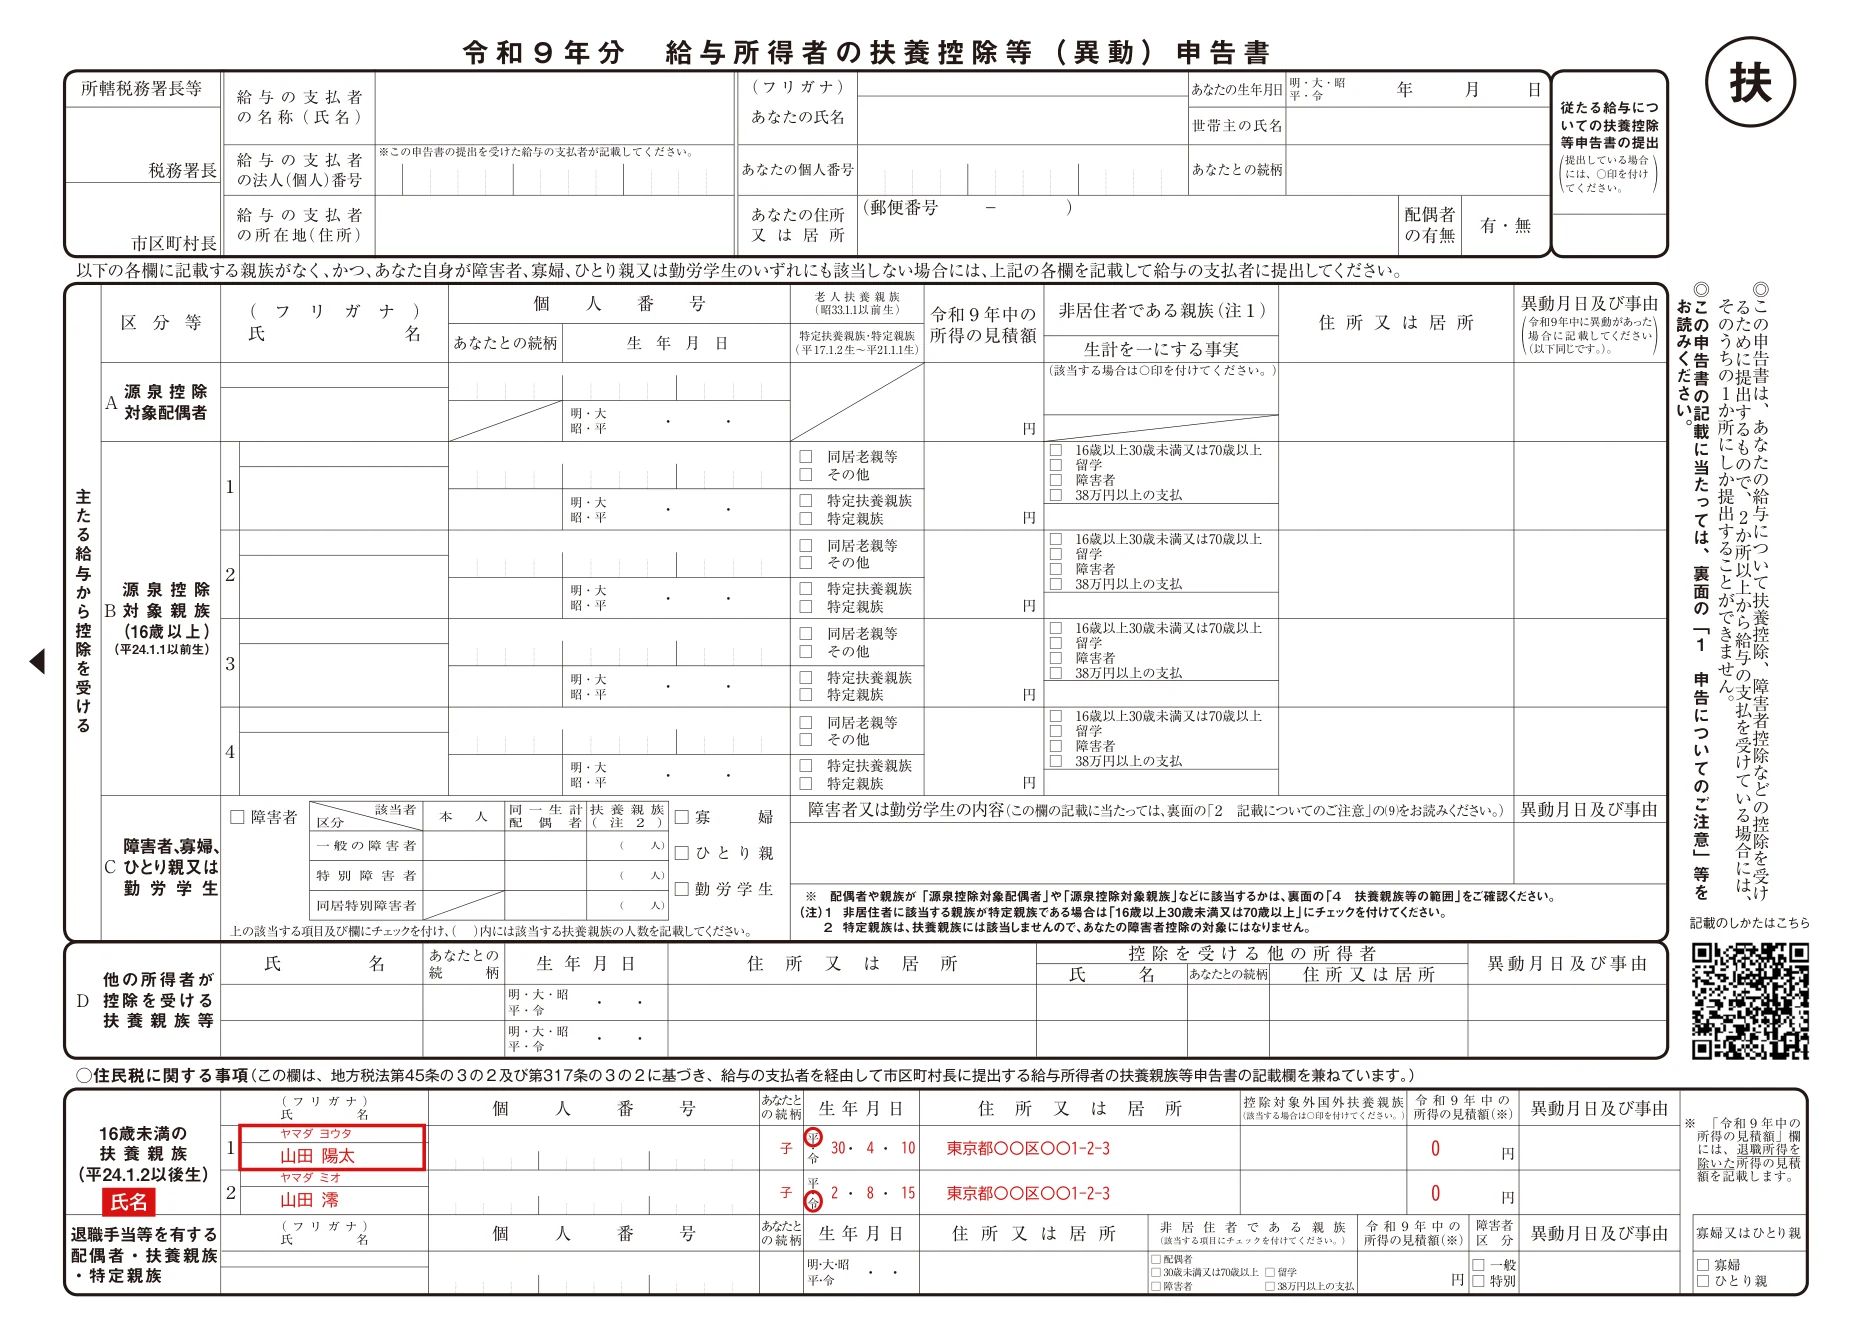
平成30年4月10日生まれと令和2年8月15日生まれの子がいる場合の例です。2人目は2行目に書き、令和生まれなので生年月日は「令」に○を付けます。3人目以降は2行に入りきらないので、国税庁の記載例のとおり、適宜の様式に書いて申告書に添付します。
 (新しいタブで開きます)
3人目の子を書く別紙は、決まった用紙がありますか。
国税庁の記載例は「記載欄が足りない場合は、適宜の様式に記載して、この申告書に添付してください」としていて、決まった用紙は示していません。勤務先に指定の用紙があるか確認し、なければ同じ項目(氏名・個人番号・続柄・生年月日・住所・所得の見積額)を書いた紙を添えます。
16歳以上の子と16歳未満の子がいる場合
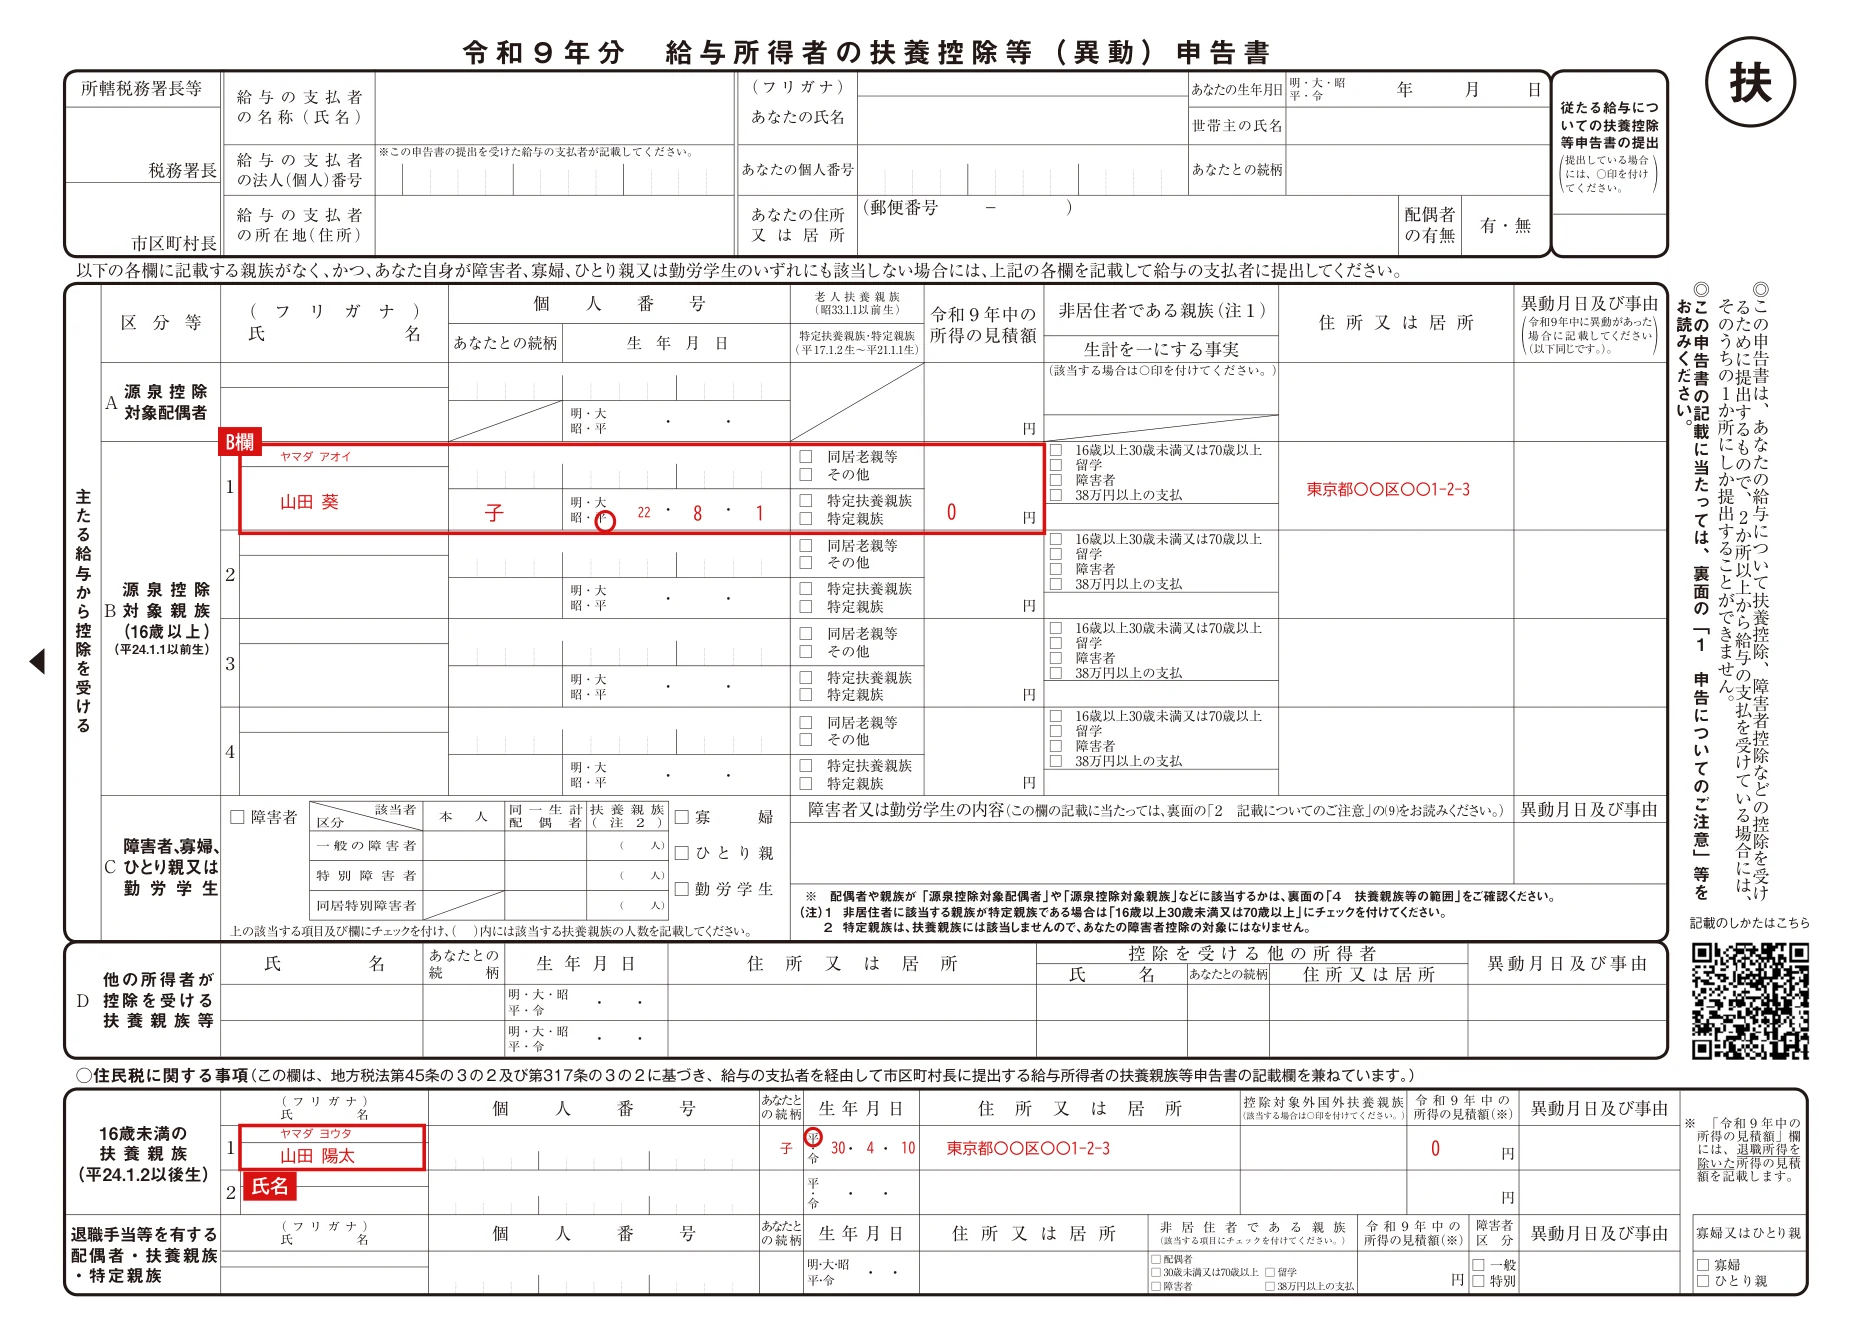
平成22年8月1日生まれ(令和9年12月31日現在17歳)の子と、平成30年4月10日生まれの子がいる場合の例です。17歳の子は上のB欄「源泉控除対象親族(16歳以上)」に、9歳の子は住民税に関する事項に書きます。
B欄B欄:源泉控除対象親族(16歳以上)は上の欄に書く
記入例:山田 葵 平22・8・1(16歳以上の子は上のB欄へ)
 (新しいタブで開きます)
B欄の書き方(特定扶養親族などのチェック)は、扶養控除等申告書の書き方で説明しています。
16歳未満の子が国外に住んでいる場合
「住所又は居所」の欄に国外の住所を書き、控除対象外国外扶養親族の欄に○を付けます。この場合、親族関係書類と送金関係書類を令和10年3月15日までに住所所在地の市区町村に提出しなければならない場合があります(国税庁の記載例4❷)。
 (新しいタブで開きます)
何年何月生まれまでが「16歳未満」?生年月日で調べる
令和9年分の申告書では、平成24年1月2日以後に生まれた扶養親族が16歳未満の扶養親族欄、平成24年1月1日以前に生まれた扶養親族がB欄(16歳以上)です。控除対象扶養親族は、その年の12月31日現在の年齢が16歳以上の人です(国税庁 No.1180)。平成17年1月2日から平成21年1月1日までに生まれた人はB欄に書き、所得の見積額が62万円以下なら「特定扶養親族」、62万円超100万円以下なら「特定親族」にチェックします(様式裏面4⑥、国税庁の記載例2❺)。
子の生年月日で、どの欄に書くかを調べる
子の生年月日を入れると、書く欄、令和9年12月31日現在の年齢、生年月日欄に書く和暦が出ます。
令和9年分の申告書では、平成24年1月2日以後に生まれた扶養親族は住民税に関する事項の16歳未満の扶養親族欄、平成24年1月1日以前に生まれた扶養親族はB欄に書きます。
生まれた日と書く欄の早見表(令和9年分)を開く
| 生年月日 | 書く欄 | 令和9年12月31日現在の年齢 |
|---|---|---|
| 平成17年1月1日 | B 源泉控除対象親族(16歳以上)欄 | 23歳 |
| 平成17年1月2日 | B 源泉控除対象親族(16歳以上)欄。特定扶養親族または特定親族にチェック(所得の見積額62万円以下は特定扶養親族、62万円超100万円以下は特定親族) | 22歳 |
| 平成21年1月1日 | B 源泉控除対象親族(16歳以上)欄。特定扶養親族または特定親族にチェック(所得の見積額62万円以下は特定扶養親族、62万円超100万円以下は特定親族) | 19歳 |
| 平成21年1月2日 | B 源泉控除対象親族(16歳以上)欄 | 18歳 |
| 平成24年1月1日 | B 源泉控除対象親族(16歳以上)欄 | 16歳 |
| 平成24年1月2日 | 住民税に関する事項「16歳未満の扶養親族」欄 | 15歳 |
| 令和9年1月1日 | 住民税に関する事項「16歳未満の扶養親族」欄 | 1歳 |
共働きの場合、16歳未満の子は夫と妻のどちらの申告書に書く?
所得税では、夫婦の両方の扶養親族に当たる子をどちらの扶養親族とするかは、二人が出す申告書に書いたところによります(所得税法施行令第219条)。住民税での扱いは、様式が「住民税に関する事項」欄について不明な点はお住まいの市区町村へ尋ねるよう案内しているので、市区町村に確認してください。
夫婦の両方が同じ子を自分の扶養親族として申告書に書いたときなど、どちらか決まらない場合の所得税の決め方も同じ条文にあります。すでにどちらかの申告書でその子を扶養親族としていればその人の扶養親族、それでも決まらなければ所得(総所得金額・退職所得金額・山林所得金額の合計額)の見積額が大きい人の扶養親族です(同条第2項)。16歳未満の子が障害者に当たり、その障害者控除を夫婦の他方が受ける場合などは、その子の氏名などをD欄に書きます(様式裏面2⑽)。
妻の扶養に入っている子を、夫の申告書にも書いてしまいました。
勤務先に伝え、お住まいの市区町村にも確認してください。様式は、住民税に関する事項について不明な点は市区町村へ尋ねるよう案内しています。提出後に記載内容に異動があったときは、別に異動申告書を出すか、出した申告書の該当項目を異動後の内容に補正します(様式裏面1⑶)。
書き間違えやすい6つのポイント
様式の注記・裏面の「記載についてのご注意」・国税庁の記載例から、書きもれにつながりやすいところを集めました。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG扶養控除がないので、16歳未満の子を書かない | OK住民税に関する事項の16歳未満の扶養親族欄に書く | 年末調整のしかた、様式表面 |
| NG16歳未満の子を上のB欄に書く | OK平成24年1月2日以後生まれは住民税に関する事項、B欄は平成24年1月1日以前生まれ | 様式表面 |
| NG令和生まれの子の生年月日で「平」に○ | OK令和元年5月1日以後の生まれは「令」に○ | 様式表面 |
| NG国内に住む子に、控除対象外国外扶養親族の○を付ける | OK○は国内に住所を有しない子だけ | 記載例4❷ |
| NG3人目の子を欄の外に書き足す | OK記載欄が足りない分は適宜の様式に書いて添付 | 記載例※1 |
| NG子の所得の見積額に退職所得を含める | OK退職所得を除いた所得の見積額を書く | 様式表面の※ |
欄ごとの書き方一覧
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| (フリガナ)氏名 | 本人 | 子の氏名とフリガナ | 様式表面 |
| 個人番号 | 本人 | 子のマイナンバー(勤務先が省略を認める場合あり) | 様式裏面2⑵ |
| あなたとの続柄 | 本人 | 子 | 様式表面 |
| 生年月日 | 本人 | 平か令に○、年・月・日 | 様式表面 |
| 住所又は居所 | 本人 | 子の住所 | 記載例 |
| 控除対象外国外扶養親族 | 本人 | 国外に住む子だけ○ | 記載例4❷ |
| 令和9年中の所得の見積額 | 本人 | 退職所得を除いた所得の見積額(収入がなければ0) | 様式表面の※ |
| 異動月日及び事由 | 本人 | 年の途中で内容が変わったとき | 様式表面 |
いつまでに誰へ出す?年の途中で子が生まれたら?
提出先は給与の支払者(勤務先)です。令和9年分の申告書は、令和9年の最初の給与の支払を受ける日の前日までに出します。提出した後に子が生まれたなど記載内容に異動があったときは、別に異動申告書を出すか、出した申告書の該当項目を異動後の内容に補正します(様式裏面1⑶)。
- 子の生年月日で、16歳未満の扶養親族欄かB欄かを確かめる
- 住民税に関する事項に、氏名・個人番号・続柄・生年月日・住所・所得の見積額を書く
- 国外に住む子は○を付け、3人目以降は別紙を添付する
- 勤務先の締切までに、給与の支払者へ提出する
提出前に確認すること
用意しておく書類(チェックはこの端末にだけ保存されます)
出したあとはどうなる?
申告書は給与の支払者(勤務先)に出します。様式の見出しのとおり、「住民税に関する事項」は、給与の支払者を経由して市区町村長に提出する扶養親族等申告書の記載欄を兼ねています。住民税の扱いで分からないことは、お住まいの市区町村に尋ねてください。
住民税の決定通知書の見方扶養の人数がどの欄に反映されるかを確認する
源泉徴収票の見方年末調整の結果がどの欄に出るかを確認する
子育て世帯が使える給付金・助成金は、補助金・給付金の診断で確かめられます。
よくある質問
Q1.16歳未満の扶養親族は、扶養控除等申告書のどこに書きますか。
表面のいちばん下の「住民税に関する事項」の「16歳未満の扶養親族(平24.1.2以後生)」欄に書きます。上のB欄(源泉控除対象親族)は16歳以上の扶養親族の欄です。
Q2.令和9年分では、何年何月生まれまでが16歳未満の扶養親族ですか。
平成24年1月2日以後に生まれた扶養親族です。平成24年1月1日以前に生まれた扶養親族はB欄に書きます。
Q3.16歳未満の子に扶養控除はありますか。
所得税の扶養控除の対象は、その年の12月31日現在の年齢が16歳以上の扶養親族です。16歳未満の子は扶養控除の対象ではありませんが、住民税に関する事項の欄には書きます。障害者に当たる場合は、障害者控除の対象です。
Q4.子のマイナンバーは必ず書きますか。
様式裏面は記載する必要があるとしていますが、一定の要件の下で記載を要しない場合があるので、給与の支払者に確認するよう案内しています。
Q5.16歳未満の子が3人以上いるときは、どう書きますか。
欄は2行なので、3人目以降は適宜の様式に書いて申告書に添付します(国税庁の記載例)。
Q6.16歳未満の子を書き忘れたときは、どうすればいいですか。
書き忘れたときの直し方そのものは様式に書かれていません。様式裏面1⑶は、提出後に記載内容に異動があったときは、別に異動申告書を出すか、出した申告書の該当項目を異動後の内容に補正するよう案内しています。気づいたら勤務先に伝え、どちらの方法で直すかを確認してください。
Q7.子にアルバイト収入があるときは、所得の見積額に何を書きますか。
子の令和9年中の所得の見積額(退職所得を除く)を書きます。扶養親族は、あなたと生計を一にする親族で、令和9年中の所得の見積額が62万円以下の人です(様式裏面4④)。62万円を超える見込みのときは、この欄に書くかどうかを勤務先に確認してください。
最終更新:2026年10月5日(令和9年分の様式と国税庁の記載例に基づく)
出典
- 国税庁「[手続名]給与所得者の扶養控除等の(異動)申告」(様式・記載例)(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」(新しいタブで開きます)
- 国税庁タックスアンサー「No.1180 扶養控除」(新しいタブで開きます)
- 総務省「個人住民税の『給与所得者の扶養親族申告書』等について」(新しいタブで開きます)
- 総務省「個人住民税」(新しいタブで開きます)
- 所得税法施行令 第219条(新しいタブで開きます)
次にすること
- 令和9年分の申告書を用意する(様式カードのボタンからダウンロードできます)
- 子の生年月日で書く欄を確かめる
- 住民税に関する事項を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。