扶養控除等申告書の書き方|パート配偶者と大学生の記入例【令和9年分】
詳細解説
本記事にはプロモーションを含みます。
給与所得者の扶養控除等(異動)申告書は、給与の支払を受ける人が、その給与について扶養控除などの控除を毎月の源泉徴収で受けるために出す書類です。令和9年分は、令和9年の最初の給与の支払を受ける日の前日までに給与の支払者へ出します。あなたが書くのは表面で、家族の令和9年中の所得の見積額によって、書く欄(A・B・C・D)が決まります。
様式ガイド給与所得者の扶養控除等(異動)申告書(令和9年分)
- 発行元
- 国税庁
- 様式の版
- 令和9年分(国税庁の様式ページに掲載のPDF・2ページ)
- 提出
- 令和9年の最初の給与の支払を受ける日の前日までに、給与の支払者へ。中途就職は就職後最初の給与の支払を受ける日の前日まで
令和8年に同じ給与の支払者へ出した申告書から異動がなく、給与の支払者が認めていれば「簡易な申告書」を出せます。令和8年分の様式は別のPDFです。
出典:国税庁「給与所得者の扶養控除等(異動)申告書(令和9年分)」(新しいタブで開きます)。公式の様式を改変せずに掲載しています。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 令和9年分の様式に赤字で書き込んだ記入例と、あなたが書く表面の欄ごとの書き方
- 公式の記載例にない、パート配偶者・大学生の子・同居の父の状況別の記入例
- 家族の給与収入を入れると、所得の見積額と書く欄が分かる判定
- 書き間違えやすい点・添付書類・提出方法と、令和8年分の申告書との違い
どの様式を使う?令和8年分とは何が違う?
国税庁の様式ページには、令和9年分と令和8年分が並んで載っています。令和9年に最初に給与を受ける日の前日までに出すのは、令和9年分です。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 様式名 | 給与所得者の扶養控除等(異動)申告書(令和9年分)。個人住民税の「給与所得者の扶養親族申告書」と統合した様式 | 国税庁 様式ページ |
| 入手先 | 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」(PDF・2ページ。入力用PDFと「簡易対応様式」もある) | 国税庁 様式ページ |
| 提出先 | 給与の支払者(勤め先)。本来は給与の支払者を経由して税務署長と市区町村長へ出す書類だが、特に求められた場合以外は給与の支払者が保管する | 国税庁 様式ページ |
| 記入者 | あなた(表面)。給与の支払者の法人(個人)番号は、提出を受けた給与の支払者が記載する | 様式表面・記載例 |
| 提出時期 | 令和9年の最初の給与の支払を受ける日の前日まで。異動があったときは、異動の日後、最初に給与の支払を受ける日の前日まで | 国税庁 様式ページ・裏面1⑴ |
この申告書は、所得税の扶養控除などのための書類です。健康保険の被扶養者や社会保険の加入は別の制度で、書類も基準も別です。健康保険 被扶養者異動届の書き方や、社会保険の106万円の壁撤廃で確認できます。
令和8年分の様式との数値の違いと、令和8年12月の出し直しは後ろの節にまとめました。年末調整で別に出す申告書は年末調整の申告書はどれを出す?で整理しています。
書き始める前に何を用意する?
- あなたと家族のマイナンバー(一定の要件の下で記載を要しない場合があるので、給与の支払者に確認します。裏面2⑵)
- 家族の氏名・生年月日・続柄・住所
- 家族の令和9年中の所得の見込み(給与は収入の見込みから所得を出します。下の判定が使えます)
- 令和8年に同じ給与の支払者へ出した申告書の控え(異動がなければ、簡易な申告書で出せる場合があります。裏面1⑵)
- 基礎控除や配偶者控除の申告は別の申告書です(基礎控除申告書の書き方)
- 該当する人だけ:勤労学生の証明書・前の勤め先の源泉徴収票(添付書類の節)
1ページ目(表面)の書き方
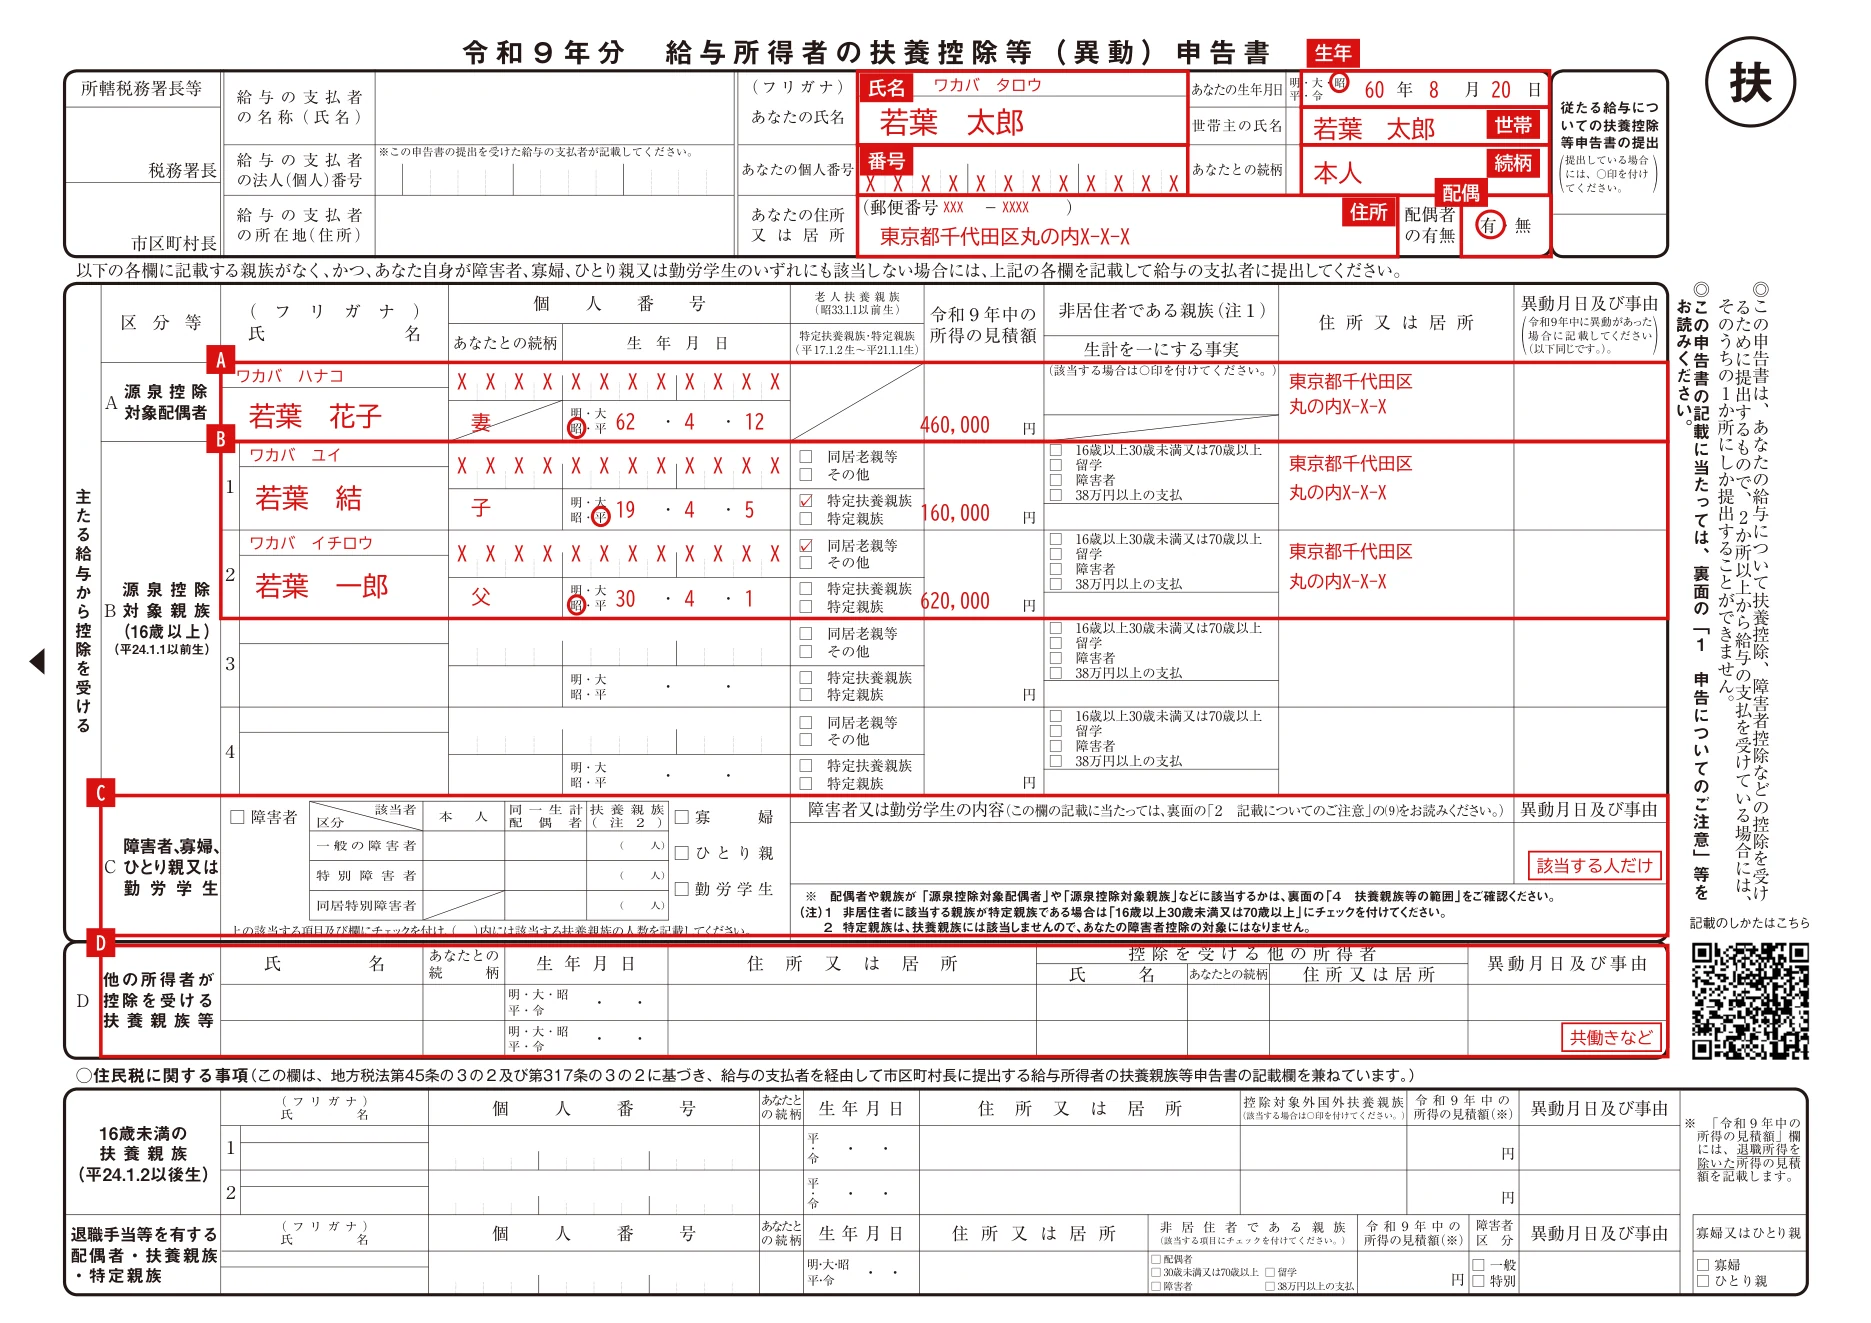 (新しいタブで開きます)
氏名あなたの氏名:フリガナと氏名
上段の「あなたの氏名」欄に、フリガナと氏名を書きます。
記入例:ワカバ タロウ/若葉 太郎
根拠:様式表面
生年あなたの生年月日:元号に○をつけて年月日
元号に○をつけて、年月日を書きます。
記入例:昭和60年8月20日
根拠:様式表面
番号あなたの個人番号:マイナンバー
マイナンバー(個人番号)を書きます。一定の要件の下で記載を要しない場合があるため、給与の支払者に確認します。
記入例:XXXXXXXXXXXX(12桁)
根拠:様式裏面 2 記載についてのご注意⑵
住所あなたの住所又は居所:郵便番号と住所
郵便番号と、あなたの住所又は居所を書きます。
記入例:東京都千代田区丸の内X-X-X
根拠:様式表面
世帯世帯主の氏名:世帯主の氏名を書く
世帯主の氏名を書きます。あなたが世帯主なら、あなた自身の氏名です。
記入例:若葉 太郎
根拠:様式表面・国税庁の記載例(世帯主の氏名)
続柄あなたとの続柄:世帯主との続柄
世帯主とあなたの続柄を書きます。あなたが世帯主なら「本人」です。国税庁の記載例も、世帯主の氏名に本人の氏名、続柄に「本人」と書いています。
記入例:本人
根拠:様式表面・国税庁の記載例(あなたとの続柄)
配偶配偶者の有無:有・無に○
配偶者がいるかどうかを、「有」「無」のどちらかに○で囲みます。
記入例:有
根拠:様式表面
左上の「所轄税務署長等」には、給与の支払者の所在地等の所轄税務署長と、あなたの住所地等の市区町村長を書きます(記載例❶)。給与の支払者の名称・所在地などは、給与の支払者に確認します。法人(個人)番号は、提出を受けた給与の支払者が記載するので、あなたが書く必要はありません。右上の枠は、2か所以上から給与を受けていて、ほかの給与の支払者に「従たる給与についての扶養控除等申告書」を出している場合に○印をつけます。
給与の支払者が2か所あります。どちらにも出しますか?
いいえ。この申告書は、2か所以上から給与を受けている場合でも、そのうちの1か所にしか出せません。控除しきれない場合に限り、ほかの給与の支払者へ「従たる給与についての扶養控除等申告書」を出せます(裏面1⑷)。
(新しいタブで開きます)A源泉控除対象配偶者:所得の見積額が95万円以下の配偶者
あなたの所得の見積額が900万円以下で、生計を一にする配偶者の令和9年中の所得の見積額が95万円以下(給与収入だけなら169万円以下)のときに書きます。青色事業専従者等は除きます。
夫婦の双方が、お互いに源泉控除対象配偶者として書くことはできません。
記入例:若葉 花子さん、所得の見積額は460,000円(給与収入120万円−給与所得控除74万円)
根拠:様式裏面 4 扶養親族等の範囲③・2 記載についてのご注意⑹、年末調整のしかた(令和8年分)
B源泉控除対象親族(16歳以上):生計を一にする16歳以上の親族
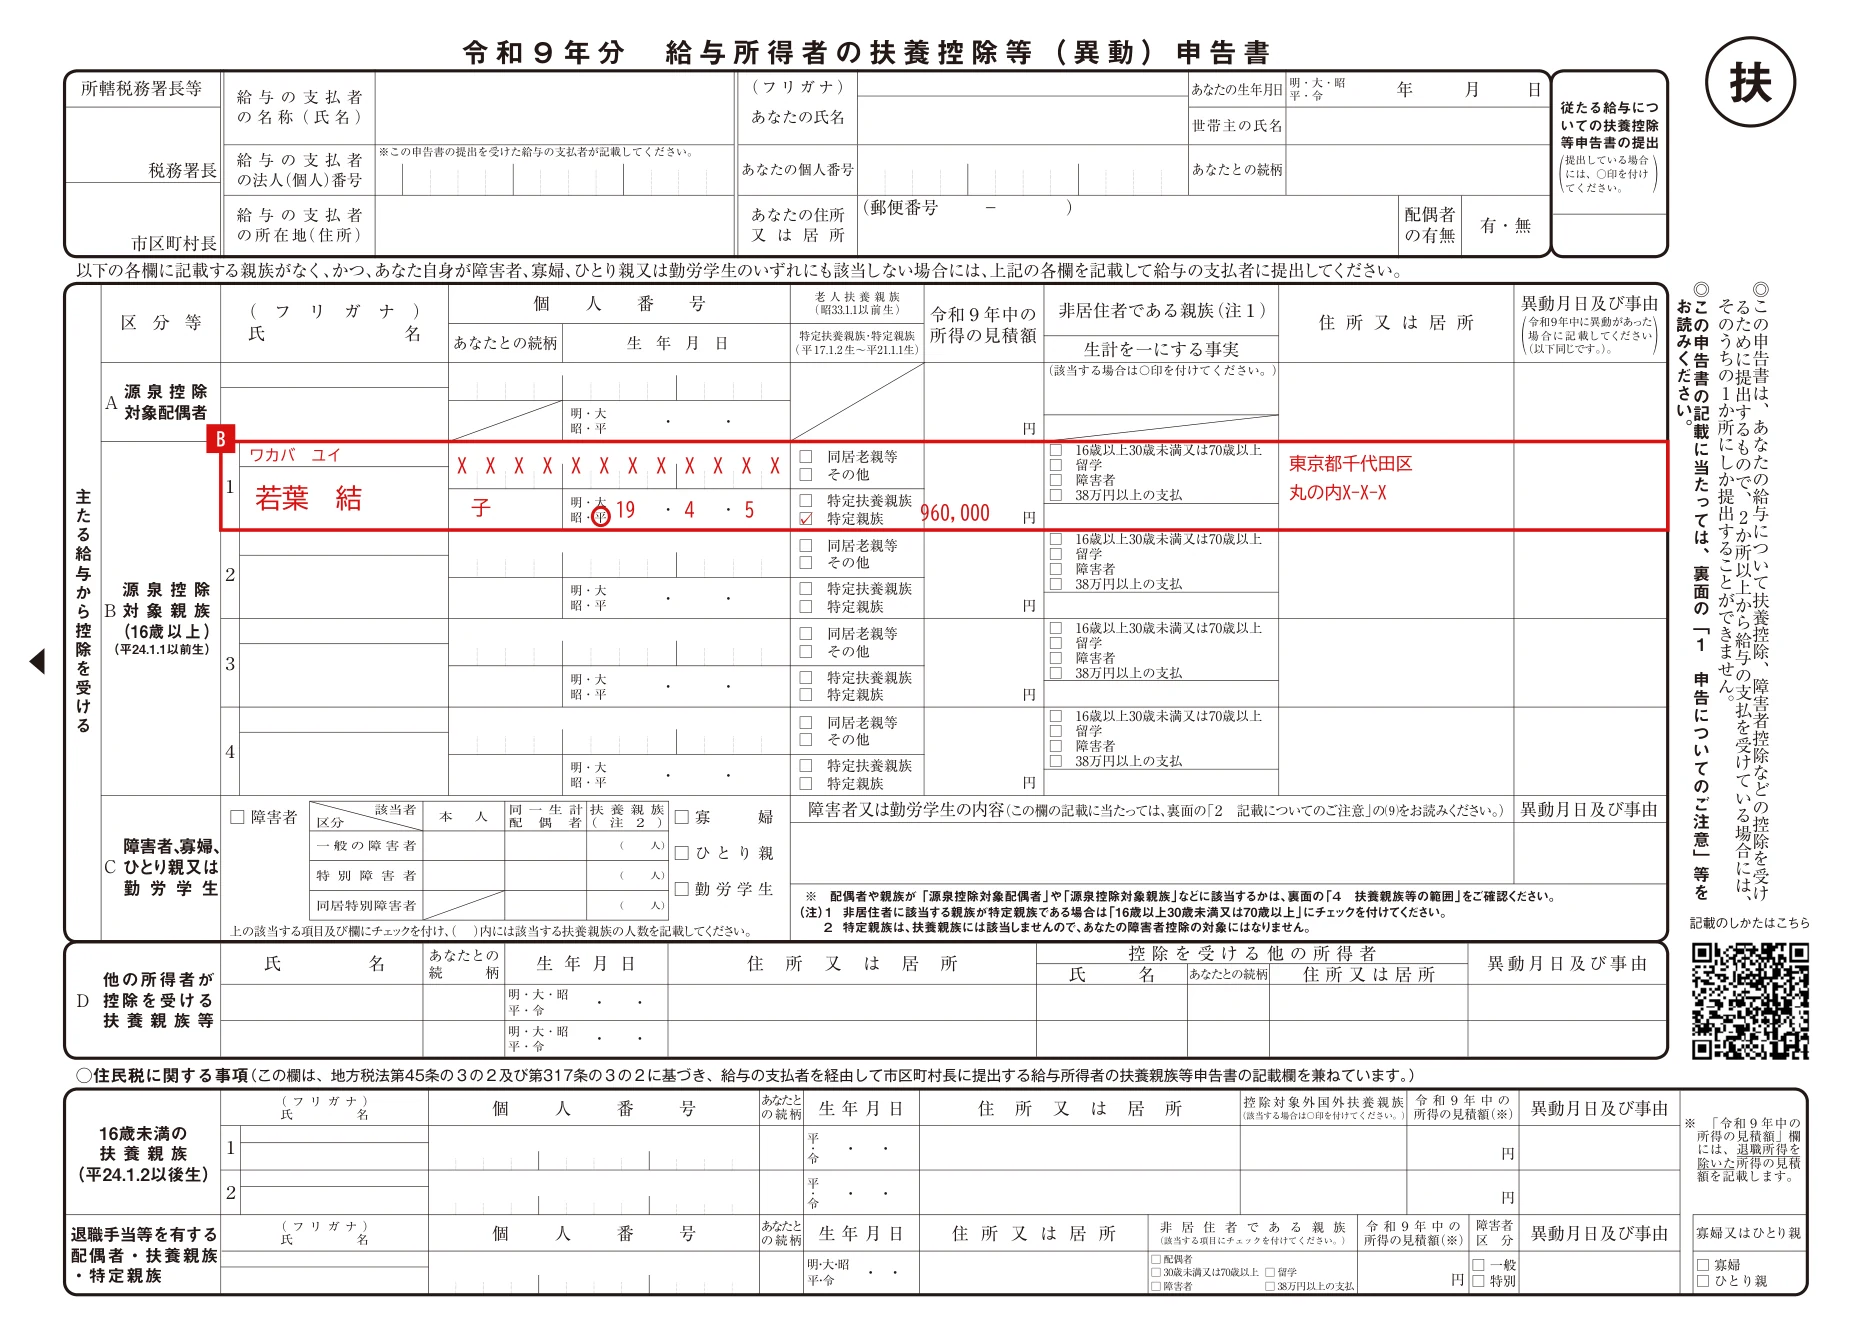
生計を一にする配偶者以外の親族で、令和9年12月31日現在16歳以上の人を書きます。所得の見積額が62万円以下なら控除対象扶養親族、19歳以上23歳未満で62万円超100万円以下なら特定親族として書けます。
70歳以上は「老人扶養親族」の「同居老親等」か「その他」に、19歳以上23歳未満は「特定扶養親族」か「特定親族」にチェックを入れます。
記入例:若葉 結さん(20歳)、所得の見積額160,000円、特定扶養親族にチェック
根拠:様式裏面 4 扶養親族等の範囲⑤⑥⑦⑧⑨・2 記載についてのご注意⑸
| 区分 | 控除額 | 条件(令和9年中の所得の見積額) |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 16歳以上、62万円以下 |
| 特定扶養親族 | 63万円 | 19歳以上23歳未満、62万円以下 |
| 老人扶養親族(同居老親等以外) | 48万円 | 70歳以上、62万円以下 |
| 老人扶養親族(同居老親等) | 58万円 | 70歳以上で同居を常況としている父母など、62万円以下 |
| 特定親族 | 所得に応じて63万円〜3万円 | 19歳以上23歳未満、62万円超123万円以下(B欄に書けるのは100万円以下) |
控除額は国税庁タックスアンサー No.1180・No.1177 の金額です。年齢は令和9年12月31日現在で数えます。
| 区分 | 様式に印字された生年月日の範囲 |
|---|---|
| 16歳未満の扶養親族 | 平成24年1月2日以後生 |
| 源泉控除対象親族(16歳以上) | 平成24年1月1日以前生 |
| 特定扶養親族・特定親族(19歳以上23歳未満) | 平成17年1月2日〜平成21年1月1日生 |
| 老人扶養親族(70歳以上) | 昭和33年1月1日以前生 |
親族が非居住者のときは、「非居住者である親族」欄に書きます。16歳以上30歳未満または70歳以上なら「16歳以上30歳未満又は70歳以上」にチェックし、30歳以上70歳未満なら「留学」「障害者」「38万円以上の支払」のうち該当する項目にチェックします(2以上に当たるときはいずれか1つ)。配偶者が非居住者のときは○印をつけます(裏面2⑺)。
同居していない親でも、B欄に書けますか?
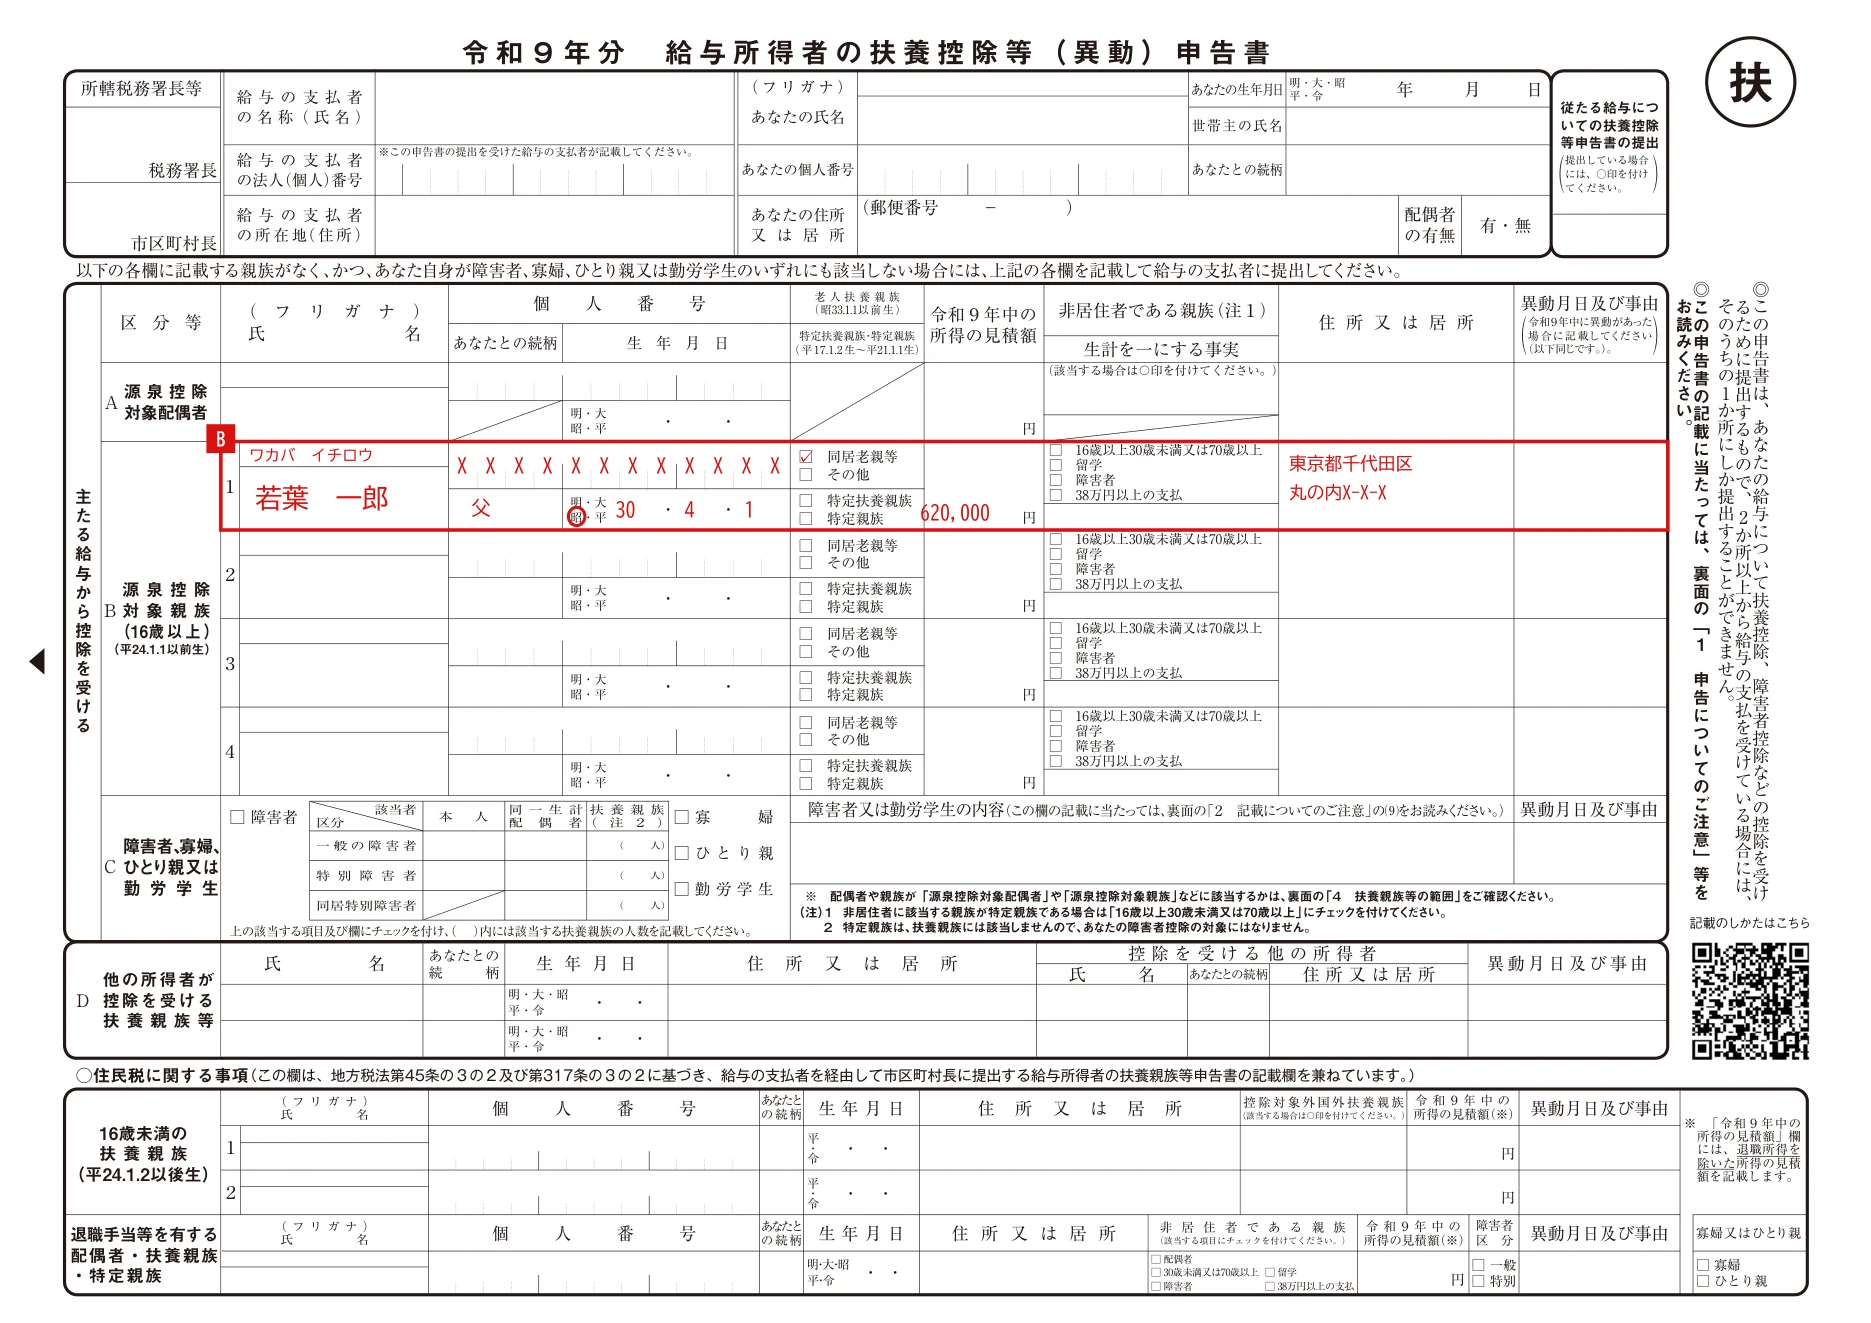
書けます。「同居老親等」は、70歳以上の人が、あなたまたは配偶者の直系尊属で、どちらかと同居を常況としているときだけです。70歳以上の別居の親は、老人扶養親族の「その他」にチェックします(裏面4⑩・2⑸)。
(新しいタブで開きます)C障害者、寡婦、ひとり親又は勤労学生:あなた自身や家族が当てはまるとき
該当する項目にチェックを入れ、障害者や勤労学生は内容欄にも書きます。内容欄の書き方は、障害者は障害の状態や手帳の種類と交付年月日、勤労学生は学校名と入学年月日、令和9年中の所得の種類とその見積額です(裏面2⑼)。
障害者は、該当者の区分(本人・同一生計配偶者・扶養親族)と、一般の障害者・特別障害者・同居特別障害者の別にチェックし、( )内に人数を書きます。障害者控除の対象になる扶養親族は、源泉控除対象親族と違って16歳未満の人も含みます。特定親族は扶養親族に当たらないので、あなたの障害者控除の対象にはなりません(国税庁の記載例・表面の注)。
障害者控除の詳しい書き方は、年末調整の障害者控除の書き方にまとめています。勤労学生は、令和9年中の所得の見積額が89万円以下(給与だけなら収入163万円以下)で、給与所得等以外の所得が10万円以下の人です。
記入例:当てはまらなければ空欄のままです
根拠:様式裏面 4 扶養親族等の範囲⑪〜⑮・2 記載についてのご注意⑼
D他の所得者が控除を受ける扶養親族等:共働きで、相手の扶養にする家族
あなたの同一生計内に所得者が2人以上いるときは、扶養親族等を他の所得者の扶養親族等にしたり、分けて控除を受けたりできます。そのときに、その扶養親族等の氏名などを書きます(裏面2⑽)。
記入例:共働きで、相手の扶養にする家族がいなければ空欄のままです
根拠:様式裏面 2 記載についてのご注意⑽
表面の最下段の「住民税に関する事項」には、16歳未満の扶養親族を書きます。ほかに、退職手当等(源泉徴収されるもの)の支払を受ける配偶者・扶養親族・特定親族で、退職所得を除いた所得の見積額が133万円以下の人(配偶者の場合)なども、この欄に書きます。国内に住所がない16歳未満の扶養親族は「控除対象外国外扶養親族」に○をつけます(裏面2⑾・国税庁の記載例)。3人目以降の書き方など、16歳未満の詳しい記入例は16歳未満の扶養親族の書き方にまとめています。
「所得の見積額」は、給与なら収入ではなく、収入から給与所得控除を引いた給与所得の金額です。非課税の遺族年金などは、判定の基礎になる所得に含めません(裏面2⑹)。
表面のポイント
- A・Bに書くか迷ったら、家族の給与収入から所得の見積額を出して、62万円・95万円・100万円と比べる
- 「特定扶養親族」と「特定親族」は、所得の見積額が62万円を超えるかどうかで分かれる
- 共働きの夫婦が、お互いを源泉控除対象配偶者にすることはできない
家族の給与収入から、どの欄に書くか調べる
給与だけの家族の令和9年中の収入の見込みを入れると、所得の見積額に書く金額と、書く欄が出ます。令和8・9年分の給与所得控除(収入190万円以下は74万円)で計算します。
令和9年分の給与所得は、収入が74万1,000円以上219万1,000円未満なら「収入−74万円」です。所得が62万円以下なら扶養親族(配偶者はA、16歳以上の親族はB)、配偶者は95万円以下ならAに書けます。
| 家族の区分 | 所得の見積額 | 給与収入だけの場合 | 根拠 |
|---|---|---|---|
| 同一生計配偶者・扶養親族 | 62万円以下 | 136万円以下 | 裏面4 ①④ |
| 源泉控除対象配偶者(A) | 95万円以下(あなたは900万円以下) | 169万円以下 | 裏面4 ③ |
| 特定親族 | 62万円超123万円以下 | 136万円超197万円以下 | 裏面4 ⑧ |
| 源泉控除対象親族(B)のうち特定親族 | 100万円以下 | 174万円以下 | 裏面4 ⑨ |
| 配偶者特別控除の対象 | 62万円超133万円以下 | 136万円超207万円以下 | 年末調整のしかた102.pdf |
| 勤労学生(あなた自身) | 89万円以下 | 163万円以下 | 裏面4 ⑮ |
給与収入と所得の対応は、国税庁の記載例にも例があります。給与収入136万円で所得62万円、169万円で95万円、174万円で100万円です(特定支出控除の適用がない場合)。
| 公的年金等の収入(雑所得のみの場合) | 65歳以上の所得 | 65歳未満の所得 |
|---|---|---|
| 62万円の境目 | 収入172万円で所得62万円 | 収入122万円で所得62万円 |
| 95万円の境目 | 収入205万円で所得95万円 | 収入163万3,334円で所得95万円 |
表は国税庁の記載例の参考表のとおりです。他の所得があるときは、所得を合計して判断します。
パート配偶者・大学生の子・同居の父はどう書く?
国税庁の記載例は、配偶者・子・父をまとめて1枚に書いた例だけです。ここでは、検索で多い3つの状況を、1人ずつ別の例にしました。氏名と金額は架空です。
パート配偶者(給与収入120万円の見込み)
給与所得は120万円−74万円で46万円です。所得の見積額に「460,000」と書きます。95万円以下なので、A欄に書けます。
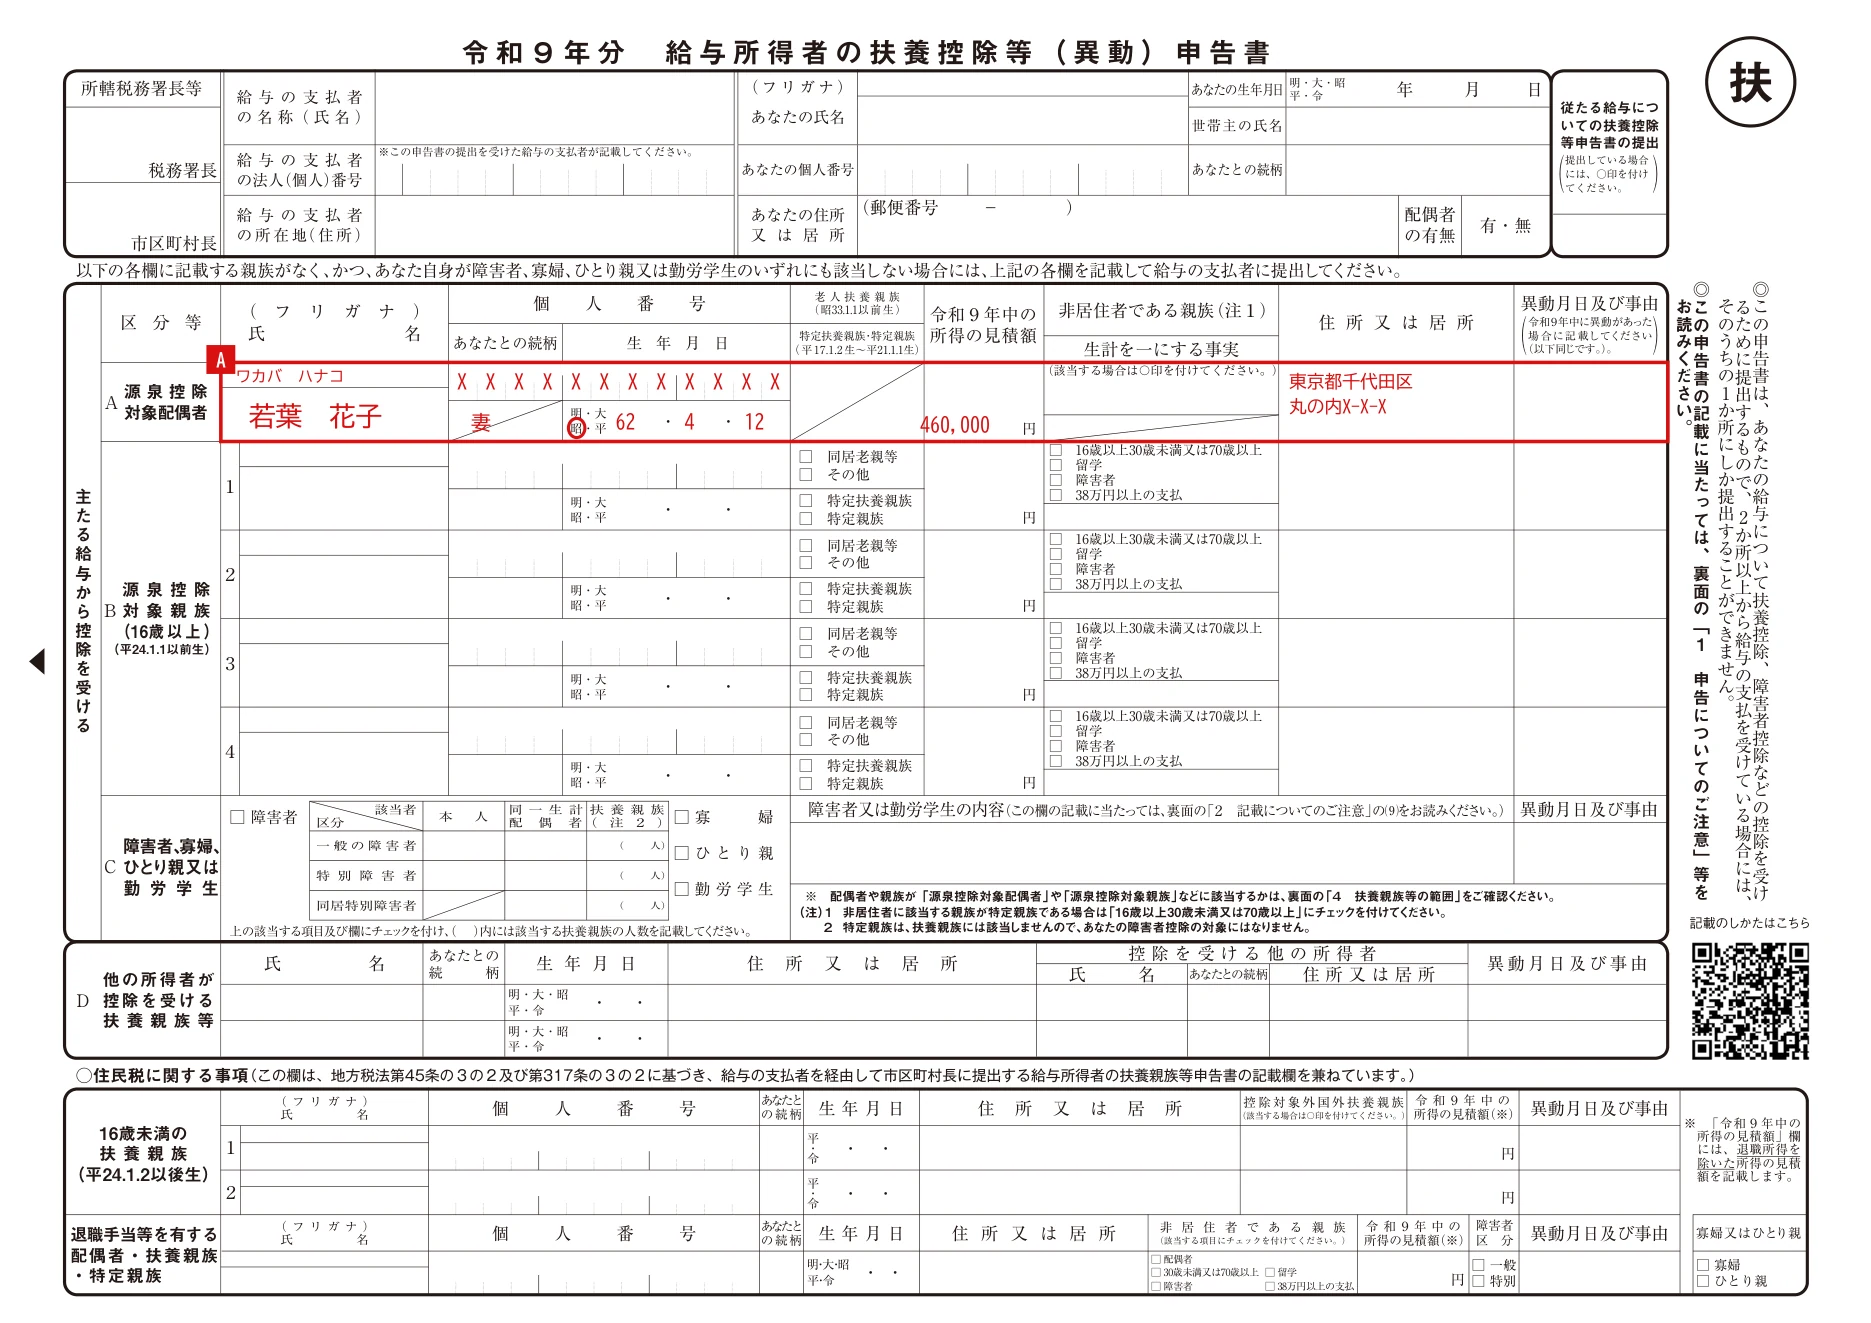 (新しいタブで開きます)
大学生の子のアルバイト(給与収入90万円なら特定扶養親族)
20歳の子が、令和9年に給与収入90万円の見込みなら、給与所得は90万円−74万円で16万円です。62万円以下なので、B欄の「特定扶養親族」にチェックを入れます。
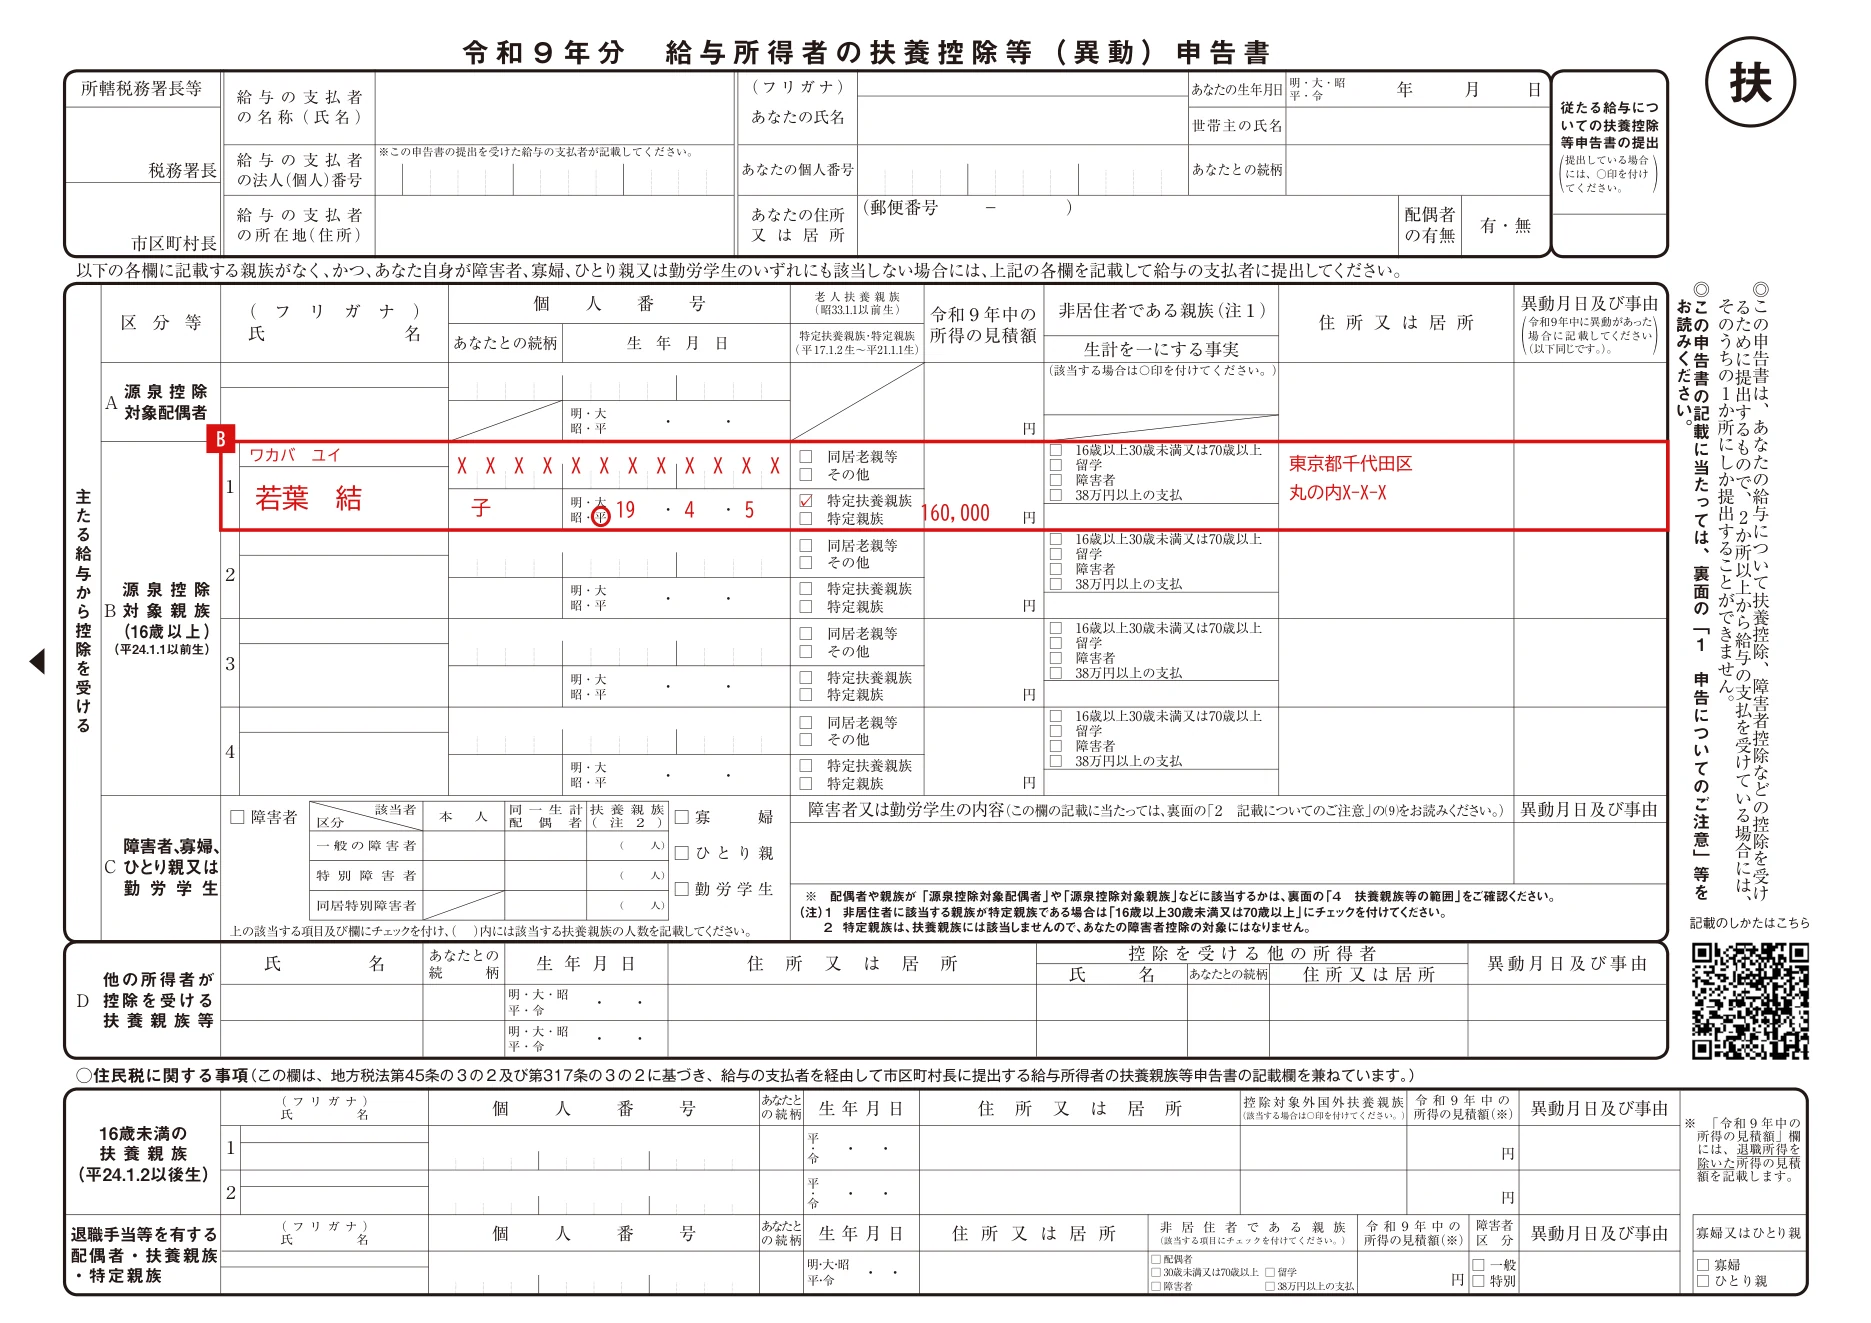 (新しいタブで開きます)
大学生の子のアルバイト(給与収入170万円なら特定親族)
同じ子が給与収入170万円の見込みなら、給与所得は96万円です。62万円を超えて100万円以下なので、B欄の「特定親族」にチェックを入れます。
 (新しいタブで開きます)
子の収入が175万円になりそうです。B欄には書けませんか?
書けません。B欄の源泉控除対象親族は、所得の見積額が100万円以下(給与収入174万円以下)の人です。ただし19歳以上23歳未満の子で、所得の見積額が123万円以下(給与収入197万円以下)なら、特定親族特別控除の対象です。年末調整で、給与所得者の特定親族特別控除申告書を出します(裏面1⑸)。
同居の父(70歳以上・公的年金だけ)
72歳の父と同居していて、父の公的年金の収入が172万円の見込みなら、所得は62万円です。国税庁の記載例の表に、65歳以上の公的年金等の収入1,720,000円で所得620,000円とあります。62万円以下なので扶養親族に当たり、B欄の「同居老親等」にチェックを入れます。
 (新しいタブで開きます)
状況別記入例のポイント
- 給与のパート・アルバイトは、収入から74万円を引いた給与所得の金額を見積額に書く(収入74万1,000円以上219万1,000円未満の場合)
- 62万円・95万円・100万円の境目を超えたら、書く欄が変わる
- 別居の親は「同居老親等」ではなく「その他」にチェックする
2ページ目(裏面)の注意書きはどこを読む?
裏面は記入する欄ではなく、申告のご注意・記載のご注意・添付書類・扶養親族等の範囲が書いてあります。迷ったときに見る場所を、表にしました。
| 裏面のどこ | 書いてあること | 使う場面 |
|---|---|---|
| 1 申告についてのご注意 | 提出時期、異動があったときの出し直し、簡易な申告書、2か所以上から給与を受ける場合、年末調整で出す別の申告書 | 提出の前に |
| 2 記載についてのご注意 | 簡易な申告書の書き方、マイナンバー欄、所得の見積額、非居住者、障害者・勤労学生の内容、住民税に関する事項 | 表面を書くとき |
| 3 添付書類 | 前職の源泉徴収票、非居住者の親族の書類、勤労学生の証明書 | 該当する人だけ |
| 4 扶養親族等の範囲 | 同一生計配偶者から勤労学生まで、令和9年中の所得の見積額と年齢の基準 | A・B・Cに書けるか迷うとき |
前の年から何も変わっていません。また全部書き直しますか?
令和8年にその給与の支払者を通じて出した申告書から異動がなく、給与の支払者の指示で認められる場合は、「簡易な申告書」を出せます。「あなたの氏名」「住所又は居所」「個人番号」の欄を書き、異動がない旨を余白などに書きます(裏面1⑵・2⑴)。簡易対応様式も国税庁の様式ページにあります。
2ページ目(裏面)のポイント
- 異動があったら、別に異動申告書を出すか、この申告書の該当項目を異動後の内容に直す
- 年末調整で基礎控除・配偶者(特別)控除・特定親族特別控除を受けるなら、別の申告書を最後の給与の前日までに出す
- マイナンバー欄は、記載を要しない場合があるので給与の支払者に確認する
書き間違えやすい7つのポイント
裏面の注意書きと、表面の注記から、書き間違いにつながりやすい点を集めました。書き間違えたときの直し方は、給与の支払者の指示に従います。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG給与収入の金額を、そのまま「所得の見積額」に書く | OK収入から給与所得控除額を引いた給与所得の金額を書く | 裏面2⑹ |
| NG所得の見積額が95万円を超える配偶者を、A欄に書く | OKA欄は95万円以下(給与収入169万円以下)の配偶者だけ | 裏面4 ③ |
| NG19歳以上23歳未満で所得が62万円を超えるのに、「特定扶養親族」にチェックする | OK62万円超100万円以下は「特定親族」にチェックする | 裏面2⑸・4 ⑤⑥⑧⑨ |
| NG夫婦のお互いを、源泉控除対象配偶者として書く | OKどちらか一方だけが書く | 裏面4 ③の注 |
| NG別居の親を「同居老親等」にチェックする | OK同居を常況とする直系尊属だけが同居老親等。別居は「その他」 | 裏面4 ⑩・2⑸ |
| NG2か所以上の給与の支払者すべてに、この申告書を出す | OK1か所にしか出せない。ほかには従たる給与の申告書 | 表面の注記・裏面1⑷ |
| NG非課税の遺族年金などを、所得の見積額に含める | OK非課税の所得は判定の基礎になる所得に含めない | 裏面2⑹ |
欄ごとの書き方一覧
全13欄の一覧表を開く(欄・記入者・書く内容・根拠)
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| 所轄税務署長等・給与の支払者の欄 | あなた(名称・所在地などは給与の支払者に確認)。法人(個人)番号だけ給与の支払者 | 所轄税務署長等と市区町村長、給与の支払者の名称・所在地。法人(個人)番号は給与の支払者が記載 | 表面・記載例❶❷ |
| 氏名 | あなた | フリガナと氏名 | 表面 |
| 生年 | あなた | 生年月日 | 表面 |
| 番号 | あなた | 個人番号(記載を要しない場合は給与の支払者に確認) | 裏面2⑵ |
| 住所 | あなた | 郵便番号と住所又は居所 | 表面 |
| 世帯 | あなた | 世帯主の氏名 | 表面・記載例 |
| 続柄 | あなた | 世帯主との続柄(本人が世帯主なら「本人」) | 表面・記載例 |
| 配偶 | あなた | 配偶者の有無に○ | 表面 |
| A | あなた | 源泉控除対象配偶者(所得の見積額95万円以下) | 裏面4 ③ |
| B | あなた | 源泉控除対象親族(16歳以上)。老人扶養親族・特定扶養親族・特定親族の区分 | 裏面4 ⑤〜⑨ |
| C | あなた | 障害者・寡婦・ひとり親・勤労学生と、その内容 | 裏面4 ⑪〜⑮ |
| D | あなた | 他の所得者が控除を受ける扶養親族等 | 裏面2⑽ |
| 住民税に関する事項 | あなた | 16歳未満の扶養親族など | 裏面2⑾ |
令和8年分の申告書との違いと、令和8年12月の出し直しは?
令和8年分の様式と令和9年分の様式では、扶養親族等の所得の見積額の基準が違います。国税庁の様式ページには、令和8年分の様式も残っています。
| 区分 | 令和8年分の様式 | 令和9年分の様式 |
|---|---|---|
| 同一生計配偶者・扶養親族 | 58万円以下(給与収入123万円以下) | 62万円以下(給与収入136万円以下) |
| 源泉控除対象配偶者 | 95万円以下(給与収入160万円以下) | 95万円以下(給与収入169万円以下) |
| 特定親族 | 58万円超123万円以下(給与収入123万円超188万円以下) | 62万円超123万円以下(給与収入136万円超197万円以下) |
| 源泉控除対象親族のうち特定親族 | 100万円以下(給与収入165万円以下) | 100万円以下(給与収入174万円以下) |
| 勤労学生 | 85万円以下(給与収入150万円以下) | 89万円以下(給与収入163万円以下) |
ただし、この改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。令和8年分の判定でも、扶養親族等の所得要件は62万円以下の基準になります(国税庁タックスアンサー No.1180)。上の表の「令和8年分の様式」は、様式に印字された58万円などの基準です。
国税庁の「年末調整のしかた(令和8年分)」は、令和8年11月までの給与等の源泉徴収事務に変更は生じないとしています。令和8年12月1日以後に支払う給与等からは、この改正により新たに要件を満たすことになった親族に係る扶養控除等を受けるために、扶養控除等(異動)申告書等の提出が必要としています。
年末調整の変更点は年末調整2026の変更点で確認できます。
何を添えて、どこへ出す?
書いた申告書は、給与の支払者へ出します。国内で給与を受ける居住者は、源泉控除対象配偶者や扶養親族がいなくても、原則としてこの申告をしなければなりません。出さないと、毎月の源泉徴収で受けられる控除が受けられず、年末調整も行われません。
| 場合 | 添付するもの | 根拠 |
|---|---|---|
| 勤労学生に当てはまる | 勤労学生に該当する旨を証する書類(専修学校・各種学校などは、文部科学大臣または厚生労働大臣の証明書の写しと学校長などの証明書) | 国税庁 様式ページ・裏面3⑶ |
| 年の中途で就職し、前職がある | 前の勤務先から交付を受けた源泉徴収票など | 裏面3⑴ |
| 年の中途で従たる給与を主たる給与に変えた | 変更前の主たる給与の支払者から交付を受けた源泉徴収票など | 裏面3⑴ |
| 非居住者の親族を書いた | 親族関係書類・送金関係書類など。詳細は国税庁の案内で確認 | 国税庁 様式ページ・裏面3⑵ |
- 給与の支払者から用紙を受け取るか、国税庁の様式ページからダウンロードする
- 表面を書く。迷う家族は上の判定で書く欄を確かめる
- 添付書類をそろえる(該当する人だけ)
- 令和9年の最初の給与の支払を受ける日の前日までに、給与の支払者へ出す
- あとで家族の状況が変わったら、異動の日後、最初に給与の支払を受ける日の前日までに、異動を書いた申告書を出す
提出前に確認すること
用意しておく書類(チェックはこの端末にだけ保存されます)
出したあとはどうなる?
提出した申告書は、給与の支払者が保管します。年末調整で基礎控除・配偶者(特別)控除・特定親族特別控除を受けるときは、別の申告書を令和9年の最後の給与の支払を受ける日の前日までに出します(裏面1⑸)。
基礎控除申告書の書き方年末調整で出す別の申告書と、合計所得の判定
年末調整の申告書はどれを出す?4枚の出し分けと期限
保険料控除申告書の書き方年末調整でもう1枚出す申告書
公的年金等の受給者の扶養親族等申告書の書き方年金を受け取る人が出す、似た名前の申告書
源泉徴収票の見方年末調整のあとに届く書類の各欄
ほかに使える給付や補助金がないかは、補助金・給付金の診断で確かめられます。
よくある質問
Q1.扶養に入っている家族に収入があるとき、どう判断しますか?
扶養に入っている(入れたい)家族の令和9年中の所得の見積額で、書く欄が決まります。給与だけなら、収入が74万1,000円以上219万1,000円未満のとき、収入から74万円を引いた金額が所得です。この記事の判定に収入を入れると、書く欄が出ます。
Q2.この申告書を出し忘れるとどうなりますか?
出さないと、毎月の源泉徴収で受けられる控除が受けられず、年末調整も行われません。適用される税額表が日額表の丙欄の人は、提出する必要はありません。
Q3.2か所から給与をもらっている場合は、両方に出しますか?
出せるのは1か所だけです。控除しきれない場合に限り、ほかの給与の支払者へ「従たる給与についての扶養控除等申告書」を出せます。
Q4.前の年から変わりがないときは、どう出しますか?
令和8年にその給与の支払者を通じて出した申告書から異動がなく、給与の支払者の指示で認められる場合は、簡易な申告書を出せます。あなたの氏名・住所又は居所・個人番号を書き、異動がない旨を余白などに書きます。
Q5.16歳未満の子はどこに書きますか?
表面の最下段の「住民税に関する事項」に書きます。所得税の源泉控除対象親族(B)は16歳以上の親族です。詳しくは16歳未満の扶養親族の書き方をご覧ください。
Q6.マイナンバーは必ず書きますか?
一定の要件の下で、マイナンバーの記載を要しない場合があります。給与の支払者に確認してください。
最終更新:2026年10月5日(令和8年10月5日)。国税庁の令和9年分の様式と、年末調整のしかた(令和8年分)に基づきます。
出典
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」(新しいタブで開きます)
- 国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」(PDF) PDF(新しいタブで開きます)
- 国税庁「年末調整のしかた」《記載例》令和9年分 給与所得者の扶養控除等(異動)申告書(PDF) PDF(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点(PDF) PDF(新しいタブで開きます)
- 国税庁タックスアンサー No.1180 扶養控除(新しいタブで開きます)
- 国税庁タックスアンサー No.1177 特定親族特別控除(新しいタブで開きます)
- 国税庁「コンテンツのご利用について」(新しいタブで開きます)
次にすること
- 令和9年分の様式をダウンロードする(様式カードのボタン)
- 表面のあなたの欄と家族の欄を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。