社会保険料控除の書き方|家族の国民年金・国保の記入例と判定【令和8年分】
詳細解説
本記事にはプロモーションを含みます。
社会保険料控除は、年末調整で勤務先に出す「給与所得者の保険料控除申告書」の表面右側にある「社会保険料控除」欄に書きます。対象は、国民年金・国民健康保険などの保険料を自分で払った会社員などの給与所得者で、給与から差し引かれた健康保険・厚生年金保険・雇用保険の保険料は書きません。生計を一にする家族の分をあなたが払ったときも書けますが、国民年金保険料と国民年金基金の掛金を書くときは証明書類を添えます。
この記事は令和8年分の様式を使います。国税庁の記載例は社会保険料控除欄が空欄なので、家族の国民年金、退職後の国保と任意継続、親の後期高齢者医療・介護保険、前納と追納の4つの場合の記入例を描き足しました。保険料の種類・だれの分・払い方を選ぶと、書けるかどうかと証明書の要否が分かる判定の道具もあります。
様式ガイド令和8年分 給与所得者の保険料控除申告書
- 発行元
- 国税庁
- 様式の版
- 令和8年分(国税庁の様式ページに掲載の現行PDF・表裏2ページ)
- 提出
- 勤務先が年末調整を行う時までに、給与の支払者(勤務先)へ提出
生命保険料控除・地震保険料控除・小規模企業共済等掛金控除の欄と、23歳未満の扶養親族がいる場合の特例は、保険料控除申告書全体の書き方で説明しています。
出典:国税庁「令和8年分 給与所得者の保険料控除申告書」(新しいタブで開きます)。様式は公式のものを改変せずに掲載しています。記入例は当サイトで赤字を書き加えたもので、発行元の公式の記入例ではありません。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 社会保険料控除欄の4列と合計の書き方と、令和8年分の様式に赤字で書き込んだ記入例
- 家族の国民年金・退職後の国保と任意継続・親の後期高齢者医療・前納と追納の状況別記入例
- 保険料の種類・だれの分・払い方を選ぶと、書けるかと証明書の要否が出る判定
- 書き間違えやすい7つのポイントと、証明書が間に合わないときの扱い
社会保険料控除はどこに何を書き、何を添えて出す?
あなたが自分で払った社会保険料を、保険料控除申告書の社会保険料控除欄に1行ずつ書きます。払った額の全額が控除され、証明書類が要るのは国民年金保険料と国民年金基金の掛金だけです。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 書く書類と欄 | 給与所得者の保険料控除申告書(令和8年分)の表面右側「社会保険料控除」欄 | 様式表面 |
| 書ける保険料 | あなた、またはあなたと生計を一にする親族が負担することになっている社会保険料で、あなたが本年中に払ったもの | 様式裏面・No.1130 |
| 書かない保険料 | 給与から差し引かれた社会保険料(勤務先が集計するため記載不要) | 様式裏面(注)1 |
| 控除される額 | 本年中に実際に払った金額の全額 | No.1130 |
| 証明書類 | 国民年金の保険料と国民年金基金の掛金だけ必要。それ以外は不要 | 様式裏面・年末調整のしかた p27 |
どの様式を使う?どこでダウンロードする?
年末調整では、国税庁の「令和8年分 給与所得者の保険料控除申告書」を使います。勤務先から用紙が配られることが多く、国税庁の様式ページからもダウンロードできます。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 様式名 | 令和8年分 給与所得者の保険料控除申告書(表面=申告書、裏面=説明) | 様式ページ |
| 入手先 | 国税庁「給与所得者の保険料控除の申告」の様式ページ(PDF・2ページ、入力用PDFと記載例もあり) | 様式ページ |
| 提出先 | 給与の支払者(勤務先) | 様式表面 |
| 記入者 | あなた(給与所得者)。法人番号の欄は勤務先が書く | 様式表面・記載例 p1 |
| 提出の時期 | 勤務先が年末調整を行う時まで(勤務先が決めた日) | 年末調整のしかた p21 |
確定申告で社会保険料控除を受けるときは、この申告書ではなく確定申告書の社会保険料控除の欄に書きます。令和8年分の確定申告書を令和9年1月1日以後に出すときは、国民年金保険料の証明書類の代わりに明細書を添付できますが、年末調整では明細書で代えられません。年末調整で出す申告書の全体像は年末調整の申告書はどれを出す?にまとめています。
書き始める前に何を用意する?
- 国民年金保険料を払った人:日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」(領収証書も証明書類に当たります)
- 国民年金基金の掛金を払った人:国民年金基金が発行した証明書類
- 国民健康保険・任意継続・後期高齢者医療・介護保険を払った人:本年中に払った額が分かる領収書や口座の記録(証明書類の添付は不要)
- 家族の分を払った人:その家族の氏名と、払った時点で生計を一にしていたかどうか
国民年金の控除証明書は、令和8年1月から9月に納付した人には電子データが10月中旬から下旬、書面が10月下旬から11月上旬に順次届く予定です。1月から9月には納付が無く、10月から12月に納付した人には、電子データが令和9年1月下旬から、書面が令和9年2月上旬に送られる予定です。電子データの送付対象の人には書面の郵送は行われません(日本年金機構)。
控除証明書を紛失・き損したときは、「ねんきんネット」の「通知書の再交付申請」から再交付を申請できます(受付から発送まで1週間程度)。ねんきんネットを使わない場合は「ねんきん自動音声送付受付サービス」で受け付けています(日本年金機構)。
子どもの国民年金保険料を私が払ったのに、控除証明書が子ども宛てに届きました。
控除証明書は被保険者本人宛てに送られます(日本年金機構)。生計を一にする子の保険料をあなたが払ったのなら、あなたの社会保険料控除に書けます。その際は、保険料を支払ったことの証明書類(日本年金機構の控除証明書や領収証書)を申告書に添付するか提示します(年末調整のしかた p27)。
社会保険料控除欄(表面右側)の書き方
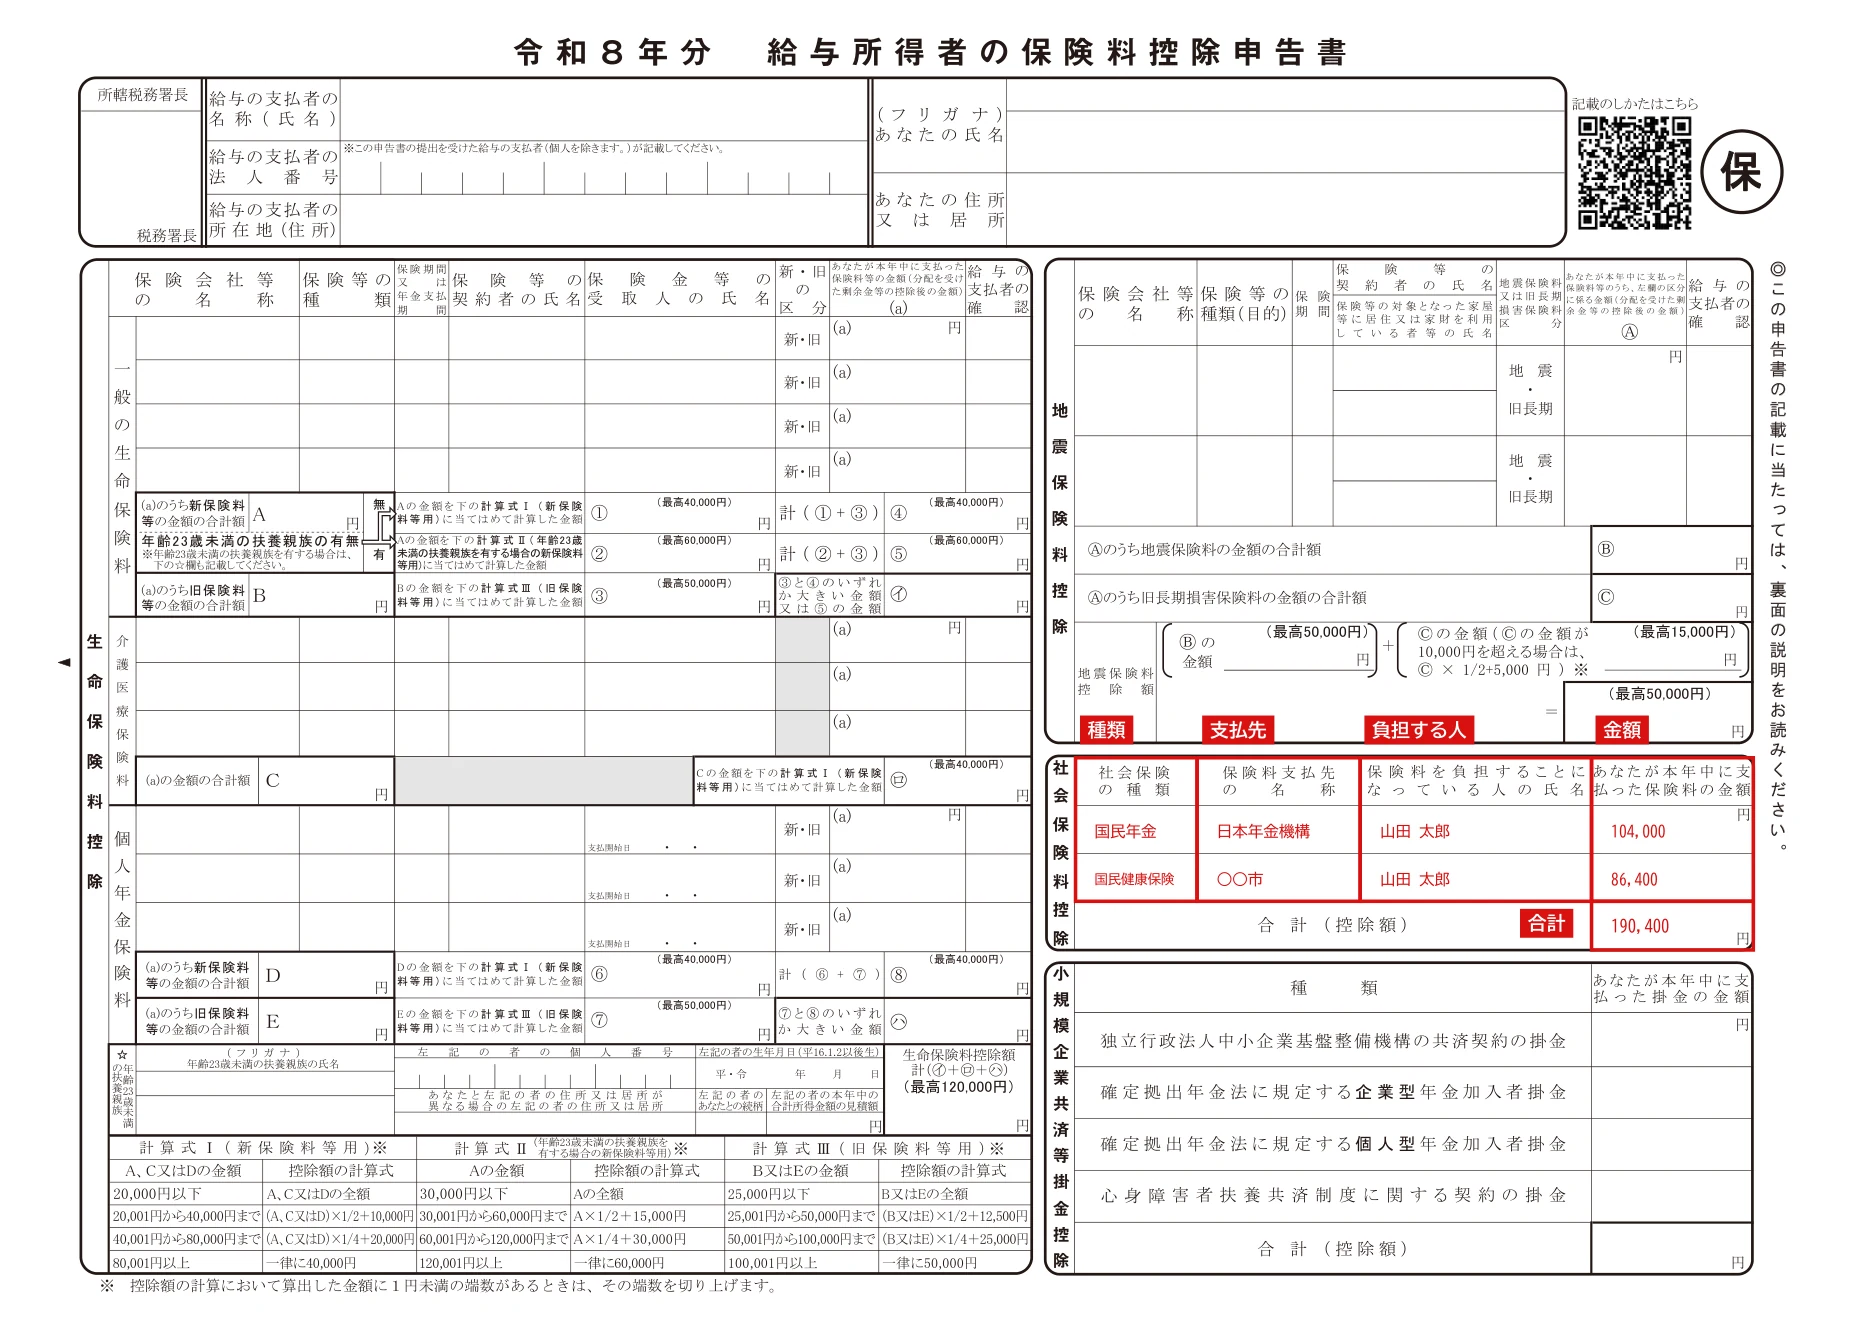
欄は「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人の氏名」「あなたが本年中に支払った保険料の金額」の4列が2行と、その下の「合計(控除額)」です。保険料の種類・支払先・負担する人が違うものは、行を分けて書きます。下の例は、退職後に自分の国民年金と国民健康保険を払った人の書き方です。
 (新しいタブで開きます)
種類社会保険の種類:払った保険の名前を書く
「国民年金」「国民健康保険」「後期高齢者医療」「介護保険」など、払った社会保険の名前を書きます。
対象になるのは、様式裏面に挙がっている国民健康保険、健康保険・厚生年金保険・船員保険(任意継続被保険者の分を含む)、後期高齢者医療制度、介護保険、国民年金・国民年金基金、農業者年金・雇用保険などの保険料です。
記入例:国民年金
根拠:様式裏面「社会保険料」①〜⑥
支払先保険料支払先の名称:納付した先の名前を書く
その保険料を納めた先の名称を、納付書や控除証明書で確かめて書きます。記入例では、国民年金は控除証明書を送付する日本年金機構、国民健康保険などは納付書に書かれた市区町村としています。
記入例:日本年金機構
根拠:様式表面の欄名
負担する人保険料を負担することになっている人の氏名:被保険者の氏名を書く
払ったあなたの氏名ではなく、その保険料を負担することになっている人の氏名を書きます。自分の保険料ならあなたの氏名、家族の保険料を払ったならその家族の氏名です。様式に続柄を書く欄はありません。
記入例:山田 太郎
根拠:様式表面の欄名・様式裏面「あなた又はあなたと生計を一にする親族が負担することになっている」
金額あなたが本年中に支払った保険料の金額:今年実際に払った額を書く
令和8年1月1日から12月31日までに実際に払った額を書きます。国民年金は控除証明書の金額を写します。納付期日が来ていても払っていない保険料は含めず、1年を超える前納(法令の規定に基づく一定の前納を除く)も全額は含めません。
記入例:104,000
根拠:様式裏面(注)2・年末調整のしかた p27〔注意事項〕
給与明細に載っている健康保険料や厚生年金保険料も、ここに足すのですか。
足しません。給与から差し引かれた社会保険料は、この申告書で申告するまでもなく控除の対象になるので、記載する必要はないと様式裏面に書かれています。本年中に転職した人は、前の勤務先に扶養控除等(異動)申告書を出して支払を受けた給与から差し引かれた分も、前の勤務先の源泉徴収票などで今の勤務先が集計します。
合計合計(控除額):各行の金額を足して書く
書いた行の金額を合計して書きます。記入欄は2行です。書ききれないときの書き方は、勤務先に確認してください。
記入例:190,400
根拠:様式表面
国民年金保険料と国民年金基金の掛金は、払った額の多少に関係なく、証明書類を申告書に添付するか提示する必要があります(年末調整のしかた p27)。国民年金の行を書いたら、その人の分の控除証明書がそろっているかを出す前に確かめてください。
社会保険料控除欄のポイント
- 書くのは自分で払った社会保険料だけ。給与から差し引かれた分は書かない
- 「負担する人」は保険料を負担することになっている人(家族の分ならその家族)の氏名
- 金額は本年中に実際に払った額。国民年金は控除証明書の金額
- 国民年金保険料・国民年金基金の掛金の行があれば証明書類を添付する
この保険料は書ける?証明書は要る?
書けるのは、あなたかあなたと生計を一にする親族が負担すべき保険料を、あなたが払った場合です。家族の年金から天引きされた介護保険料・後期高齢者医療の保険料は年金を受け取る家族が払ったもの、後期高齢者医療の保険料を家族名義の口座から振り替えた分は口座の名義人が払ったものとして扱われ、あなたは書けません。確定申告で控除を受けるときも、だれの控除になるかの考え方は同じです。
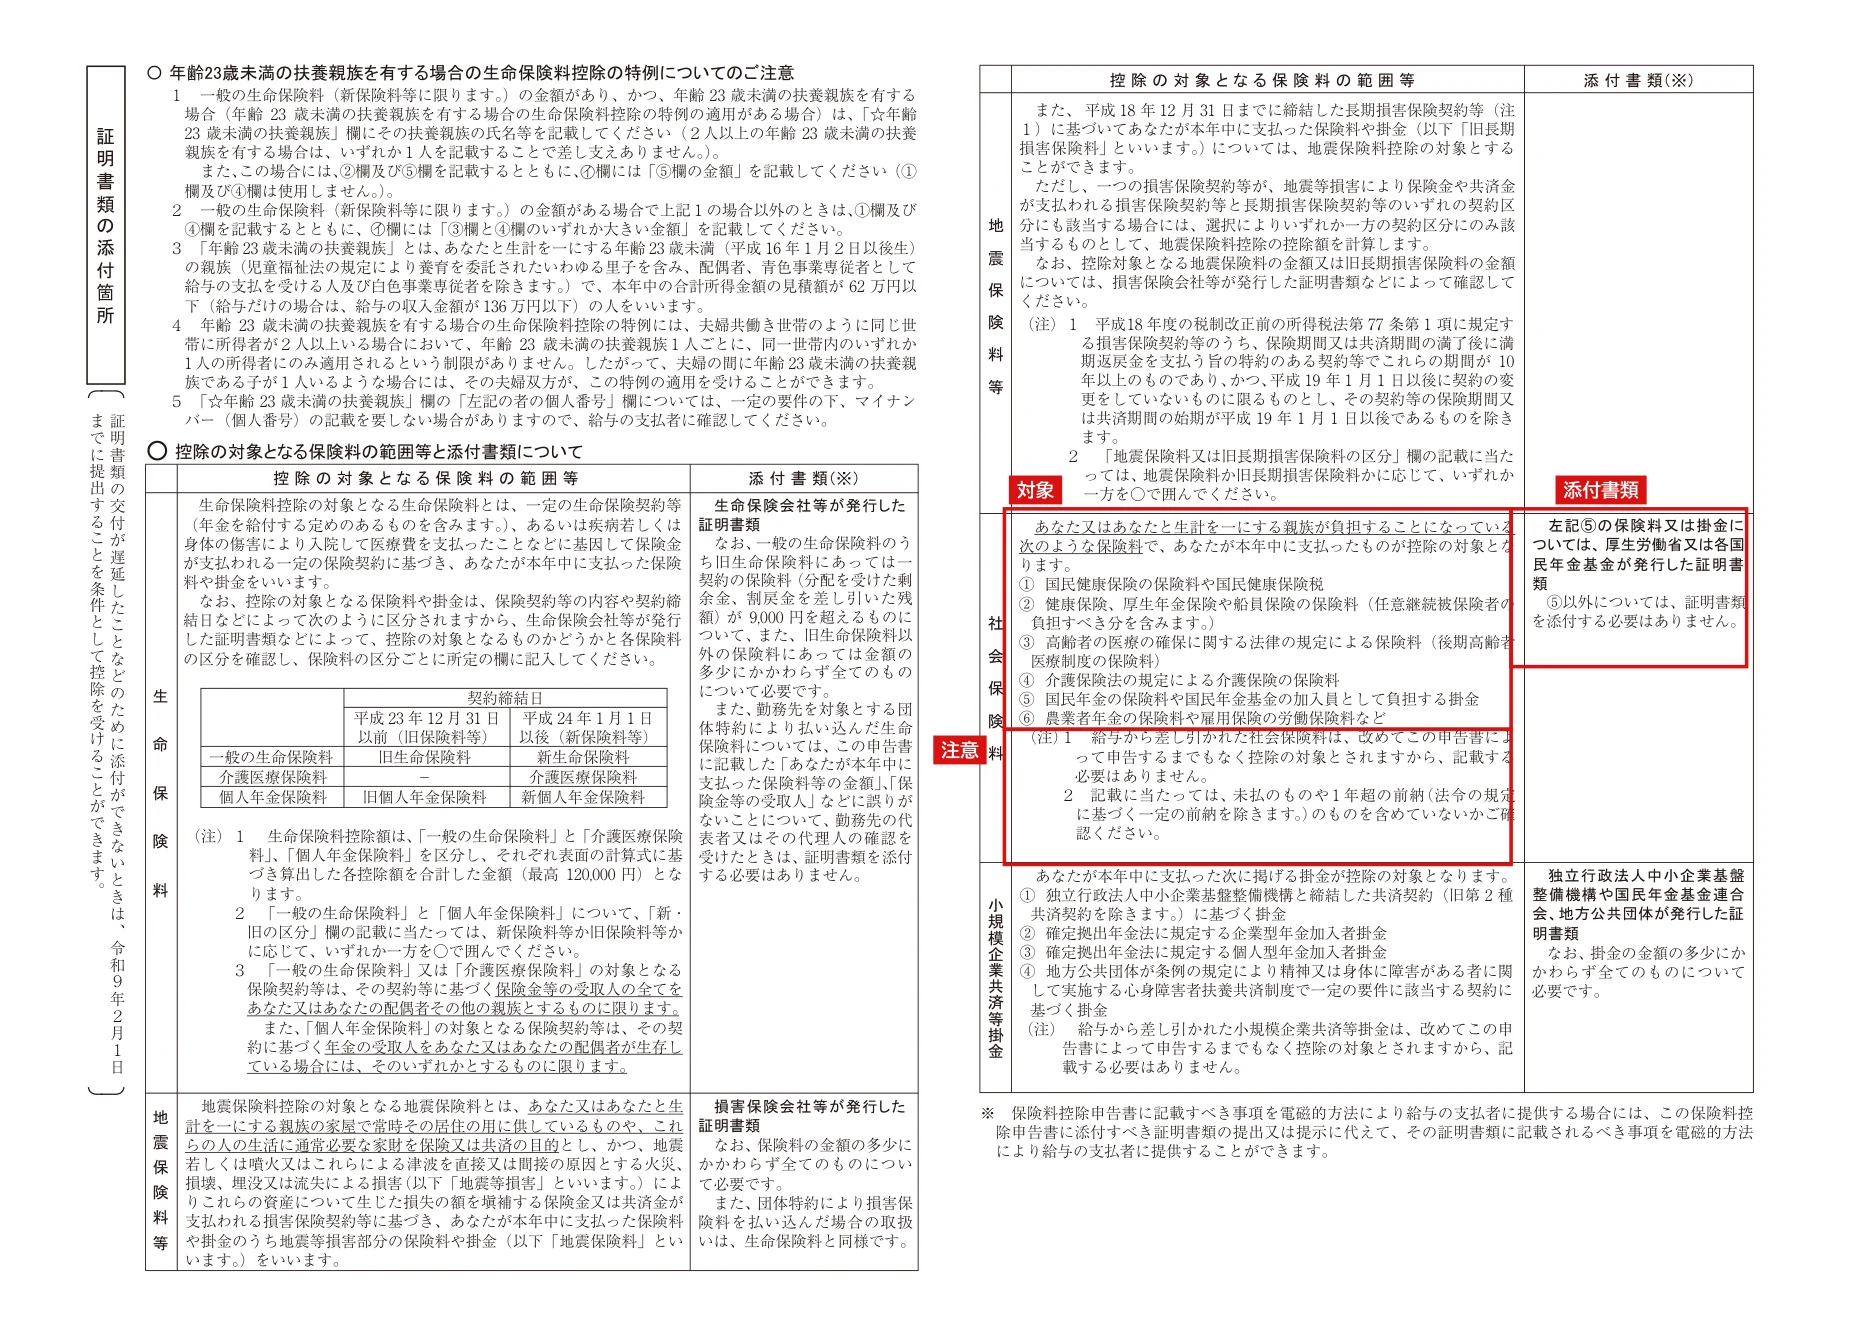
書ける保険料の範囲と添付書類は、様式の裏面(2ページ目)の「社会保険料」の段に書かれています。
 (新しいタブで開きます)
| 状況 | この申告書に書けるか | 根拠 |
|---|---|---|
| 自分の国民年金・国民健康保険などを自分で払った | 書ける | 様式裏面 |
| 生計を一にする家族の国民年金などをあなたが払った | 書ける(負担する人の欄は家族の氏名) | 年末調整のしかた p26 ⑶ |
| 生計を一にする親・配偶者の後期高齢者医療の保険料を、あなたの口座から口座振替で払った | 書ける | No.1130 QA Q7・年末調整Q&A 問9 |
| 家族の年金から天引き(特別徴収)された介護保険料・後期高齢者医療の保険料 | 書けない(年金を受け取る家族本人の控除) | No.1130 QA Q5・Q6 |
| 生計が別になった後に払った家族の国民年金 | 書けない(生計を一にしていた間に払った分だけ書ける) | No.1130 QA Q4 |
| 給与から差し引かれた健康保険・厚生年金保険・雇用保険の保険料 | 書かない(勤務先が集計) | 様式裏面(注)1 |
保険料の種類と払い方から、書けるかと証明書の要否を調べる
保険料の種類、だれの分か、どう払ったか、いつの分かを選ぶと、この申告書に書けるか、添付する証明書類、金額の欄に書く額が出ます。
あなたかあなたと生計を一にする親族が負担すべき社会保険料を、あなたが本年中に払った分だけを書けます。年金から天引きされた介護保険料・後期高齢者医療の保険料は年金の受給者、口座振替で払った後期高齢者医療の保険料は口座の名義人が払ったものとして扱われます。証明書類が要るのは国民年金保険料と国民年金基金の掛金だけです。
「生計を一にする」は同居が条件ではありません。勤務・修学・療養などの都合で別居していても、余暇には起居を共にすることを常としている場合や、常に生活費・学資金・療養費などを送金している場合は、生計を一にするものとして扱われます(国税庁 No.1180 QA Q1)。
年の途中で子どもが独立して生計が別になりました。それまでに払った子どもの国民年金はどうなりますか。
生計を一にするかどうかは、保険料を払った時点で判定してかまいません。生計を一にしていた間に払った分は書けて、別になった後に払った分は書けません(国税庁 No.1130 QA Q4)。
状況別の記入例:家族の国民年金・国保・任意継続・後期高齢者医療
国税庁の記載例は社会保険料控除欄が空欄です。よくある4つの場合を、令和8年分の様式に書き込みました。金額はどれも架空の例で、実際は控除証明書や領収書の金額を書きます。
家族(子・配偶者)の国民年金保険料を払った
生計を一にする子や配偶者の国民年金保険料をあなたが払ったときは、1人1行で書き、「保険料を負担することになっている人の氏名」にその家族の氏名を書きます。控除証明書は被保険者である家族本人宛てに送られます。申告書には、その保険料を支払ったことの証明書類(控除証明書や領収証書)を添付するか提示します。
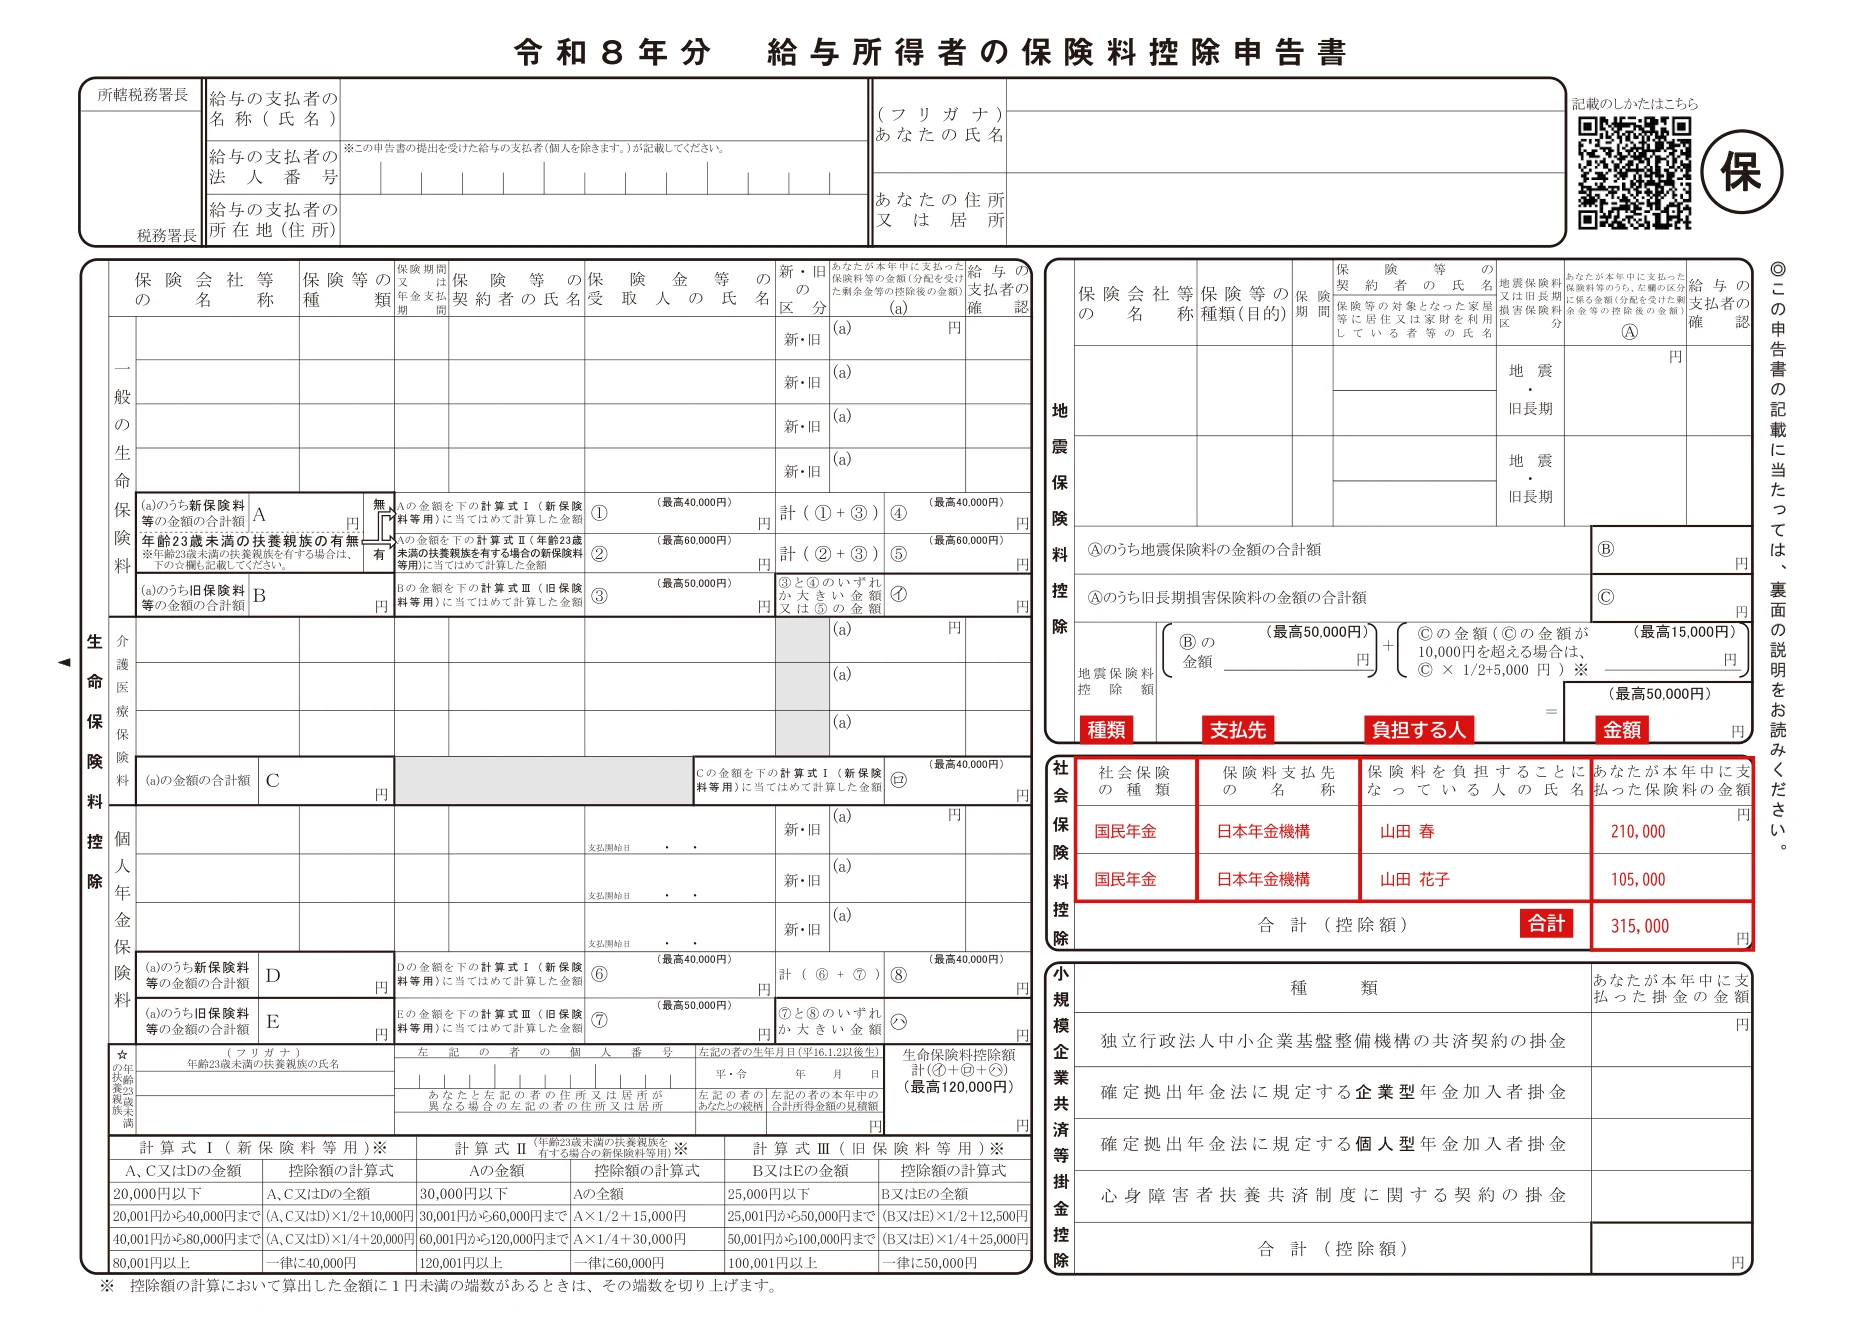 (新しいタブで開きます)
退職後に国民健康保険・任意継続の保険料を払った
退職後に自分で払った国民健康保険の保険料(国民健康保険税)や、健康保険の任意継続被保険者として払った保険料は書けます。在職中に給与から差し引かれた保険料は書きません。本年中に再就職した人は、前の勤務先に扶養控除等(異動)申告書を出して支払を受けた給与から差し引かれた分も、前の勤務先の源泉徴収票などで今の勤務先が集計します。
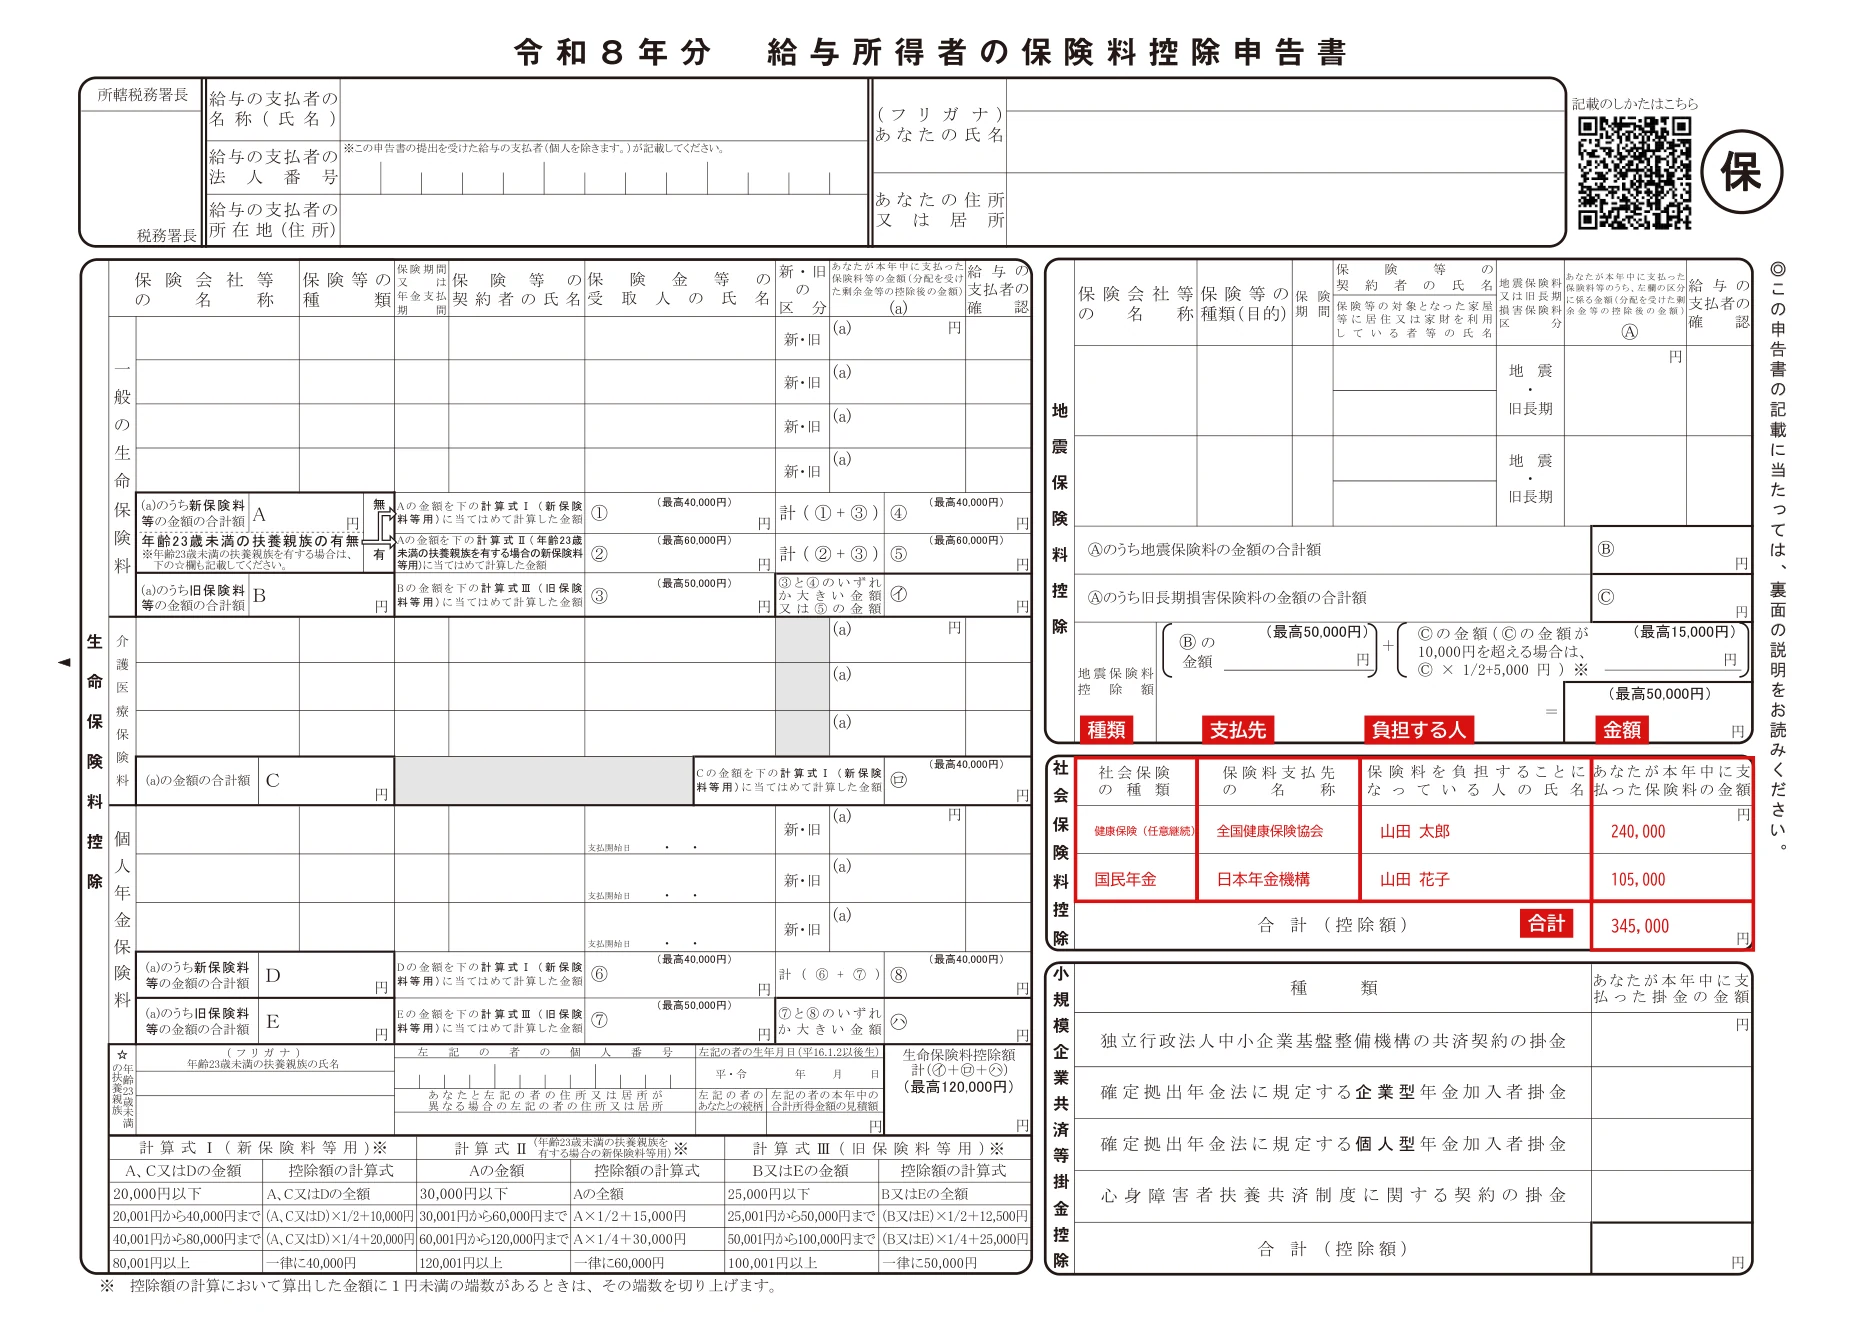 (新しいタブで開きます)
任意継続の加入手続きは任意継続被保険者資格取得申出書の書き方、国民年金保険料を払うのが難しいときの免除は国民年金保険料の免除申請で説明しています。
親の後期高齢者医療・介護保険の保険料を払った
生計を一にする親の後期高齢者医療の保険料を、あなたの口座から口座振替で払ったときは、あなたの社会保険料控除に書けます。親の年金から天引き(特別徴収)された保険料は、年金を受け取っている親が払ったものとして扱われるので、あなたは書けません。後期高齢者医療の保険料は、市区町村等で手続きをすると年金からの天引きに代えて口座振替で払えます。年金から天引きされない介護保険料も、生計を一にする親の分をあなたが払ったときは、あなたの控除に書けます。
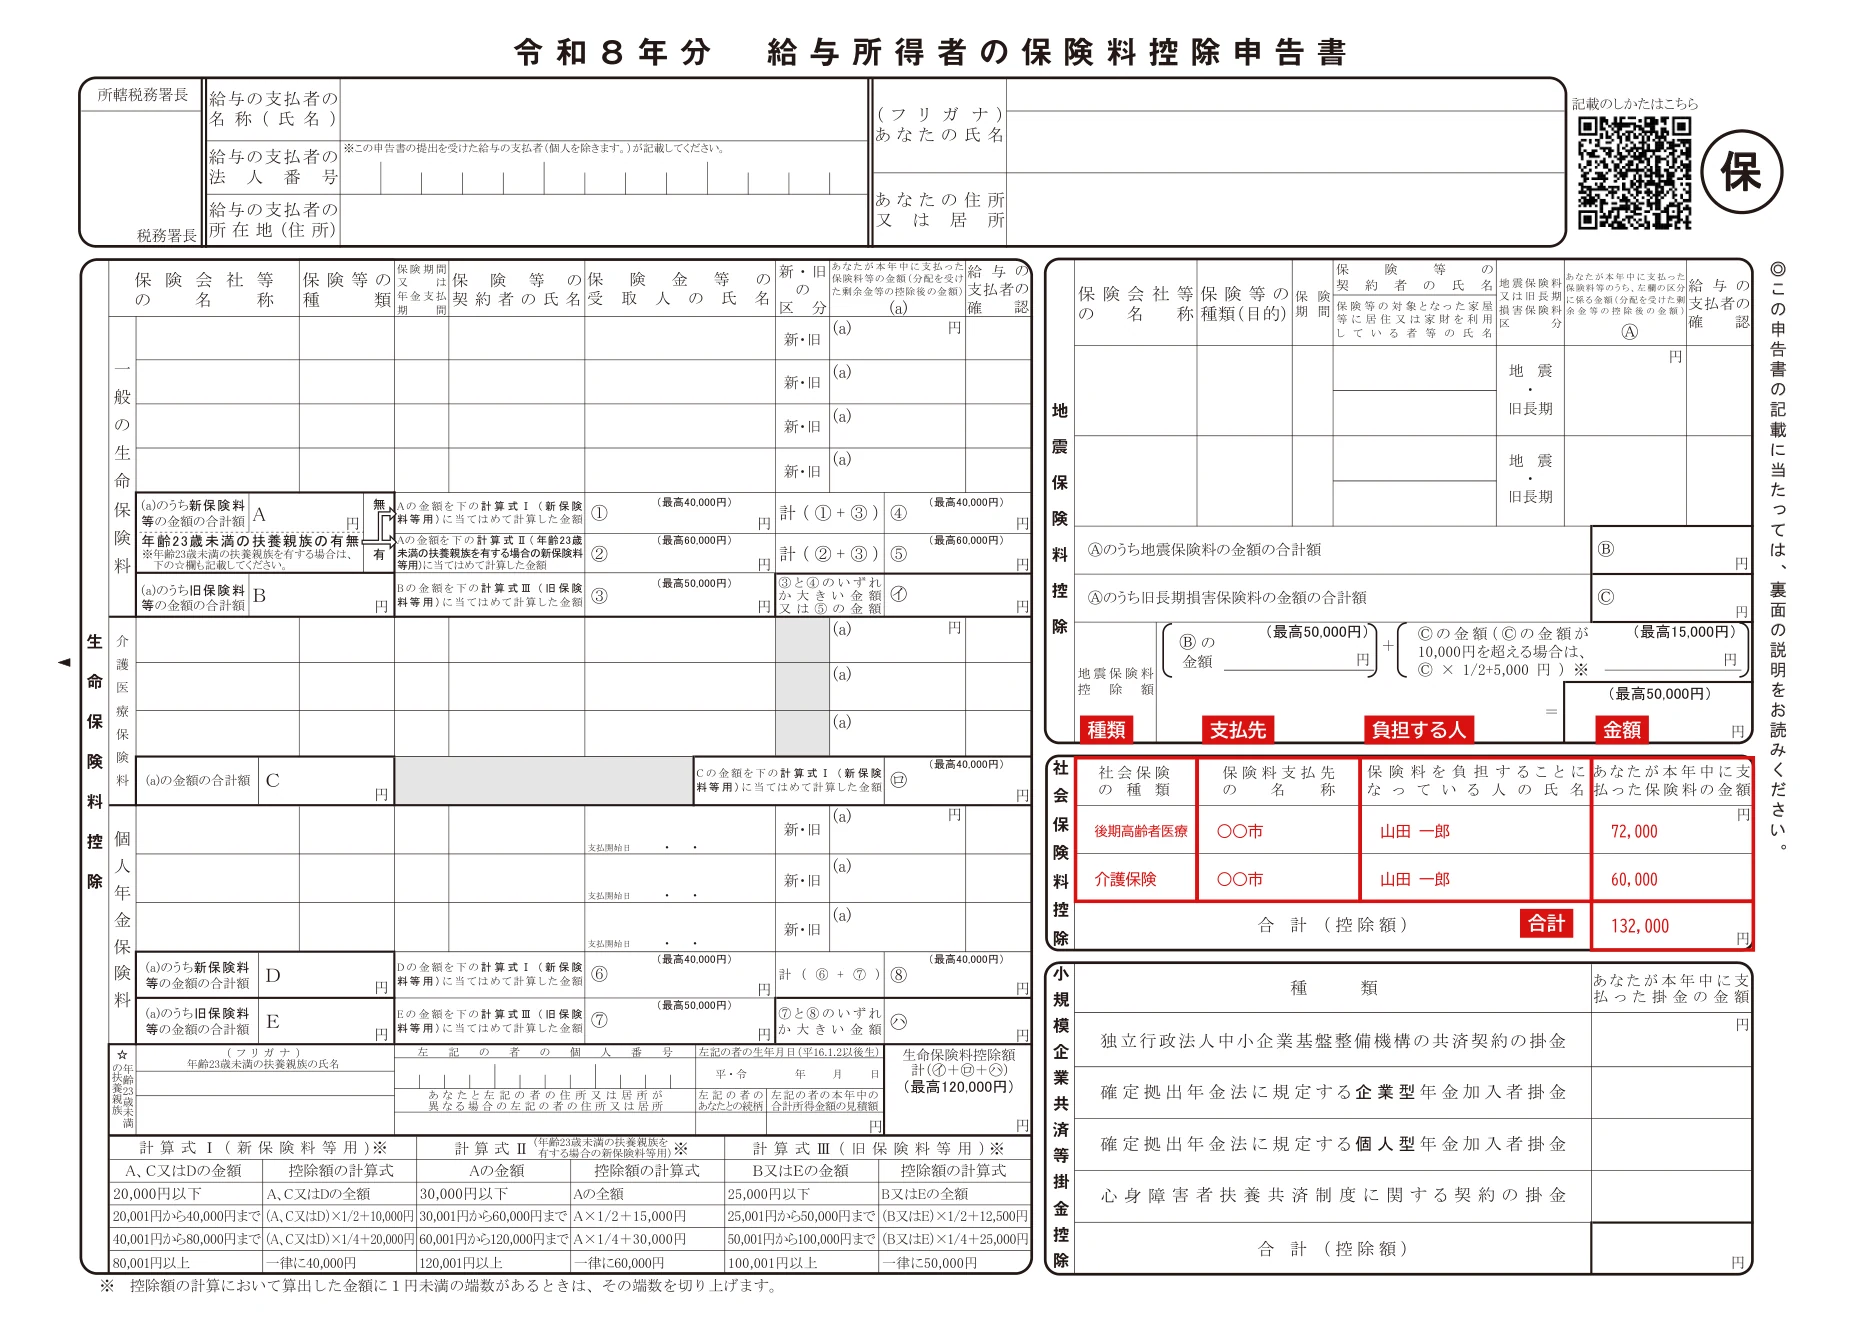 (新しいタブで開きます)
扶養している妻の年金から介護保険料が引かれています。私の申告書に書けますか。
書けません。年金から特別徴収された介護保険料を払ったのは妻なので、あなたの社会保険料控除の対象にはなりません(No.1130 QA Q5)。
国民年金を前納・追納した
前納した期間が1年以内のものと、国民年金の「2年前納」のように法令の規定に基づいて前納したものは、払った全額をその年に書くか、各年の分に当たる額を各年に書くかを選べます。それ以外で1年を超えて前納した分は、本年の分に当たる額だけを書きます。
日本年金機構は、13カ月以上前納した人に各年に分割した控除証明書(最大3年分)を送ります。全額をその年に書くときは切り離さずすべてを、各年に分けるときはその年の分を切り離して添付します(日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」)。
免除や納付猶予を受けた期間の保険料を後から納める追納は、本年中に払った額を本年分の控除に書けます。下の例の追納は、令和5年度の全額免除期間12か月分を令和8年度中に追納した場合で、月額16,770円×12か月=201,240円です(日本年金機構の令和8年度中の追納額表)。
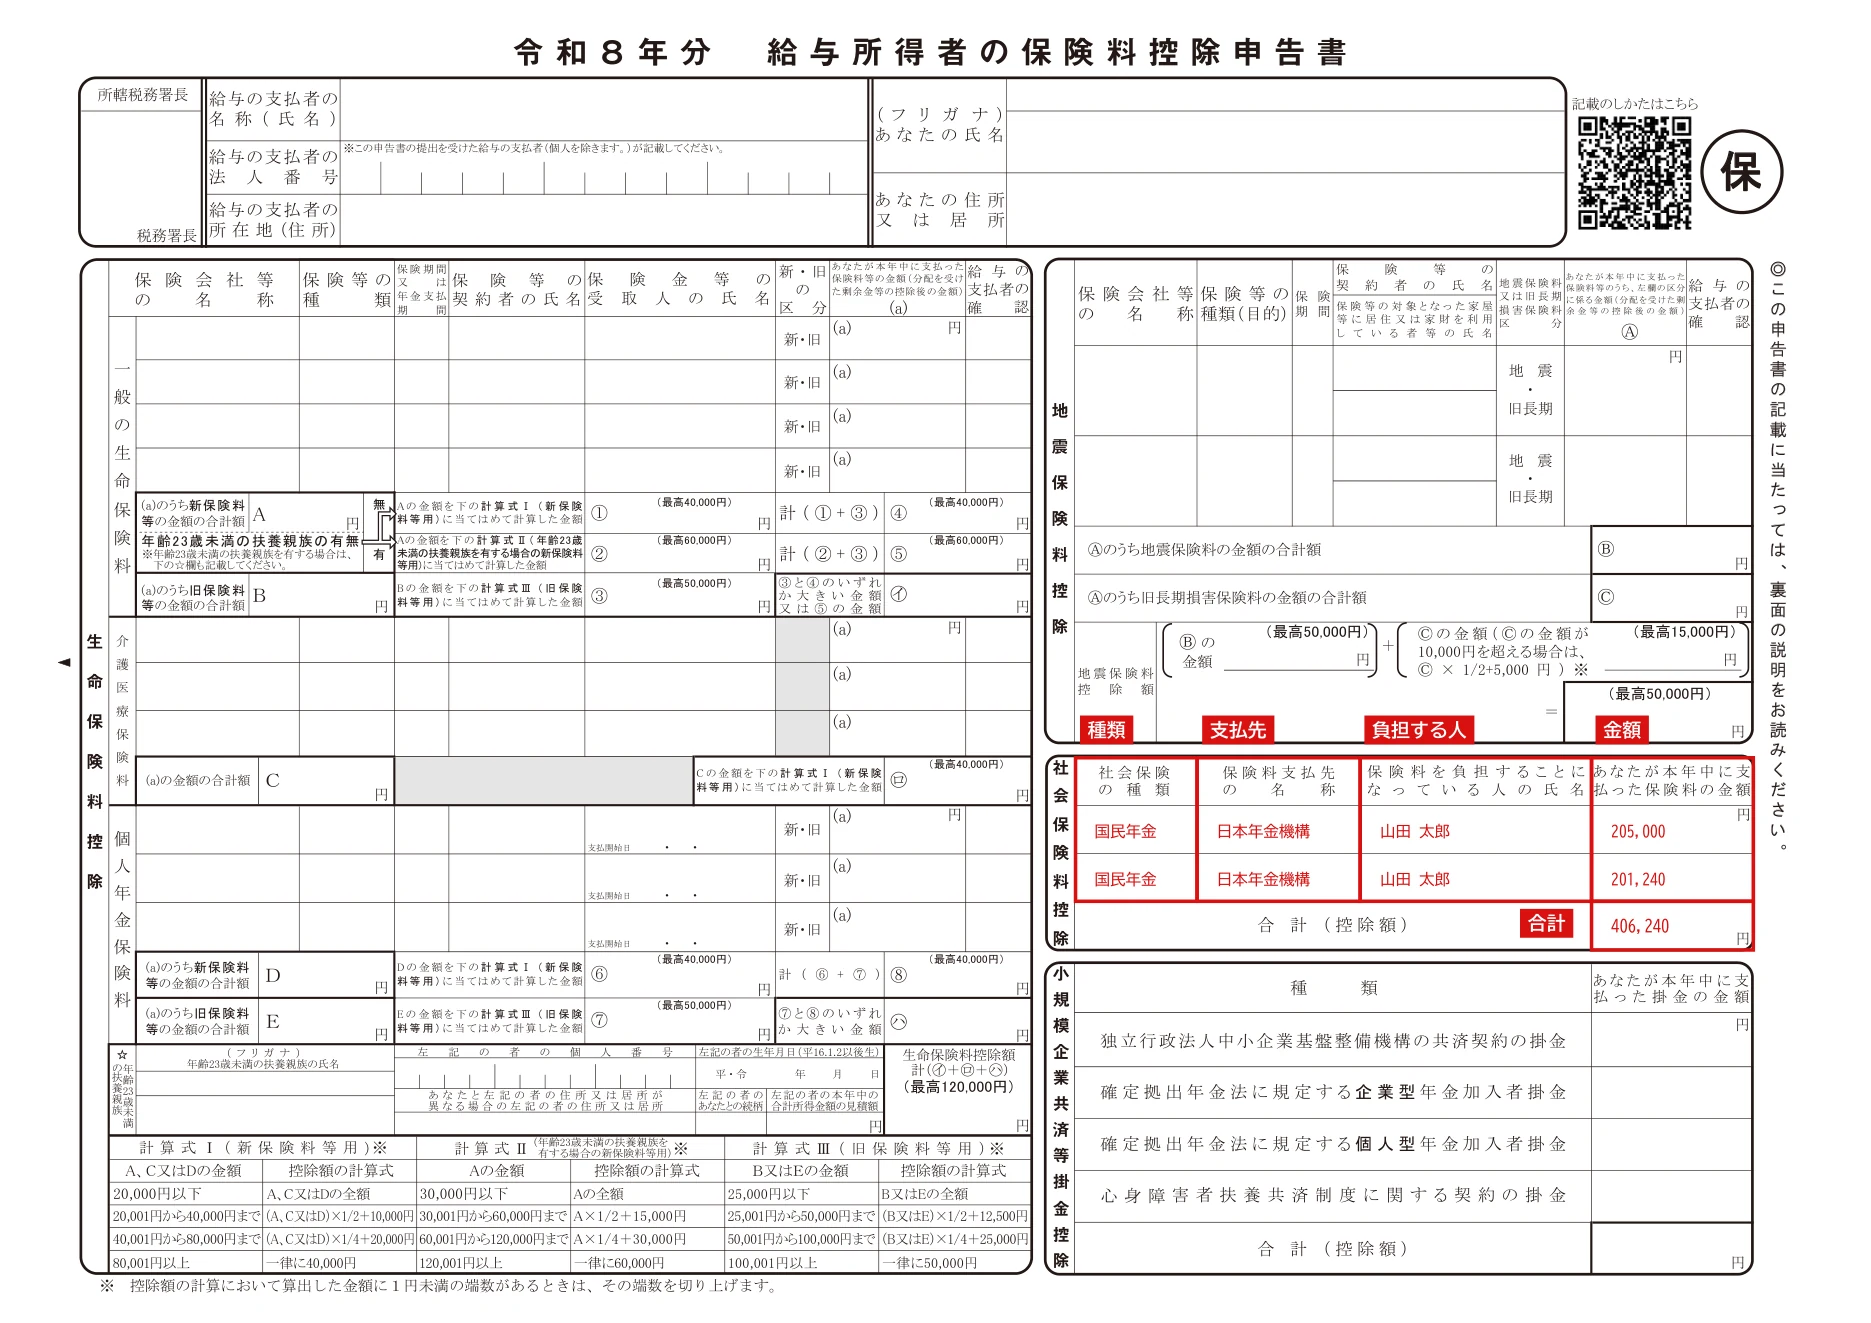 (新しいタブで開きます)
追納の申込み方は国民年金保険料追納申込書の書き方で、追納できる月を計算できます。
状況別のポイント
- 家族の分は1人1行。負担する人の欄に家族の氏名、国民年金は支払ったことの証明書類を添付か提示
- 年金から天引きされた家族の介護保険料・後期高齢者医療の保険料は書けない。後期高齢者医療は口座振替に切り替え、生計を一にする親の分をあなたの口座から払えば書ける
- 任意継続・退職後の国保は自分で払った分だけ。在職中の給与天引き分は書かない
- 1年以内の前納と国民年金の2年前納は全額か各年分かを選べる。追納は払った年の控除
書き間違えやすい7つのポイント
様式裏面の注意書きと、国税庁の「年末調整のしかた」・タックスアンサーから、控除額の誤りにつながりやすい書き方を集めました。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG給与明細の健康保険料・厚生年金保険料を書く | OK書かない(勤務先が集計する) | 様式裏面(注)1 |
| NG国民年金の行を書いたが、控除証明書を付けない | OK国民年金保険料・国民年金基金の掛金は金額にかかわらず証明書類を添付か提示 | 様式裏面・年末調整のしかた p27 |
| NG家族の年金から天引きされた介護保険料を書く | OK書かない(年金を受け取る家族本人の控除) | No.1130 QA Q5 |
| NG納付書が届いただけの未払いの保険料を含める | OK本年中に実際に払った額だけを書く | 様式裏面(注)2・年末調整のしかた p27 |
| NG1年を超えて前納した保険料の全額を書く | OK本年の分に当たる額だけ(1年以内の前納と法令に基づく前納は全額も可) | 様式裏面(注)2・年末調整のしかた p27 |
| NG生計が別になった後に払った家族の分も含める | OK生計を一にしていた間に払った分だけ | No.1130 QA Q4 |
| NG家族の分なのに「負担する人」に自分の氏名を書く | OK保険料を負担することになっている家族の氏名を書く | 様式表面の欄名 |
欄ごとの書き方一覧
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| 社会保険の種類 | 本人 | 国民年金・国民健康保険・後期高齢者医療・介護保険など保険の名前 | 様式裏面①〜⑥ |
| 保険料支払先の名称 | 本人 | 納付した先の名称(納付書・控除証明書で確かめる) | 様式表面 |
| 保険料を負担することになっている人の氏名 | 本人 | 自分の分はあなた、家族の分はその家族の氏名 | 様式表面・裏面 |
| あなたが本年中に支払った保険料の金額 | 本人 | 本年中に実際に払った額(給与天引き分・未払い分は含めない) | 様式裏面(注)1・2 |
| 合計(控除額) | 本人 | 各行の金額の合計 | 様式表面 |
何を添えて、どこへ出す?
国民年金保険料の行があれば日本年金機構の控除証明書や領収証書を、国民年金基金の行があれば基金の証明書類を添えて、勤務先へ出します。国民健康保険・任意継続・後期高齢者医療・介護保険には証明書類は要りません。勤務先が電子データで申告を受け付けているときは、証明書類の内容も電子データで出せます。
証明書類の交付が遅れたなどで添付できないときは、令和9年2月1日までに提出することを条件に控除を受けられます(様式裏面)。証明書類には、厚生労働省や国民年金基金が発行した保険料の領収書も含まれます(年末調整のしかた p27)。
- 払った保険料ごとに、種類・支払先・負担する人・金額を1行ずつ書く
- 合計(控除額)を書く
- 国民年金保険料・国民年金基金の掛金の行があれば、その証明書類をそろえる
- 申告書と証明書類を、勤務先が年末調整を行う時までに勤務先へ出す
提出前に確認すること
印を付けて確かめられます(印は保存されず、もう一度ページを開くと消えます)
出したあとはどうなる?
勤務先は申告書の金額をもとに、給与から差し引いた社会保険料とあわせて社会保険料控除を計算し、年末調整を行います。控除された額は、年末調整の後に受け取る源泉徴収票で確かめられます。
保険料控除申告書の書き方【令和8年分】生命保険料・地震保険料・iDeCoなどの欄と23歳未満の扶養親族の特例
源泉徴収票の見方年末調整で控除された額を確かめる
扶養控除等申告書の書き方家族を扶養に入れるときに出す申告書
令和8年の年末調整で変わった点は年末調整2026の変更点にまとめています。退職や家族の状況が変わった年は、使える給付金があるかもあわせて確かめておくと漏れを防げます。
書き忘れ・書き間違いに気づいたらどうする?
年末調整が終わった後でも、保険料控除申告書を出せば、翌年1月に源泉徴収票が交付される時まで勤務先は年末調整の再計算ができます(国税庁「令和8年分 年末調整Q&A」問12)。再計算によらず、確定申告で納め過ぎの税額の還付を受けることもできます。還付申告書は、その年の翌年1月1日から5年間提出できます(No.2030)。
源泉徴収された所得税額がない人は、申告しても還付される所得税額はありません(No.2030)。
よくある質問
Q1.国民健康保険の保険料を書くとき、証明書は要りますか。
要りません。証明書類の添付が必要なのは国民年金保険料と国民年金基金の掛金だけで、それ以外の社会保険料には必要ないと様式裏面に書かれています。金額は本年中に実際に払った額を書きます。
Q2.子どもの国民年金保険料を払いましたが、控除証明書は子ども宛てに届きました。私の申告書に書けますか。
控除証明書は被保険者本人宛てに送られます。生計を一にする子の保険料をあなたが払った分は、あなたの社会保険料控除に書けます。申告書には、その保険料を支払ったことの証明書類(日本年金機構の控除証明書や領収証書)を添付するか提示します。
Q3.国民年金の控除証明書が年末調整に間に合いません。
証明書類の交付が遅れたなどで添付できないときは、令和9年2月1日までに提出することを条件に控除を受けられます(令和8年分の様式裏面)。保険料の領収証書も証明書類に当たります。
Q4.親の年金から引かれている後期高齢者医療の保険料を、私の申告書に書けますか。
書けません。年金から特別徴収された保険料は年金を受け取る親が払ったものとして扱われます。市区町村等で手続きをして口座振替に切り替え、生計を一にする親の保険料をあなたの口座から払った分は、あなたの控除に書けます。
Q5.確定申告で社会保険料控除を受けるときも、この申告書を使いますか。
使いません。確定申告では確定申告書の社会保険料控除の欄に書きます。令和8年分の確定申告書を令和9年1月1日以後に出すときは、国民年金保険料の証明書類の代わりに明細書を添付できます。年末調整では明細書で代えられません。
最終更新:2026年10月10日(令和8年分の様式と、令和8年4月1日現在の法令等に基づく国税庁の案内による)
出典
- 国税庁「A2-3 給与所得者の保険料控除の申告」(様式・記載例)(新しいタブで開きます)
- 国税庁《記載例》令和8年分 給与所得者の保険料控除申告書 PDF(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」2-3 保険料控除申告書の受理と内容の確認 PDF(新しいタブで開きます)
- 国税庁タックスアンサー「No.1130 社会保険料控除」(新しいタブで開きます)
- 国税庁タックスアンサー「No.1130 社会保険料控除」のQ&A(新しいタブで開きます)
- 国税庁「令和8年分 年末調整Q&A」(新しいタブで開きます)
- 国税庁タックスアンサー「No.1180 扶養控除」のQ&A(「生計を一にする」の意義)(新しいタブで開きます)
- 国税庁タックスアンサー「No.2030 還付申告」(新しいタブで開きます)
- 日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」(新しいタブで開きます)
- 日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします」(新しいタブで開きます)
次にすること
- 令和8年分の保険料控除申告書を用意する(様式カードのボタンからダウンロードできます)
- 社会保険料控除欄を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。