生命保険料控除の書き方|令和8年分 給与所得者の保険料控除申告書の記入例
詳細解説
本記事にはプロモーションを含みます。
年末調整で生命保険料控除を受ける会社員などの給与所得者は、給与所得者の保険料控除申告書の左側の「生命保険料控除」欄に書きます(対象は、今年生命保険料・介護医療保険料・個人年金保険料を払った人)。保険会社から届く控除証明書を見て、一般の生命保険料・介護医療保険料・個人年金保険料の段に分け、契約ごとに「新・旧の区分」と今年支払う保険料の額を写し、表面の計算式で控除額を出します。控除額は3つの区分の合計で最高12万円です。
令和8年分は、年齢23歳未満の扶養親族がいる人の一般の生命保険料(新)に計算式Ⅱ(最高6万円)が加わり、その場合は②・⑤の欄と下の「年齢23歳未満の扶養親族」欄を使います(令和8・9年分の特例で、3区分の合計の上限12万円は変わりません)。国税庁の記載例は23歳未満の扶養親族がいる1例だけなので、この記事では新旧両方・新契約だけ・旧契約だけの記入例を足し、支払額を入れると各欄に書く金額が出る計算も用意しました。申告書全体(地震保険料・社会保険料など)の書き方は保険料控除申告書の書き方で説明しています。
様式ガイド令和8年分 給与所得者の保険料控除申告書
- 発行元
- 国税庁
- 様式の版
- 令和8年分(国税庁の様式ページに掲載の現行PDF・表裏2ページ)
- 提出
- その年最後に給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ
氏名・住所、地震保険料控除・社会保険料控除・小規模企業共済等掛金控除の欄は、保険料控除申告書の書き方の記事で説明しています。
出典:国税庁「令和8年分 給与所得者の保険料控除申告書」(新しいタブで開きます)。様式は公式のものを改変せずに掲載しています。記入例は当サイトで赤字を書き加えたもので、発行元の公式の記入例ではありません。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 控除証明書のどの数字を、申告書のどの欄へ写すか(新・旧の区分と(a)欄)
- 一般・介護医療・個人年金の各欄(A〜E・①〜⑧・㋑㋺㋩)の書き方と、令和8年分の様式に赤字で書き込んだ記入例
- 新契約だけ・旧契約だけ・23歳未満の扶養親族がいるときに使う欄の違い
- あなたの支払額から各欄の金額と控除額が出る計算、書き間違えやすい8つのポイント
生命保険料控除はどの欄に、いくらまで書ける?
書くのは保険料控除申告書の表面の左側です。保険料は3つの区分に分け、区分ごとの控除額を足した額(最高12万円)が生命保険料控除額になります。
| 区分 | 契約の時期 | 1区分の控除額の上限 | 根拠 |
|---|---|---|---|
| 一般の生命保険料 | 新(平成24年1月1日以後の契約)・旧(平成23年12月31日以前の契約) | 新だけ4万円/旧だけ5万円/新旧両方は合計4万円(旧だけで計算したほうが大きければその額)。23歳未満の扶養親族がいて新がある場合は6万円 | 様式表面・年末調整のしかた p.24 |
| 介護医療保険料 | 新だけ(平成24年1月1日以後の契約) | 4万円 | 様式表面・裏面 |
| 個人年金保険料 | 新・旧 | 新だけ4万円/旧だけ5万円/新旧両方は合計4万円(旧だけで計算したほうが大きければその額) | 様式表面・年末調整のしかた p.24 |
| 生命保険料控除額(3区分の合計) | — | 12万円 | 様式表面 |
年末調整の申告書はどれを出す?4枚の申告書の出し分けと期限を確認する
年末調整2026の変更点令和8年分で変わった控除と記入をまとめて確認する
どの様式を使う?年末調整と確定申告で書く書類は違う?
会社員が年末調整で受けるときは、令和8年分 給与所得者の保険料控除申告書に書いて勤務先へ出します。年末調整をしない人や、年末調整で控除し忘れた人は、確定申告書の生命保険料控除の欄に書きます(確定申告の節)。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 様式名 | 令和8年分 給与所得者の保険料控除申告書 | 国税庁の様式ページ |
| 入手先 | 国税庁の様式ページ(PDF・入力用PDF・記載例PDF)。勤務先が配る用紙や年調ソフトでもよい | 国税庁の様式ページ |
| 提出先 | 給与の支払者(勤務先)。勤務先が保管し、税務署へは原則出さない | 国税庁の様式ページ |
| 提出期限 | その年最後に給与の支払を受ける日の前日まで(実際は勤務先の締切) | 国税庁の様式ページ |
| 添付 | 生命保険会社等が発行した証明書類(旧生命保険料で一契約9,000円以下のものは不要) | 様式裏面 |
国税庁の様式ページには、年末調整控除申告書作成用ソフトウェア(年調ソフト)で作ると控除額が自動計算されるとの案内もあります。勤務先が電子で受け付けているかは、勤務先の案内を確認してください。
書き始める前に何を用意する?控除証明書のどの数字を写す?
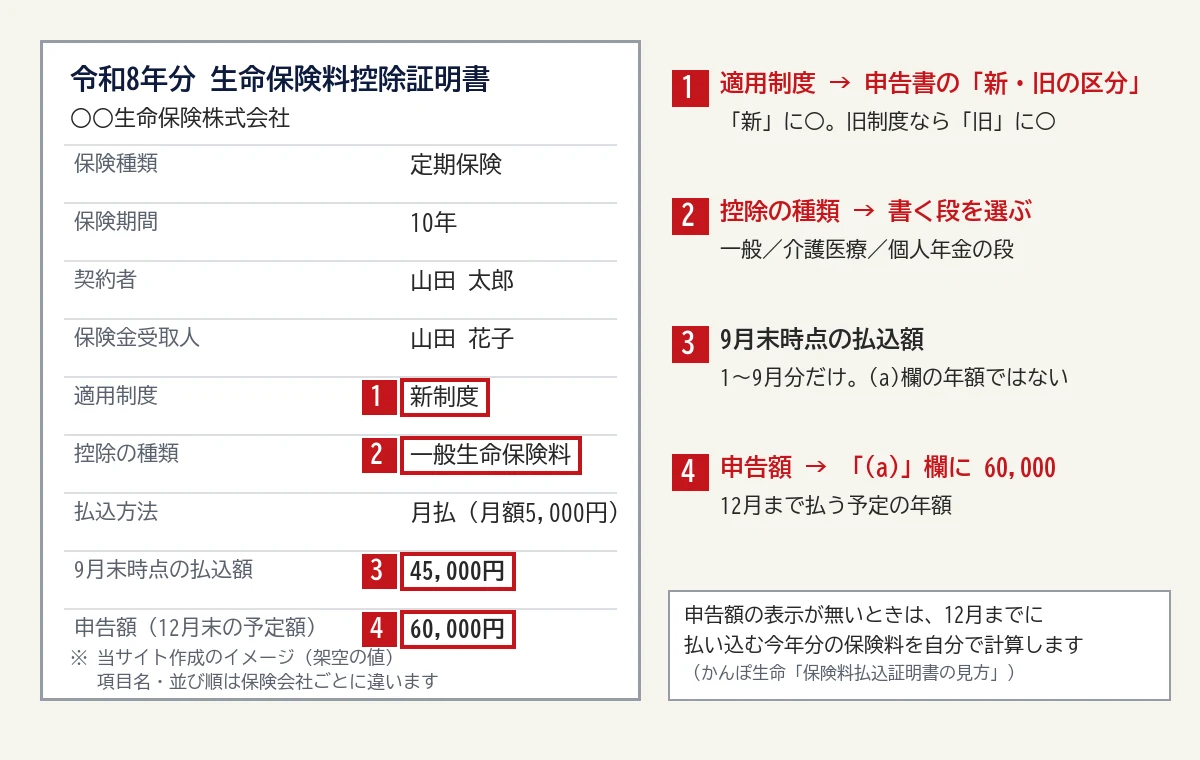
用意するのは、今年保険料を払った契約ごとの控除証明書(はがき・封書、または電子データ)です。第一生命・日本生命・住友生命・アフラック・メットライフ・明治安田など、保険会社や共済ごとに書式は違います。申告書に写すのは、「適用制度(新・旧)」「控除の種類(一般・介護医療・個人年金)」「今年支払う保険料の額」の3つです。
 (新しいタブで開きます)
| 控除証明書の項目(表示名の例) | 申告書に書く場所 | 書き方 |
|---|---|---|
| 保険会社名 | 保険会社等の名称 | ○○生命など、会社名を書く |
| 保険種類 | 保険等の種類 | 定期・終身・養老・個人年金など(新契約の医療保険は介護医療保険料の段) |
| 保険期間(個人年金は年金支払期間・年金支払開始日) | 保険期間又は年金支払期間(個人年金は支払開始日も) | 証明書や保険証券のとおり |
| 契約者・保険金受取人 | 保険等の契約者の氏名・保険金等の受取人の氏名 | 受取人の全てが本人・配偶者・親族であることが条件(個人年金は本人か配偶者) |
| 適用制度(新制度・旧制度) | 新・旧の区分 | 新か旧の一方に○。介護医療保険料の段にはこの列が無い |
| 控除の種類(一般・介護医療・個人年金) | 書く段(一般の生命保険料/介護医療保険料/個人年金保険料) | 1枚の証明書に複数の種類があれば、それぞれの段に分けて書く |
| 今年分の保険料の額(申告額・証明額など、名前は会社ごとに違う) | (a) あなたが本年中に支払った保険料等の金額 | 剰余金・割戻金(配当金)を差し引いた後の額 |
証明書の項目名は会社ごとに違います。国税庁の記載例の証明書(イメージ)は、一般の生命保険料から配当金を差し引いた「一般証明額(A-B)」を(a)に写しています。月払の契約では、9月末時点の払込額と12月末まで払った場合の額が並んでいることがあります。かんぽ生命の「保険料払込証明書の見方」は、申告額を「年末調整や確定申告において、生命保険料控除の申告を行う際に使用する金額」と説明し、申告額が表示されていない場合は12月までに払い込んだ当年分の保険料を計算するとしています。
証明書に「適用制度:新」とありますが、契約したのは平成23年より前です。旧に○ですか。
証明書の適用制度のとおりに書きます。国税庁の記載例は「新・旧の区分」に「生命保険料控除証明書等に記載されている適用制度の新旧区分を記載します」としています。かんぽ生命の説明書も、平成23年12月31日以前に加入した契約でも契約形態により新制度が適用され「新」と表示している場合があるとしています。
証明書が年末調整に間に合わないときは、勤務先に伝えてください。国税庁の「年末調整のしかた」は、証明書類の交付を請求中などで確認できない場合でも、翌年1月末日までに提出又は提示することを条件として控除して年末調整を行ってよいとしています(令和8年分の様式裏面では令和9年2月1日まで)。
証明書が届かない・なくしたときは、契約先の保険会社や共済に再発行を依頼します。証明書は電子データ(保険会社等の電子署名付きのデータ)で受け取れる場合もあります。国税庁は、そのデータから二次元コード付きの書面(電磁的記録印刷書面)を作るシステムを国税庁ホームページに掲載しており、この書面は証明書類の代わりに添付できます(年末調整のしかた p.22)。
共済の掛金も、様式裏面が控除の対象を「保険料や掛金」と書いているとおり対象になり得ます。共済が発行した証明書の区分のとおりに書いてください。
一般の生命保険料の欄はどう書く?(新契約と旧契約が両方ある例)
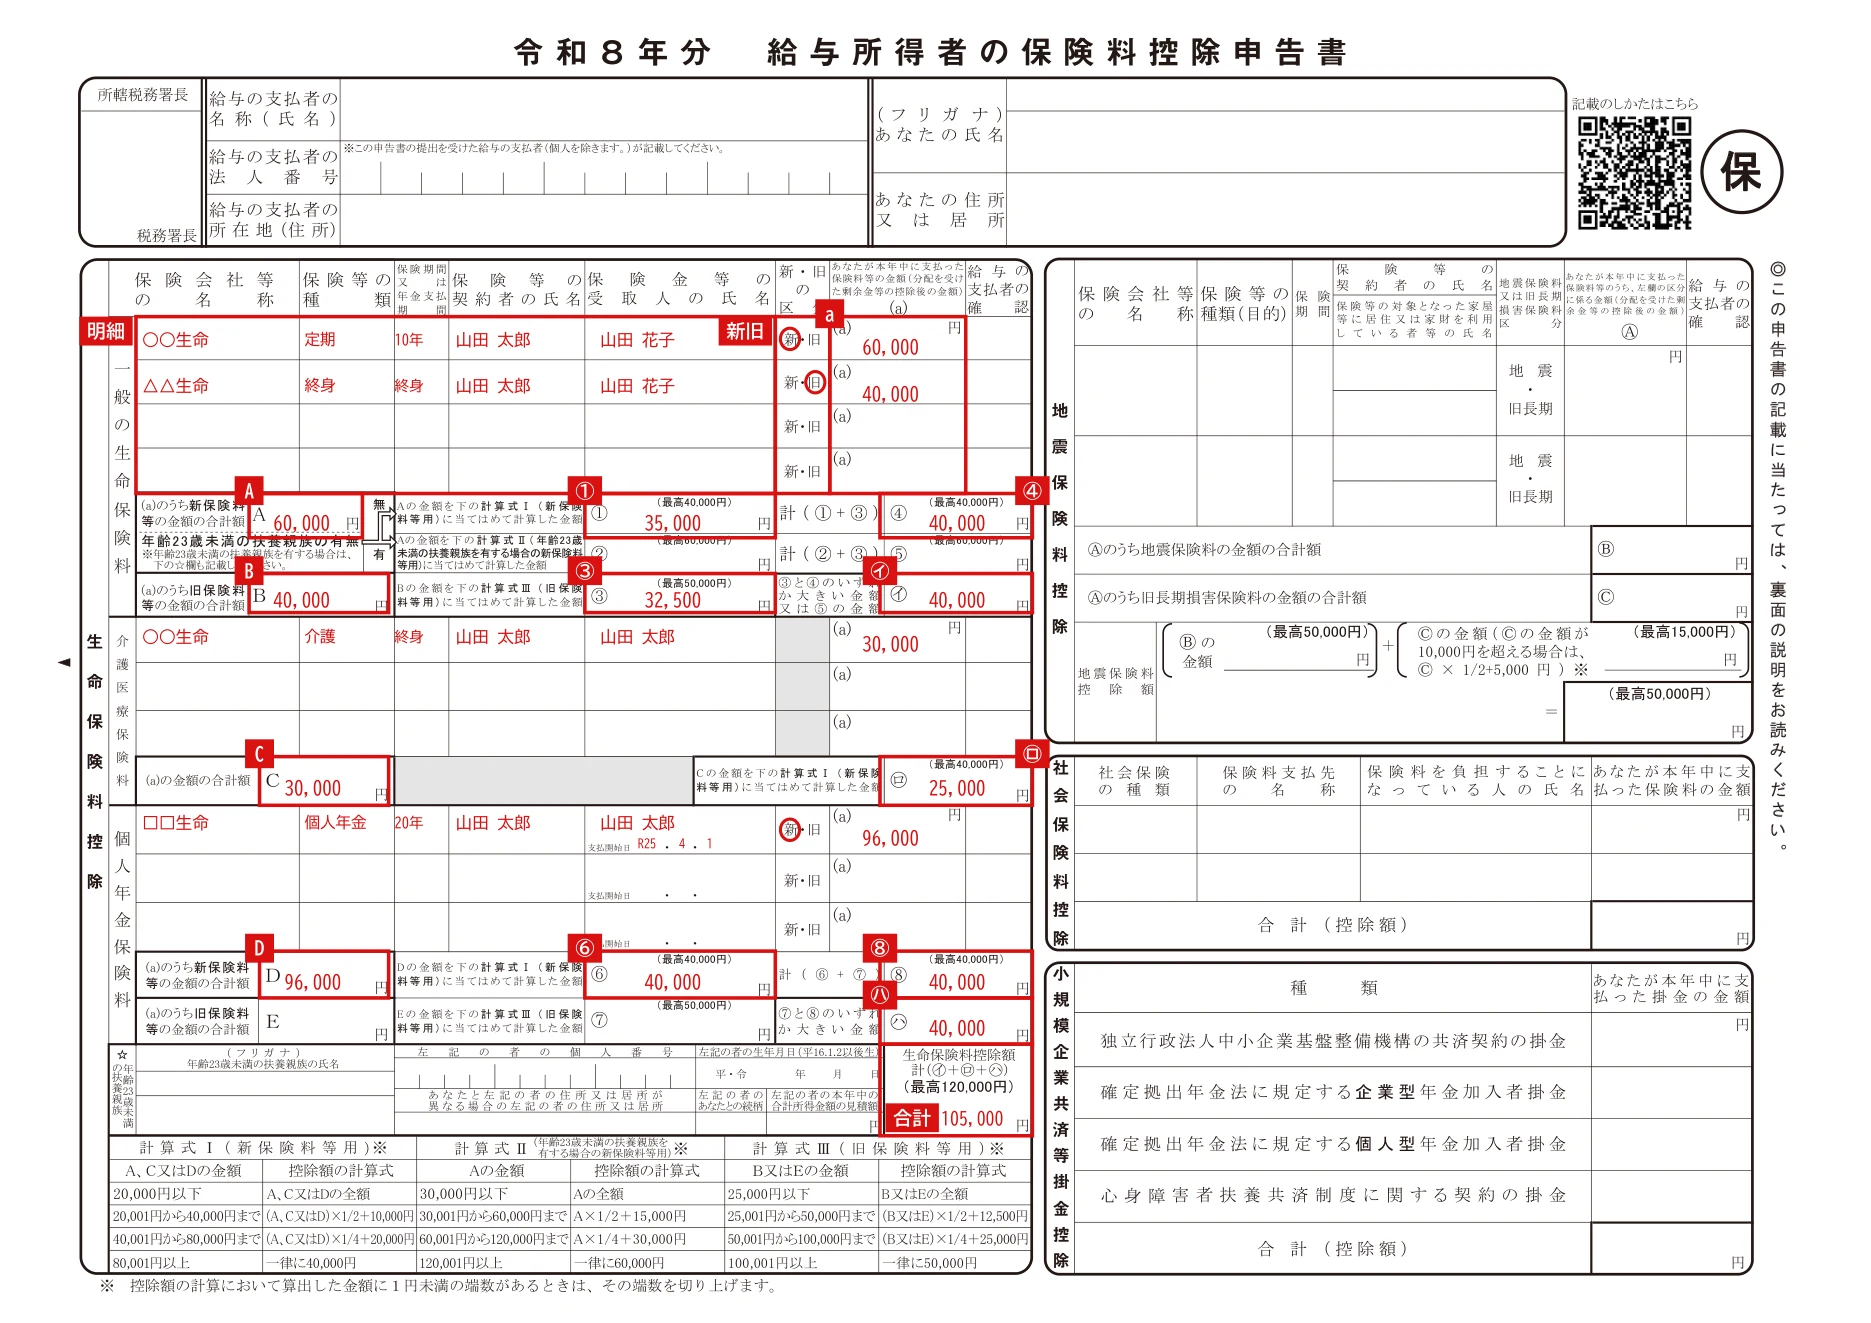
ここでは、新制度の定期保険(年60,000円)と旧制度の終身保険(年40,000円)があり、年齢23歳未満の扶養親族はいない場合で説明します。新旧両方があって23歳未満の扶養親族がいないときは、①・③・④を書き、㋑には③と④の大きいほうを書きます。
 (新しいタブで開きます)(新しいタブで開きます)
明細保険会社等の名称・保険等の種類・契約者・受取人:証明書のとおりに1契約1行
契約ごとに1行使い、保険会社等の名称、保険等の種類、保険期間、保険等の契約者の氏名、保険金等の受取人の氏名を書きます。一般の生命保険料の明細は4行あり、記載欄が足りない場合は適宜の様式に記載して添付します(国税庁の記載例)。
記入例:○○生命/定期/10年/山田 太郎/山田 花子(2行目は △△生命/終身/終身/山田 太郎/山田 花子)
間違えやすい点:一般の生命保険料と介護医療保険料は、保険金等の受取人の全てがあなた又は配偶者その他の親族である契約に限られます(様式裏面(注)3)。
根拠:様式表面、様式裏面(注)3、国税庁の記載例2❶
新旧新・旧の区分:証明書の適用制度のほうに○
平成24年1月1日以後に締結した契約は新、平成23年12月31日以前の契約は旧です。様式の注意は「新保険料等か旧保険料等かに応じて、いずれか一方を○で囲んでください」としています。迷ったら証明書の「適用制度」の表示に合わせます。
記入例:新に○(2行目は旧に○)
根拠:様式裏面(注)2、国税庁の記載例2❶
aあなたが本年中に支払った保険料等の金額:今年分の額を契約ごとに
その契約で今年支払う保険料の額を、分配を受けた剰余金や割戻金を差し引いた後の金額で書きます。控除証明書に会社ごとの名前(申告額・証明額など)で載っている今年分の額(配当金などを差し引いた後)がこれに当たります。
記入例:60,000(2行目は 40,000)
根拠:様式表面、年末調整のしかた p.21〜22
A(a)のうち新保険料等の金額の合計額:新に○を付けた行の合計
新に○を付けた行の(a)を足して書きます。新の契約が無ければ空欄です。
記入例:60,000
B(a)のうち旧保険料等の金額の合計額:旧に○を付けた行の合計
旧に○を付けた行の(a)を足して書きます。新生命保険料を旧に含めるなど、区分を振り替えることはできません(年末調整のしかた p.21)。
記入例:40,000
①計算式Ⅰ:Aを新保険料等用の式に当てはめた金額
Aを表面下の計算式Ⅰ(新保険料等用)に当てはめます。40,001円から80,000円までは「A×1/4+20,000円」なので、60,000円×1/4+20,000円=35,000円です。年齢23歳未満の扶養親族がいる場合は①を使わず②を使います(状況別の節)。
記入例:35,000
根拠:様式表面の計算式Ⅰ、様式裏面の注意2
③計算式Ⅲ:Bを旧保険料等用の式に当てはめた金額
Bを計算式Ⅲ(旧保険料等用)に当てはめます。25,001円から50,000円までは「B×1/2+12,500円」なので、40,000円×1/2+12,500円=32,500円です。
記入例:32,500
④計(①+③):新旧を合わせた額。最高40,000円
①と③を足します。35,000円+32,500円=67,500円ですが、④の上限は40,000円なので40,000円と書きます。
記入例:40,000
㋑③と④のいずれか大きい金額又は⑤の金額:一般の生命保険料の控除額
23歳未満の扶養親族がいないときは、③と④の大きいほうを書きます。この例は③32,500円、④40,000円なので40,000円です。
記入例:40,000
根拠:様式表面、様式裏面の注意2
旧の保険料が多いと、新旧を合わせた④より③のほうが大きくなるのですか。
なります。国税庁の「年末調整のしかた」は、支払った旧生命保険料の金額が6万円を超える場合は、新旧を合わせた額より旧だけの額のほうが大きくなるので、旧だけの額が控除額になるとしています。たとえば旧80,000円なら③は45,000円で、④の上限40,000円より大きくなります。
一般の生命保険料の欄のポイント
- 明細は1契約1行。新・旧の区分は証明書の適用制度のとおりに○
- (a)は今年分の保険料の額(剰余金等を差し引いた後)
- 23歳未満の扶養親族がいなければ ①・③・④ を書き、㋑は③と④の大きいほう
- 計算で出た1円未満の端数は切り上げる
介護医療保険料と個人年金保険料の欄はどう書く?
明細の書き方は一般の生命保険料と同じです。介護医療保険料は新制度だけなので「新・旧の区分」の列が網かけで、合計Cを計算式Ⅰに当てはめます。個人年金保険料は一般と同じく新(D)と旧(E)に分けます。
(新しいタブで開きます)C(a)の金額の合計額:介護医療保険料の合計
介護医療保険料の各行の(a)を足して書きます。旧制度の契約の医療保険や介護保険の保険料は、ここではなく一般の生命保険料の旧に書きます(タックスアンサー No.1140(注1))。
記入例:30,000
㋺Cの金額を下の計算式Ⅰに当てはめて計算した金額:介護医療保険料の控除額
20,001円から40,000円までは「C×1/2+10,000円」なので、30,000円×1/2+10,000円=25,000円です。上限は40,000円です。
記入例:25,000
D(a)のうち新保険料等の金額の合計額:個人年金保険料(新)の合計
個人年金保険料の段で新に○を付けた行の(a)を足して書きます。旧の行の合計はEに書きます。個人年金保険料の明細は、受取人の欄の下に年金の支払開始日を書きます。
記入例:96,000
間違えやすい点:個人年金保険の傷害特約・疾病特約などの特約部分の保険料は、個人年金保険料に含めません(年末調整のしかた p.22 注意事項6)。年金の受取人は、あなた又は配偶者に限られます(様式裏面(注)3)。
⑥計算式Ⅰ:Dを新保険料等用の式に当てはめた金額
80,001円以上は一律40,000円なので、96,000円なら40,000円です。旧の合計Eがあるときは、Eを計算式Ⅲに当てはめた額を⑦に書きます(最高50,000円)。
記入例:40,000
⑧計(⑥+⑦):新旧を合わせた額。最高40,000円
⑥と⑦を足します。この例は⑦が無いので40,000円です。
記入例:40,000
㋩⑦と⑧のいずれか大きい金額:個人年金保険料の控除額
⑦と⑧の大きいほうを書きます。国税庁の記載例(新30,000円・旧90,000円)は、⑥25,000円、⑦47,500円、⑧72,500円→最高40,000円で、㋩は47,500円です。
記入例:40,000
合計生命保険料控除額:㋑+㋺+㋩。最高120,000円
㋑・㋺・㋩を足します。この記事の例は40,000円+25,000円+40,000円=105,000円です。合計が120,000円を超えるときは120,000円と書きます。
記入例:105,000
根拠:様式表面、国税庁の記載例2❺
一般・介護医療・個人年金の3つとも上限まで払っていると、いくらになりますか。
区分ごとの控除額を足しても、生命保険料控除額は最高120,000円です。国税庁の記載例も、60,000円+40,000円+47,500円=147,500円を最高120,000円としています。
介護医療・個人年金の欄のポイント
- 介護医療保険料は新制度だけ。合計Cを計算式Ⅰで㋺へ
- 個人年金は新をD→⑥、旧をE→⑦。㋩は⑦と⑧の大きいほう
- 個人年金保険の特約部分の保険料は個人年金保険料に含めない
- 生命保険料控除額は㋑+㋺+㋩で最高120,000円
新契約だけ・旧契約だけ・23歳未満の扶養親族がいるとき、どの欄を使う?
一般の生命保険料の①〜⑤のうち、どの欄を書くかは状況で変わります。様式裏面の注意と「年末調整のしかた」から整理すると次のとおりです。
| 状況 | 書く欄 | ㋑に書く額 | 根拠 |
|---|---|---|---|
| 新契約だけ(23歳未満の扶養親族なし) | A・①・④ | ③と④の大きいほう(③は空欄なので④) | 様式裏面の注意2 |
| 旧契約だけ | B・③ | ③ | 年末調整のしかた p.24 |
| 新旧両方(23歳未満の扶養親族なし) | A・B・①・③・④ | ③と④の大きいほう | 様式裏面の注意2 |
| 23歳未満の扶養親族がいて、新の金額がある | A・②・⑤(旧があればB・③も)と「年齢23歳未満の扶養親族」欄 | ⑤(①と④は使わない) | 様式裏面の注意1 |
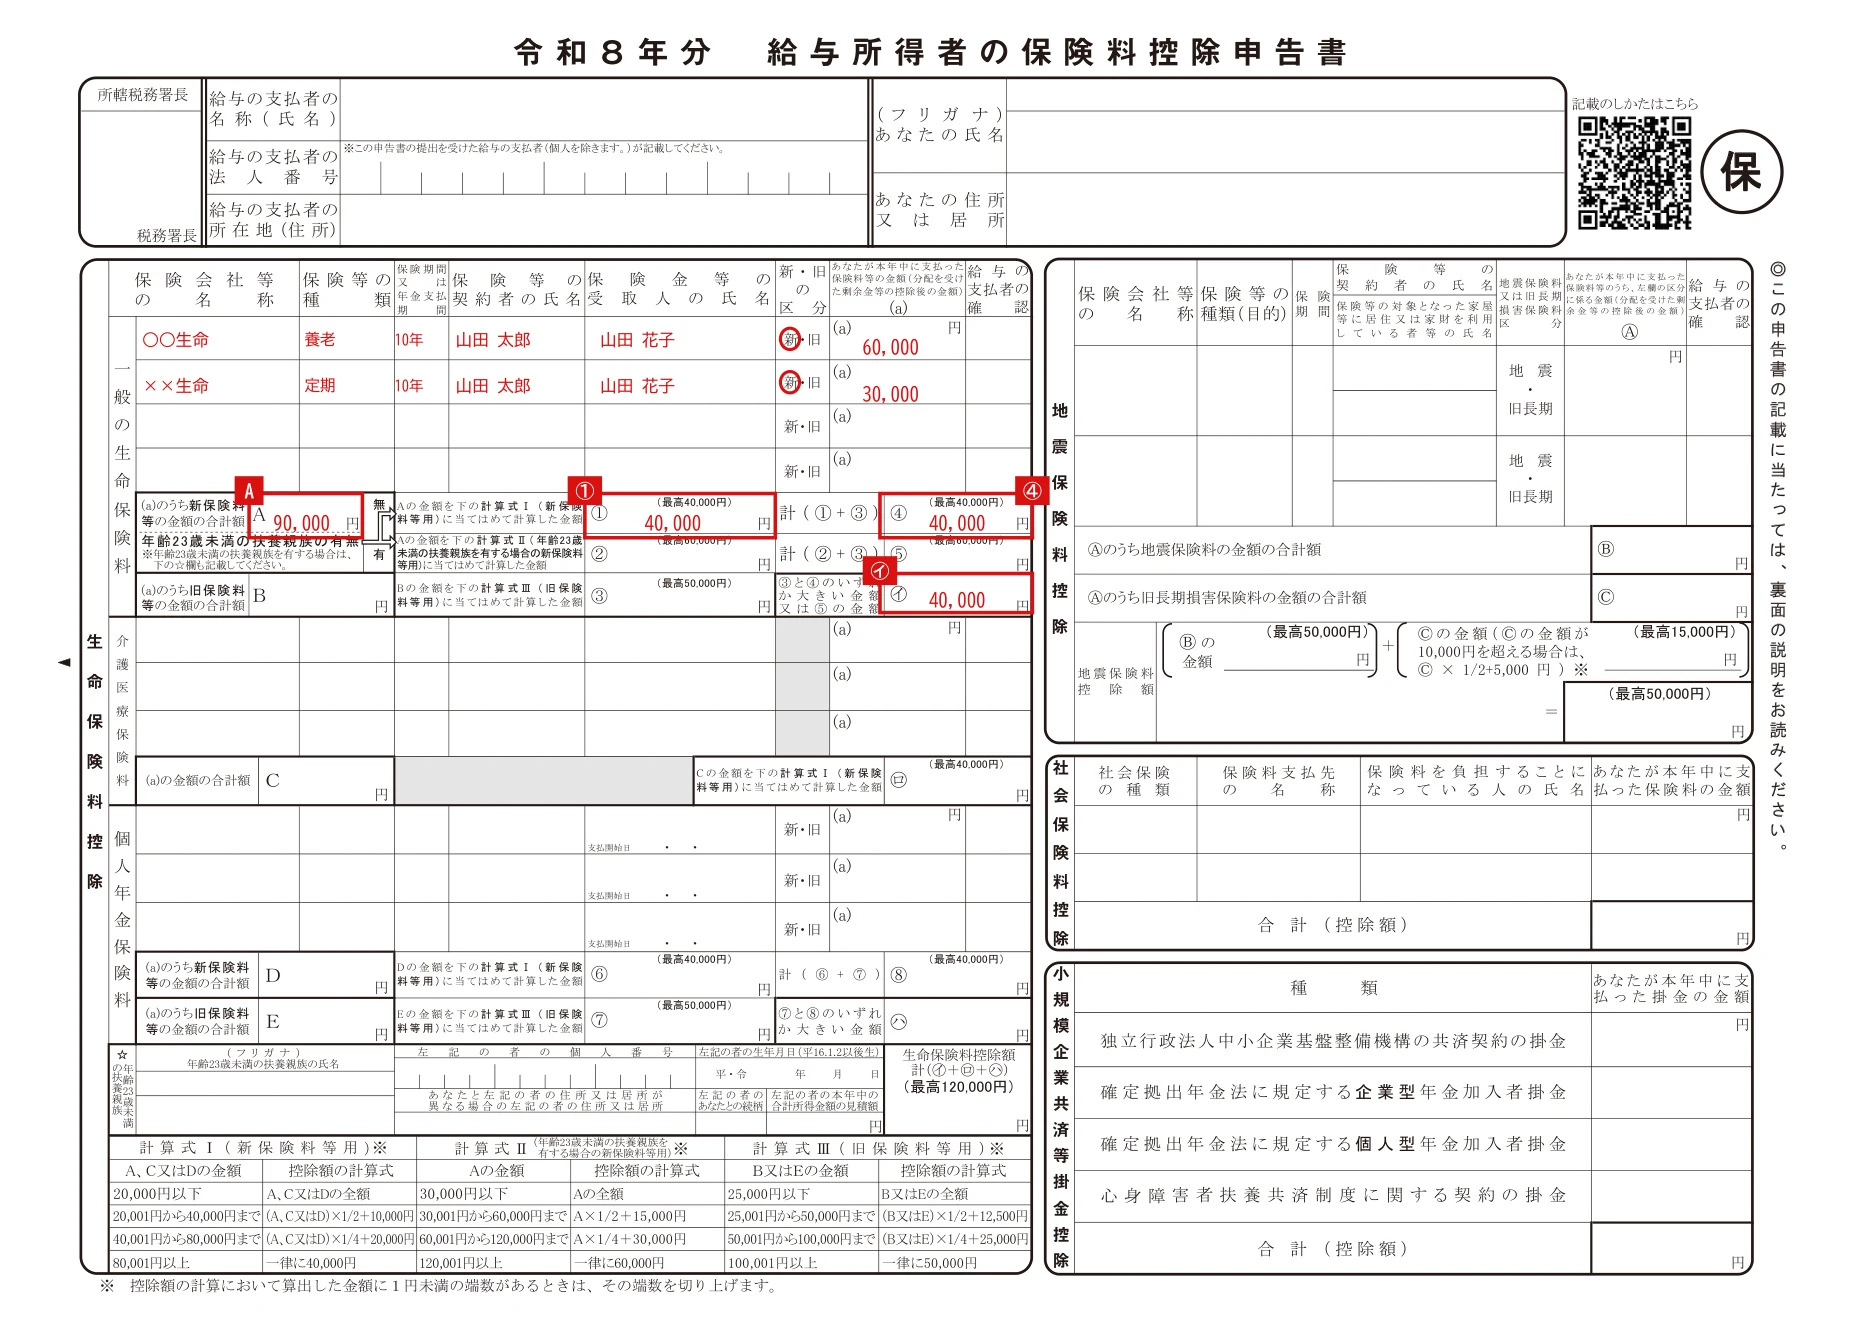
新契約だけのとき:①と④を書き、㋑は④
平成24年以後の契約が2件(養老保険 年60,000円と定期保険 年30,000円)の例です。Aは90,000円で、計算式Ⅰでは80,001円以上は一律40,000円なので①は40,000円、④も40,000円、㋑は40,000円です。
 (新しいタブで開きます)
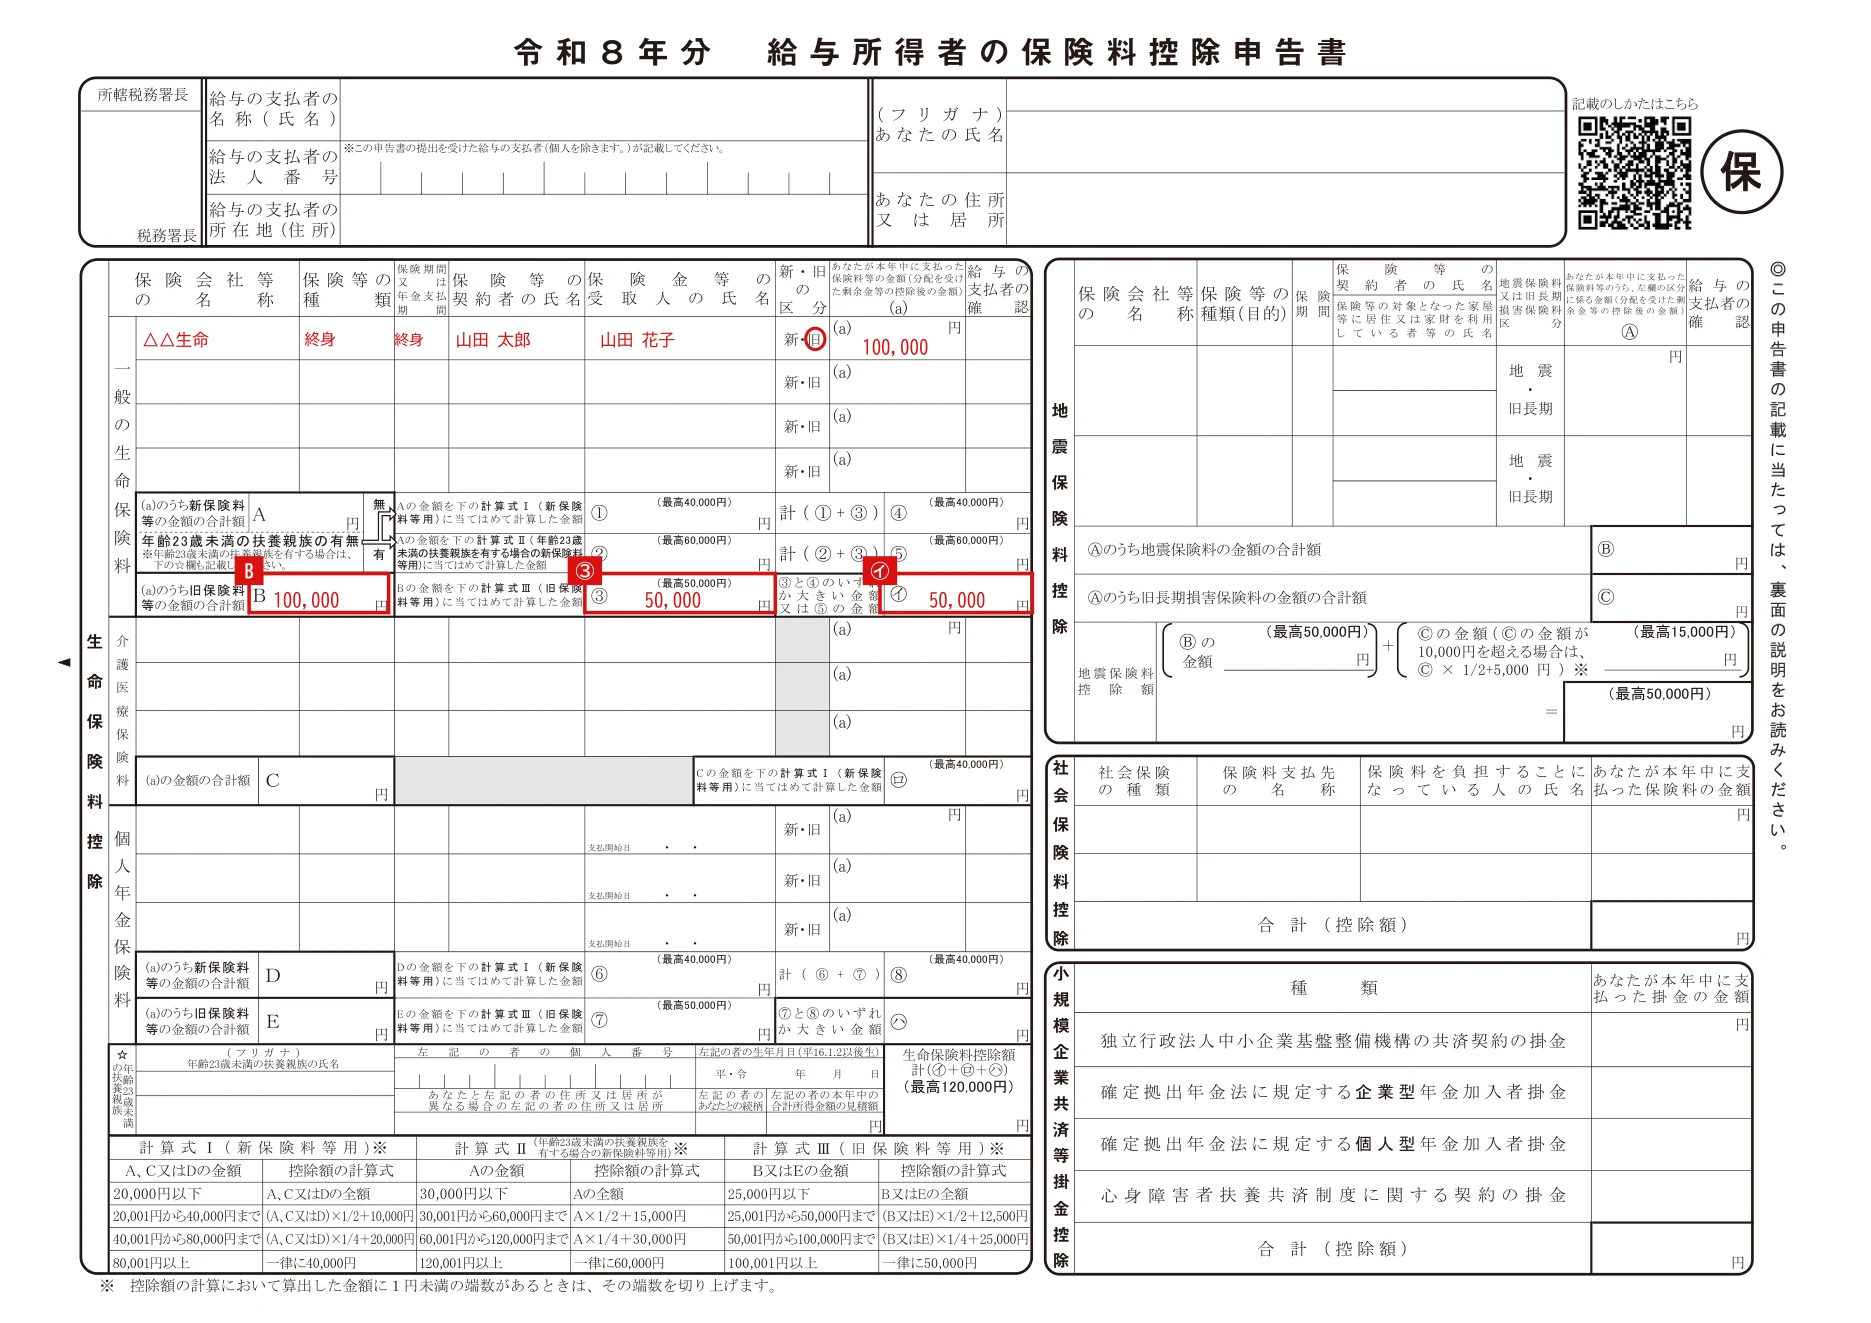
旧契約だけのとき:③を書き、㋑は③
平成23年以前の契約1件(年100,000円)の例です。計算式Ⅲで50,001円から100,000円までは「B×1/4+25,000円」なので、③は50,000円、㋑も50,000円です。様式の注意は①と④を「一般の生命保険料(新保険料等に限ります。)の金額がある場合」に書く欄としています。
 (新しいタブで開きます)
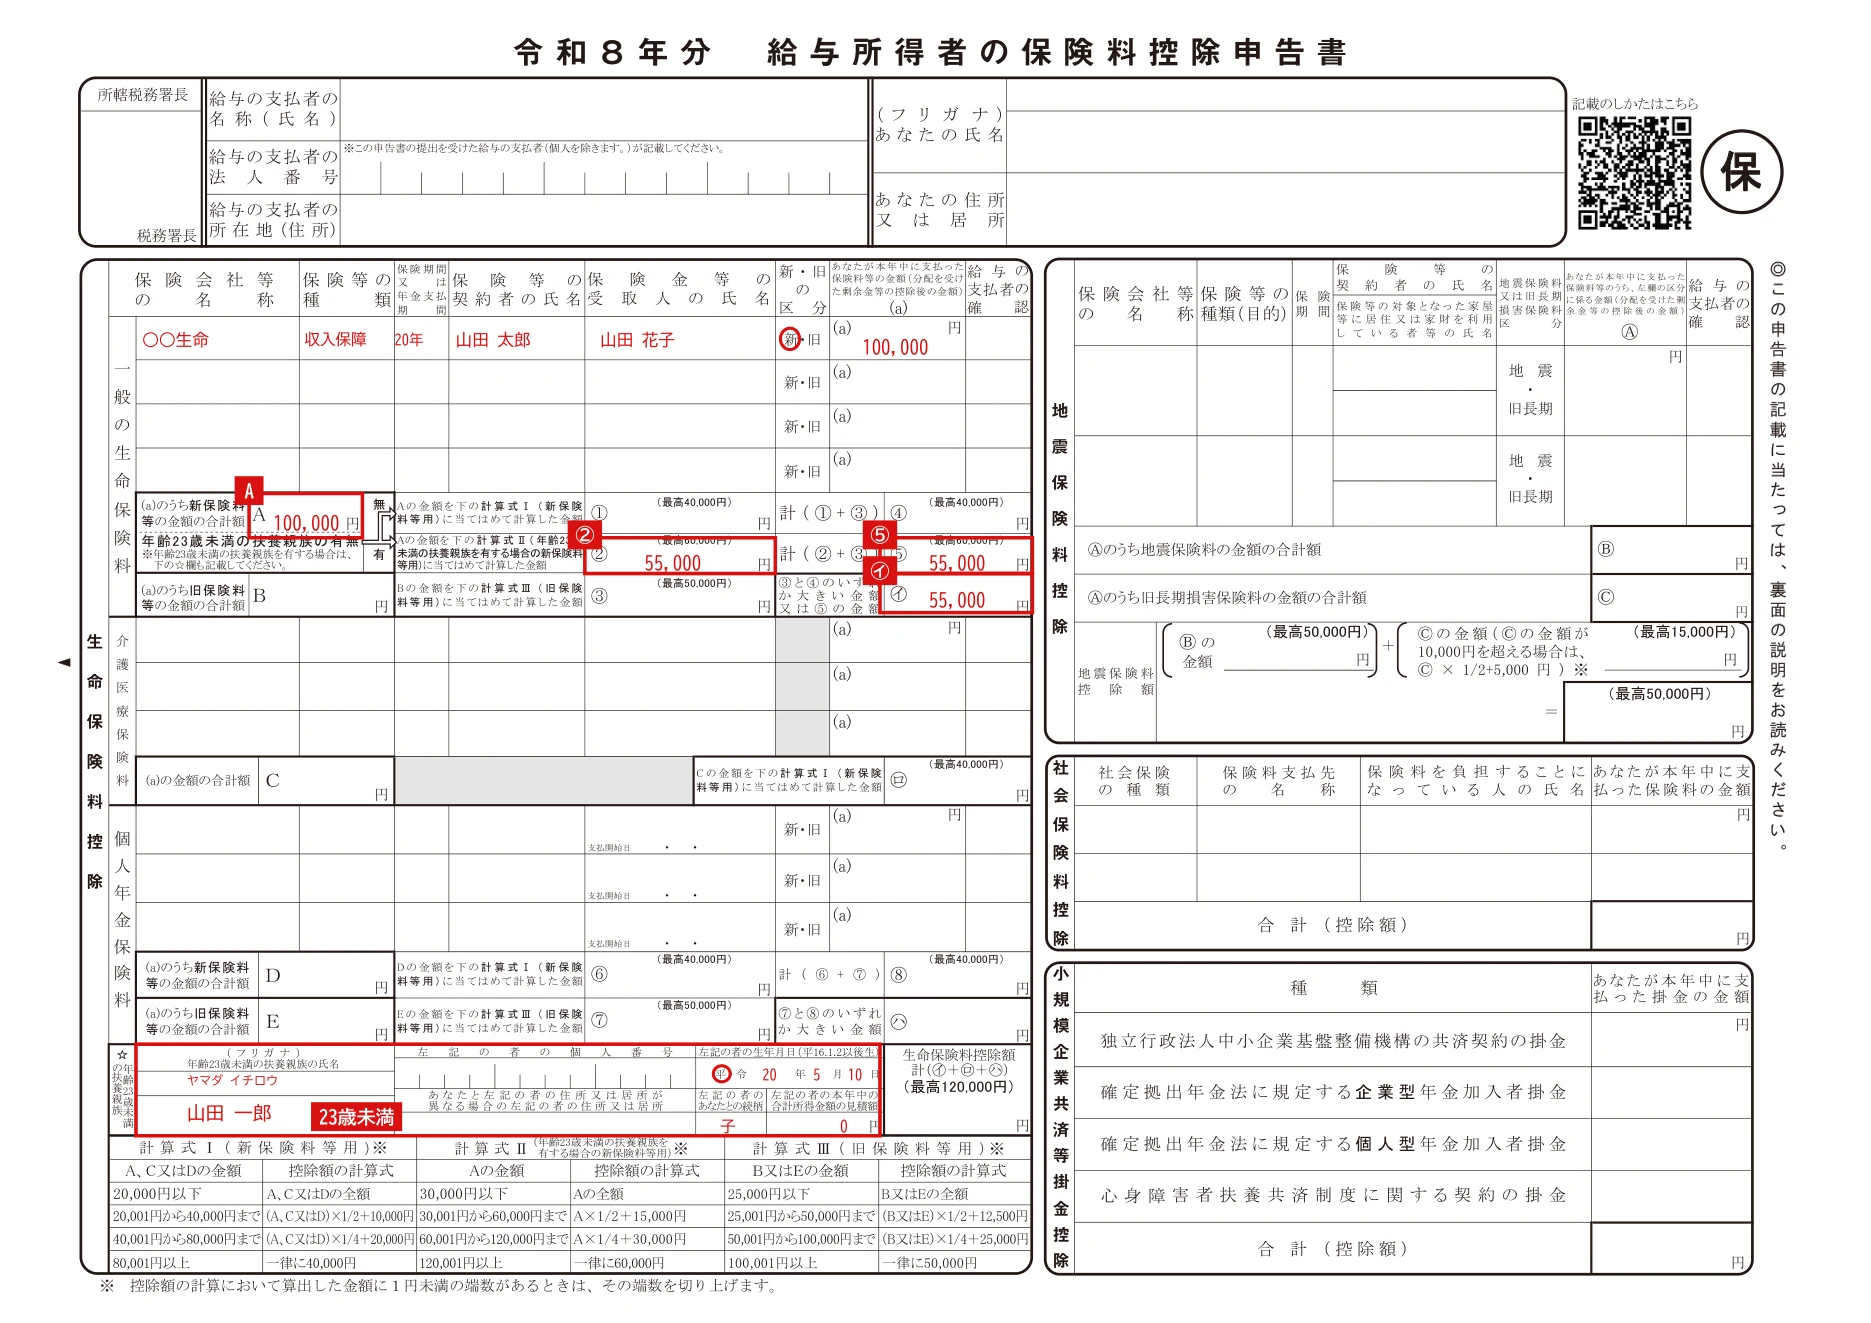
②計算式Ⅱ:23歳未満の扶養親族がいて新契約があるときの欄
令和8・9年分は、年齢23歳未満の扶養親族がいる人は、Aを計算式Ⅱに当てはめて②に書きます。新契約1件(年100,000円)なら、60,001円から120,000円までは「A×1/4+30,000円」で55,000円です。
記入例:55,000
⑤計(②+③):最高60,000円。㋑には⑤を書く
②と③を足し、上限60,000円で止めます。旧の契約が無ければ⑤は②と同じ55,000円で、㋑にも⑤の55,000円を書きます。①と④は使いません。
記入例:55,000
23歳未満年齢23歳未満の扶養親族:1人の氏名・生年月日などを書く
申告書の下の「年齢23歳未満の扶養親族」欄(様式では星印が付いた欄)に、その扶養親族の氏名(フリガナ)・個人番号・生年月日・続柄・本年中の合計所得金額の見積額を書き、住所が違う場合はその住所も書きます。2人以上いても、いずれか1人を書けば差し支えありません。個人番号は、一定の要件の下で記載を要しない場合があるので勤務先に確認してください。
記入例:山田 一郎(ヤマダ イチロウ)、平成20年5月10日生、子、所得の見積額 0円
 (新しいタブで開きます)
年齢23歳未満の扶養親族は、あなたと生計を一にする平成16年1月2日以後生まれの親族(配偶者などを除く)で、本年中の合計所得金額の見積額が62万円以下(給与だけなら給与の収入金額が136万円以下)の人です。令和8年11月30日以前に年末調整を行う場合は、58万円以下(給与だけなら123万円以下)に読み替えます(国税庁の様式ページ)。
共働きで、子どもは夫の扶養に入っています。妻の私もこの特例を使えますか。
使えます。様式裏面の注意4は、この特例には同じ世帯で年齢23歳未満の扶養親族1人ごとに1人の所得者にだけ適用されるという制限がなく、夫婦の間に年齢23歳未満の扶養親族である子が1人いるような場合は、夫婦双方が適用を受けられるとしています。
扶養控除等申告書や基礎控除申告書の書き方は、扶養控除等申告書の書き方と基礎控除申告書の書き方で説明しています。
あなたの支払額だと、各欄にいくら書く?
控除証明書の今年分の額を区分ごとに足して入れると、①〜⑧・㋑㋺㋩と生命保険料控除額が出ます。計算式は申告書の表面にある計算式Ⅰ・Ⅱ・Ⅲで、国税庁の記載例の金額を入れると、記載例と同じ答え(合計147,500円→120,000円)になります。
支払額から各欄の金額を計算する
新保険料等は計算式Ⅰ(20,000円以下は全額、40,000円まで×1/2+10,000円、80,000円まで×1/4+20,000円、それ以上は40,000円)、旧保険料等は計算式Ⅲ(25,000円以下は全額、50,000円まで×1/2+12,500円、100,000円まで×1/4+25,000円、それ以上は50,000円)で計算します。
| 計算式 | 支払った保険料等の金額 | 控除額 |
|---|---|---|
| Ⅰ(新・A、C、D) | 20,000円以下/20,001〜40,000円/40,001〜80,000円/80,001円以上 | 全額/×1/2+10,000円/×1/4+20,000円/一律40,000円 |
| Ⅱ(新・23歳未満の扶養親族あり・A) | 30,000円以下/30,001〜60,000円/60,001〜120,000円/120,001円以上 | 全額/×1/2+15,000円/×1/4+30,000円/一律60,000円 |
| Ⅲ(旧・B、E) | 25,000円以下/25,001〜50,000円/50,001〜100,000円/100,001円以上 | 全額/×1/2+12,500円/×1/4+25,000円/一律50,000円 |
区分ごとに上限があるので、すでに上限(一般の新だけなら40,000円など)に届いている区分では、契約を足しても控除額は増えません。どの区分が上限に届いているかは、上の計算で確かめられます。
計算で1円未満の端数が出たときは切り上げます(様式表面の※)。たとえばAが30,001円なら、30,001円×1/2+10,000円=25,000.5円で、①は25,001円です。
書き間違えやすい8つのポイント
様式の注意書き・国税庁の「年末調整のしかた」・記載例から、控除額のずれにつながりやすいところを集めました。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG(a)に9月末時点の払込額を書く | OK証明書に12月まで払った場合の額(申告額など)があればその額を書く。予定の保険料を払えなかったときは実際に払った額にする | かんぽ生命の説明書(他社は項目名・扱いが違う場合がある) |
| NG新・旧の区分を契約した年だけで決める | OK証明書の適用制度のとおりに○ | 国税庁の記載例2❶ |
| NG新生命保険料を旧に含める、新個人年金保険料を介護医療保険料に含める | OK区分ごとに合計し、他の区分に振り替えない | 年末調整のしかた p.21 |
| NG23歳未満の扶養親族がいるのに①・④を書く | OK②・⑤を書き、㋑は⑤。年齢23歳未満の扶養親族欄も書く | 様式裏面の注意1 |
| NG旧だけの契約で①・④にも金額を書く | OK①・④は新の金額があるときの欄。㋑は③ | 様式裏面の注意2、年末調整のしかた p.24 |
| NG④・⑧を上限なしで足す | OK④・⑧は最高40,000円、⑤は最高60,000円 | 様式表面 |
| NG計算で出た端数を切り捨てる | OK1円未満は切り上げる | 様式表面の※ |
| NG個人年金保険の特約部分も個人年金保険料に含める | OK特約部分の保険料は個人年金保険料に含めない | 年末調整のしかた p.22 |
欄ごとの書き方一覧
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| 明細(保険会社等の名称〜受取人) | 本人 | 1契約1行。証明書や契約証書のとおり | 様式表面・記載例 |
| 新・旧の区分 | 本人 | 適用制度の新か旧に○(一般・個人年金) | 様式裏面(注)2 |
| (a) | 本人 | 今年支払う保険料(剰余金等を差し引いた後) | 様式表面 |
| A・B/C/D・E | 本人 | 区分ごとの(a)の合計 | 様式表面 |
| ①〜⑤・㋑ | 本人 | 一般の生命保険料の控除額の計算 | 様式表面・裏面の注意 |
| ㋺ | 本人 | 介護医療保険料の控除額(計算式Ⅰ) | 様式表面 |
| ⑥〜⑧・㋩ | 本人 | 個人年金保険料の控除額の計算 | 様式表面 |
| 生命保険料控除額 | 本人 | ㋑+㋺+㋩(最高120,000円) | 様式表面 |
| 年齢23歳未満の扶養親族 | 本人 | 特例を使うとき、扶養親族1人の氏名など | 様式裏面の注意1 |
| 給与の支払者の確認 | 勤務先 | 記入しない | 様式表面 |
何を添えて、いつまでに誰へ出す?
申告書は給与の支払者(勤務先)へ、その年最後に給与の支払を受ける日の前日までに出します。実際の締切は勤務先が決めるので、配られた案内に従ってください。
添付するのは生命保険会社等が発行した証明書類です。旧生命保険料は一契約の保険料(剰余金・割戻金を差し引いた残額)が9,000円を超えるもの、旧生命保険料以外は金額の多少にかかわらず全てについて必要です。勤務先を対象とする団体特約で払い込んだ保険料は、記載事項に誤りがないことを勤務先の代表者又はその代理人が確認したときは添付しなくてよいとされています(様式裏面)。
- 届いた控除証明書を、一般・介護医療・個人年金に仕分ける
- 契約ごとに明細を書き、新・旧の区分に○、(a)に今年分の額を書く
- A〜Eを合計し、計算式で①〜⑧・㋑㋺㋩と生命保険料控除額を出す
- 控除証明書を添えて、勤務先の締切までに提出する
確定申告で生命保険料控除を受けるときは?
年末調整をしない人や、年末調整で生命保険料控除を受けなかった人は、確定申告書で受けます。控除額の計算式は年末調整と同じで、控除証明書などを確定申告書に添付するか提示します。ただし、旧契約で年間保険料が9,000円以下のものと、年末調整の際に控除を受けたものは、その必要がありません(タックスアンサー No.1140)。
| 書く場所(令和7年分の手引きの場合) | 書く内容 | 根拠 |
|---|---|---|
| 第二表「生命保険料控除」欄の「支払保険料等の計」 | 新生命保険料・旧生命保険料・新個人年金保険料・旧個人年金保険料・介護医療保険料の区分ごとの支払額(年末調整で控除を受けた金額を書くときは「源泉徴収分」と記入) | 確定申告の手引き 手順3 |
| 第二表の同じ欄の「うち年末調整等以外」 | 支払保険料等の計のうち、給与所得の源泉徴収票に記載されていない金額 | 確定申告の手引き 手順3 |
| 第一表の生命保険料控除の欄 | 区分ごとの控除額を合計した生命保険料控除額(最高12万円) | 確定申告の手引き 手順3 |
令和8年分の確定申告書と手引きはこの記事の更新日時点で国税庁から公表されていないため、上の表は令和7年分の「所得税及び復興特別所得税の確定申告の手引き」によります。令和8年分を申告するときは、令和8年分の手引きで欄を確認してください。
年末調整で出し忘れたときは?
年末調整で生命保険料控除を受けなかったために所得税を納め過ぎたときは、確定申告(還付申告)で取り戻せます。還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます(タックスアンサー No.2030)。すでに確定申告をした後で控除の書き漏れに気づいたときは、更正の請求ができる場合があり、期間は原則として法定申告期限から5年以内です(タックスアンサー No.2026)。
確定申告で一緒に受けることが多い控除は、医療費控除の明細書の書き方でも説明しています。
提出前に確認すること
印を付けて確かめられます(印は保存されず、もう一度ページを開くと消えます)
出したあとはどうなる?
申告書は給与の支払者が保管し、年末調整で所得税を計算するときに使います。給与の支払者は、税務署長から特に提出を求められた場合以外は、税務署へ提出する必要はないとされています(国税庁の様式ページ)。年末調整の結果は源泉徴収票で確かめられます。
保険料控除申告書の書き方(全体)地震保険料・社会保険料・小規模企業共済等掛金の欄も書く
住宅借入金等特別控除申告書の書き方住宅ローン控除を年末調整で受ける
源泉徴収票の見方生命保険料の控除額がどの欄に出るかを確認する
税の控除のほかに、家族の状況で使える給付がないかは、補助金・給付金の診断で確かめられます。
よくある質問
Q1.控除証明書のどの金額を(a)欄に書きますか。
今年支払った保険料(配当金などを差し引いた後)に当たる額を書きます。項目名は会社ごとに違い、国税庁の記載例の証明書は「一般証明額(A-B)」を写しています。9月末時点の払込額と12月末まで払った場合の額が並ぶ証明書について、かんぽ生命の説明書は12月末時点の申告額を年末調整で使う金額としています。迷うときは証明書の注記か保険会社で確認してください。
Q2.新制度と旧制度の両方の保険があるとき、控除額はどう計算しますか。
23歳未満の扶養親族がいなければ、新の合計Aを計算式Ⅰで①、旧の合計Bを計算式Ⅲで③にし、①+③(最高40,000円)を④に書きます。㋑には③と④の大きいほうを書きます。旧の支払額が60,000円を超えると、新の金額にかかわらず③のほうが大きくなります(23歳未満の扶養親族がいて新がある場合は⑤)。
Q3.23歳未満の子がいると、生命保険料控除はいくらまで増えますか。
令和8・9年分は、年齢23歳未満の扶養親族がいて一般の生命保険料(新)があると、一般の生命保険料の控除額の上限(新だけ、または新旧合計)が40,000円から60,000円になります。介護医療保険料・個人年金保険料の上限と、合計の最高120,000円は変わりません。
Q4.妻が契約者の保険の保険料を夫の私が払っています。私の控除になりますか。
なります。国税庁のタックスアンサー(No.1140 のQ&A)は、保険金等の受取人の全てが保険料を払い込む人またはその配偶者その他の親族である限り、契約者が誰であるかは要件とされておらず、保険料を支払った夫の生命保険料控除の対象になるとしています。年末調整でも、控除の対象は所得者本人が支払った保険料に限られます。
Q5.保険がたくさんあって明細の行が足りません。
国税庁の記載例は、記載欄が足りない場合は適宜の様式に記載して申告書に添付するよう案内しています。
Q6.控除証明書が年末調整に間に合わないときは?
勤務先に伝えてください。国税庁の「年末調整のしかた」は、証明書類が確認できない場合でも、翌年1月末日までに提出又は提示することを条件として控除して年末調整を行ってよいとしています。
最終更新:2026年10月10日(令和8年分の様式と、令和8年4月1日現在法令等の国税庁の案内による)
出典
- 国税庁「[手続名]給与所得者の保険料控除の申告」(様式・記載例)(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」保険料控除申告書の受理と内容の確認(PDF) PDF(新しいタブで開きます)
- 国税庁《記載例》令和8年分 給与所得者の保険料控除申告書(PDF) PDF(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」昨年と比べて変わった点(PDF) PDF(新しいタブで開きます)
- 国税庁タックスアンサー「No.1140 生命保険料控除」(新しいタブで開きます)
- 国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き」生命保険料控除(新しいタブで開きます)
- 国税庁タックスアンサー「No.2030 還付申告」(新しいタブで開きます)
- 国税庁タックスアンサー「No.2026 確定申告を間違えたとき」(新しいタブで開きます)
- かんぽ生命「保険料払込証明書の見方」(PDF) PDF(新しいタブで開きます)
次にすること
- 令和8年分の申告書を用意する(様式カードのボタンからダウンロードできます)
- 控除証明書を見ながら生命保険料控除欄を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。