給与所得者の特定親族特別控除申告書の書き方|大学生の記入例【令和8年分】
詳細解説
本記事にはプロモーションを含みます。
特定親族特別控除を年末調整で受けるには、勤務先から配られる1枚の用紙のうち「給与所得者の特定親族特別控除申告書」の部分に、子などの氏名・生年月日・合計所得金額の見積額・控除額を書いて出します。対象は、生計を一にする19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ)の親族の合計所得金額が、令和8年分で62万円超123万円以下の人です。アルバイト収入(給与)だけなら、給与収入136万円超197万円以下が目安です。
この記事は令和8年分の様式に赤字で書き込んだ記入例で、欄ごとの書き方を説明します。国税庁の記載例は住所の欄が空欄の子1人の例だけなので、下宿している子と、特定親族が2人いる場合の記入例を足しました。子のアルバイト収入を入れると、見積額と控除額の欄に書く金額、扶養控除等申告書とどちらに書くかが出る計算ツールもあります。
様式ガイド給与所得者の特定親族特別控除申告書
- 発行元
- 国税庁
- 様式の版
- 令和8年分(令和8年12月年末調整用・表裏2ページ。基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つの申告書の兼用様式)
- 提出
- 令和8年の最後に給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ
同じ用紙の基礎控除申告書・配偶者控除等申告書の書き方は、基礎控除申告書の書き方の記事で説明しています。
出典:国税庁「令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」(新しいタブで開きます)。様式は公式のものを改変せずに掲載しています。記入例は当サイトで赤字を書き加えたもので、発行元の公式の記入例ではありません。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 特定親族特別控除申告書の9つの欄の書き方と、令和8年分の様式に赤字で書き込んだ記入例
- 大学生の子をこの申告書と扶養控除等申告書のどちらに書くか(給与収入136万円・197万円の境目)
- 子のアルバイト収入から、見積額と控除額の欄に書く金額が出る計算ツールと早見表
- 下宿している子・2人いる場合の記入例と、書き間違えやすい9つのポイント
特定親族特別控除は誰が対象で、いくら控除される?
対象は、19歳以上23歳未満で所得が62万円を超え123万円以下の子などがいる人です。控除額は、その子の合計所得金額に応じて最高63万円から3万円まで9段階で決まります。
| 項目 | 令和8年分の内容 | 根拠 |
|---|---|---|
| 特定親族 | あなたと生計を一にする年齢19歳以上23歳未満の親族(里子を含み、配偶者・青色事業専従者として給与の支払を受ける人・白色事業専従者を除く) | 様式裏面3-1⑴ |
| 生年月日 | 平成16年1月2日生〜平成20年1月1日生 | 様式表面・年末調整のしかた p.19 |
| 所得の要件 | 合計所得金額62万円超123万円以下(給与所得だけなら給与収入136万円超197万円以下) | 様式裏面3-1⑴ |
| 控除額(1人あたり) | 63万円〜3万円(合計所得金額に応じて9段階) | 様式表面「控除額の計算」、No.1177 |
| 書く書類 | 基礎控除申告書等の兼用様式のうち、中段の特定親族特別控除申告書 | 様式表面 |
| 提出期限と提出先 | 令和8年の最後に給与の支払を受ける日の前日までに、給与の支払者(2か所以上なら扶養控除等申告書を出した主たる給与の支払者)へ | 様式裏面1 |
令和8年度の税制改正で、所得の要件は「58万円超」から「62万円超」に変わりました。この改正は令和8年12月1日に施行され、令和8年分の年末調整から使われます(国税庁「年末調整のしかた」p.3〜4)。
年末調整2026の変更点基礎控除の引上げと所得要件の改正をまとめて確認する
基礎控除申告書の書き方【令和8年分】同じ用紙の基礎控除・配偶者控除等の欄を書く
年末調整の申告書はどれを出す?4枚の申告書の出し分けと期限を確認する
大学生の子は、この申告書と扶養控除等申告書のどちらに書く?
子の合計所得金額で決まります。62万円以下なら扶養控除等申告書(特定扶養親族)、62万円超123万円以下ならこの特定親族特別控除申告書、123万円超ならどちらにも書けません。
| 子の給与収入(給与だけの場合) | 合計所得金額 | 当たる区分 | 書く申告書 | 控除額 |
|---|---|---|---|---|
| 136万円以下 | 62万円以下 | 特定扶養親族 | 扶養控除等(異動)申告書 | 扶養控除63万円 |
| 136万円超197万円以下 | 62万円超123万円以下 | 特定親族 | 特定親族特別控除申告書(この記事) | 63万円〜3万円 |
| 197万円超 | 123万円超 | どちらにも当たらない | 書かない | なし |
根拠は、様式裏面3-1⑴、国税庁「年末調整のしかた」p.11・p.18〜19、タックスアンサー No.1180(特定扶養親族63万円)です。国税庁は、親族の合計所得金額が62万円以下の場合は特定親族に該当せず、特定扶養親族として扶養控除の対象になるとしています。
「58万円以下」は令和7年分の基準
令和7年分は、扶養親族の所得要件が58万円以下(給与収入123万円以下)、特定親族が58万円超123万円以下(給与収入123万円超188万円以下)でした。令和8年分は62万円以下(給与収入136万円以下)と、62万円超123万円以下(給与収入136万円超197万円以下)です。
このため、給与収入が123万円超136万円以下の子は、令和7年分の基準では特定親族でしたが、令和8年分では特定扶養親族に当たります。国税庁は、この改正で新たに扶養親族等の要件を満たすことになった親族について扶養控除等の適用を受けるには、扶養控除等(異動)申告書等の提出が必要としています。
扶養控除等申告書の「源泉控除対象親族」欄に、子を特定親族として書いて出しています。年末調整でこの申告書も必要ですか。
必要です。国税庁の「年末調整のしかた」は、年末調整で特定親族特別控除の適用を受けるには、扶養控除等(異動)申告書の「源泉控除対象親族」欄への記載の有無にかかわらず、特定親族特別控除申告書の提出が必要としています。また、特定親族は扶養控除や障害者控除の対象となる扶養親族には当たりません。
扶養控除等申告書の側の書き方は、扶養控除等申告書の書き方(大学生の記入例)で説明しています。
書き始める前に何を用意する?
- 子の氏名・生年月日・個人番号(個人番号は勤務先の指示に従う)
- 子のアルバイト先の給与明細や源泉徴収票。令和8年1月〜12月に受け取る給与の総額(収入金額)を見積もります。アルバイト先が2か所以上なら合計します
- 給与以外の所得があれば、その所得の金額
- 子が別に住んでいれば、その住所。子が国外に住む非居住者なら、令和8年中に送金した金額の記録と、親族関係書類・送金関係書類
見積額の計算のしかたは、国税庁の記載例が「直近の源泉徴収票や給与支払明細書を参考にして見積もった令和8年中の給与の収入金額」から所得金額を計算するとしています(基礎控除申告書の欄の説明を、特定親族の欄でも参考にするよう案内しています)。
1ページ目(表面)特定親族特別控除申告書の書き方
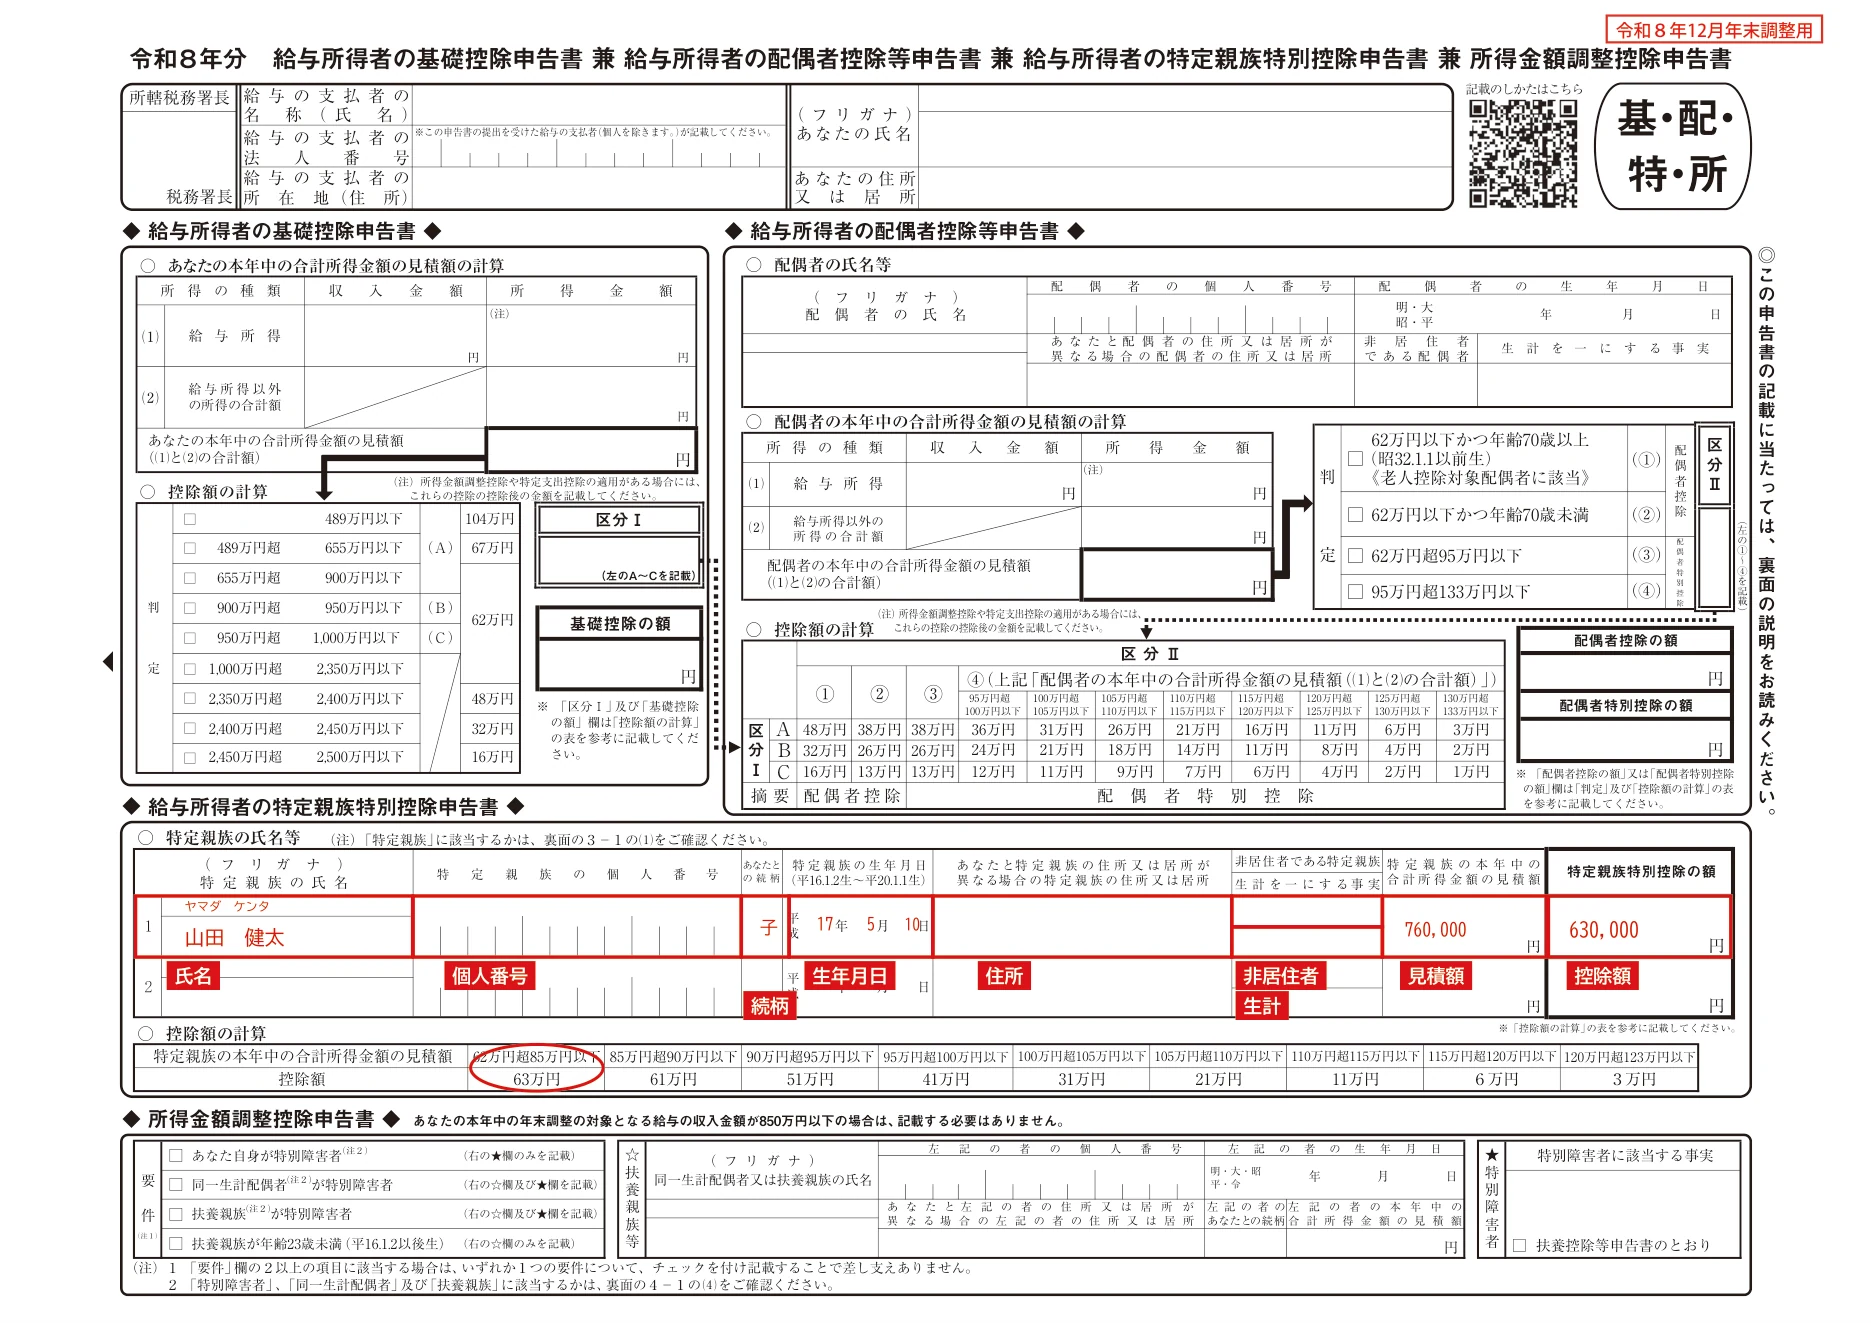
ここでは、同居している大学生の子(平成17年5月10日生まれ)のアルバイト収入が150万円の場合で説明します。給与所得は150万円−74万円=76万円で、控除額は63万円です。特定親族特別控除申告書は、用紙の表面の中段にあります。
 (新しいタブで開きます)(新しいタブで開きます)
氏名(フリガナ)特定親族の氏名:子の氏名とフリガナ
特定親族の氏名を書き、上の段にフリガナを書きます。特定親族が2人いるときは、2行目にもう1人を書きます。
記入例:山田 健太(フリガナ:ヤマダ ケンタ)
根拠:様式表面、国税庁の記載例❶
個人番号特定親族の個人番号:12桁。書かなくてよい場合がある
子のマイナンバー(個人番号)を書く欄です。一定の要件の下、記載を要しない場合があるので、勤務先に確認してください。
根拠:様式裏面5、国税庁の記載例❶
続柄あなたとの続柄:「子」など
申告するあなたから見た続柄を書きます。
記入例:子
根拠:様式表面、国税庁の記載例(「子」)
生年月日特定親族の生年月日:平成16年1月2日〜平成20年1月1日生まれ
欄には「平成」が印字されていて、年・月・日を書きます。令和8年分で特定親族に当たるのは、平成16年1月2日から平成20年1月1日までに生まれた人です。この範囲の外の子は、所得がいくらでもこの申告書には書きません。
記入例:平成17年5月10日
根拠:様式表面「(平16.1.2生~平20.1.1生)」、年末調整のしかた p.19
住所あなたと特定親族の住所又は居所が異なる場合の特定親族の住所又は居所
欄名のとおり、子があなたと別に住んでいる場合に、子の住所又は居所を書きます。同居していれば書きません(この記事の記入例は同居なので空欄です)。下宿している子の書き方は、下の状況別の記入例を見てください。
根拠:様式表面の欄名
非居住者非居住者である特定親族:国外に住む子なら○
子が非居住者に当たるときに○を付けます。非居住者とは、国内に住所を有せず、かつ、現在まで引き続いて1年以上国内に居所を有しない個人です。国内に住んでいる子なら空欄です。
根拠:様式裏面3-2⑵・6
生計生計を一にする事実:非居住者の子への送金額
非居住者である子について控除を受ける場合に、令和8年中にその子に送金等をした金額の合計額を書きます。様式裏面がこの欄の記載を求めているのは、非居住者の場合です。
根拠:様式裏面3-2⑵、国税庁の記載例❶
見積額特定親族の本年中の合計所得金額の見積額:収入ではなく所得を書く
子の令和8年中の合計所得金額の見積額を書きます。アルバイト収入だけなら、給与の収入金額から様式裏面の「給与所得金額の計算方法」で給与所得を出します。給与収入74万1,000円以上219万999円以下なら、収入金額−74万円です。給与以外の所得があれば足します。
記入例:760,000(給与収入1,500,000円−740,000円)
根拠:様式裏面3-2⑴・【参考】給与所得金額の計算方法、国税庁の記載例❷
間違えやすいのは、アルバイトの収入金額をそのまま書くことです。この欄は「所得」の見積額なので、150万円の収入なら76万円と書きます。計算は下の計算ツールでもできます。
控除額特定親族特別控除の額:控除額の計算の表に当てはめる
見積額を、欄の下にある「控除額の計算」の表に当てはめ、対応する控除額を書きます。76万円は「62万円超85万円以下」なので63万円です。
記入例:630,000
根拠:様式裏面3-2⑴、国税庁の記載例❸(合計所得金額1,000,000円→410,000円)
国税庁の記載例は、見積額1,000,000円で控除額410,000円です。100万円は「95万円超100万円以下」の列なので41万円になります。表の区切りは「超」と「以下」なので、ちょうど85万円なら63万円、85万1円なら61万円です。
1ページ目のポイント
- 書くのは中段の特定親族特別控除申告書。1行に子1人
- 生年月日は平成16年1月2日〜平成20年1月1日生まれが対象
- 見積額は収入ではなく所得(給与だけなら収入−74万円が目安)
- 控除額は欄の下の表から。住所は別居のとき、生計を一にする事実は非居住者のときだけ
子のアルバイト収入なら、見積額と控除額はいくらになる?
給与収入から給与所得を出し、給与以外の所得を足したものが見積額です。それを控除額の表に当てはめます。例えば給与収入170万円なら、見積額は96万円、控除額は41万円です。
| 子の合計所得金額の見積額 | 特定親族特別控除の額 |
|---|---|
| 62万円超85万円以下 | 63万円 |
| 85万円超90万円以下 | 61万円 |
| 90万円超95万円以下 | 51万円 |
| 95万円超100万円以下 | 41万円 |
| 100万円超105万円以下 | 31万円 |
| 105万円超110万円以下 | 21万円 |
| 110万円超115万円以下 | 11万円 |
| 115万円超120万円以下 | 6万円 |
| 120万円超123万円以下 | 3万円 |
根拠:様式表面「控除額の計算」、国税庁タックスアンサー No.1177(令和8年4月1日現在法令等)
子のアルバイト収入から、書く金額を計算する
子の生年月日と、令和8年中の給与収入の見込みを入れると、見積額と控除額の欄に書く金額、どちらの申告書に書くかが出ます。
給与所得は、給与収入74万1,000円以上219万999円以下なら収入金額−74万円です。その金額(給与以外の所得があれば足した金額)が62万円超123万円以下なら、控除額の計算の表に当てはめた金額を書きます。
給与収入だけの場合の早見表(令和8年分・19歳以上23歳未満の子)を開く
| 給与収入(年間) | 見積額の欄に書く金額 | 控除額の欄に書く金額 |
|---|---|---|
| 136万円 | 620,000円 | 書かない |
| 150万円 | 760,000円 | 630,000円 |
| 159万円 | 850,000円 | 630,000円 |
| 164万円 | 900,000円 | 610,000円 |
| 169万円 | 950,000円 | 510,000円 |
| 174万円 | 1,000,000円 | 410,000円 |
| 179万円 | 1,050,000円 | 310,000円 |
| 184万円 | 1,100,000円 | 210,000円 |
| 194万円 | 1,200,000円 | 60,000円 |
| 197万円 | 1,230,000円 | 30,000円 |
年末調整の時点では12月の給料がまだ分かりません。見積額がずれたらどうなりますか。
欄の名前どおり「見積額」で書きます。国税庁の記載例は、直近の源泉徴収票や給与支払明細書を参考に令和8年中の収入金額を見積もるよう案内しています。年末調整のQ&Aでは、勤務先は記載に誤りがあれば記載内容の訂正を依頼するなどして正しい控除額で年末調整を行うとしています(基礎控除申告書・配偶者控除等申告書の例)。確定した額が見積額と違う区分になったときは、勤務先に相談してください。
下宿している子・特定親族が2人いるときは、どう書く?
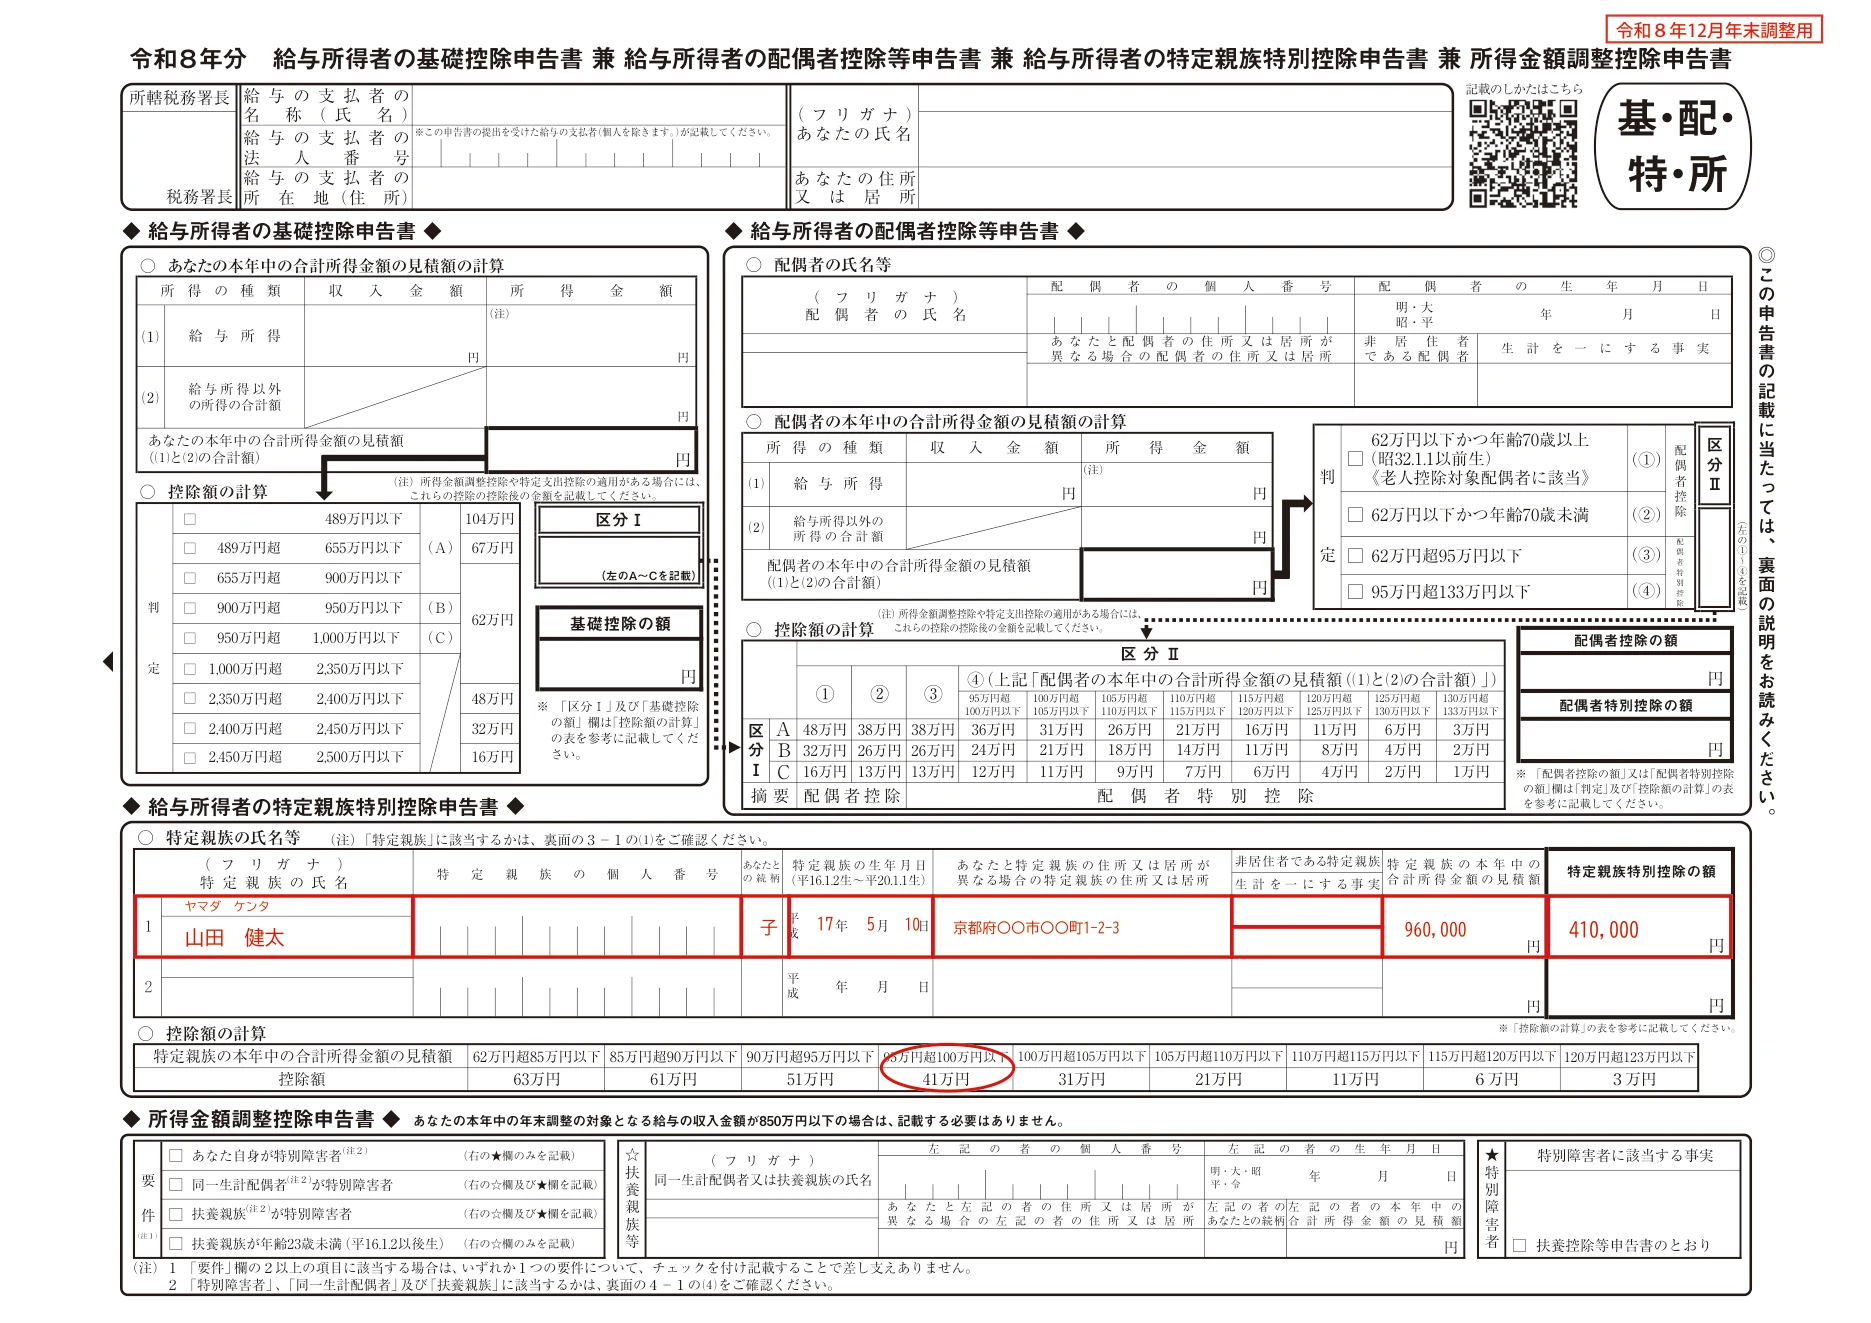
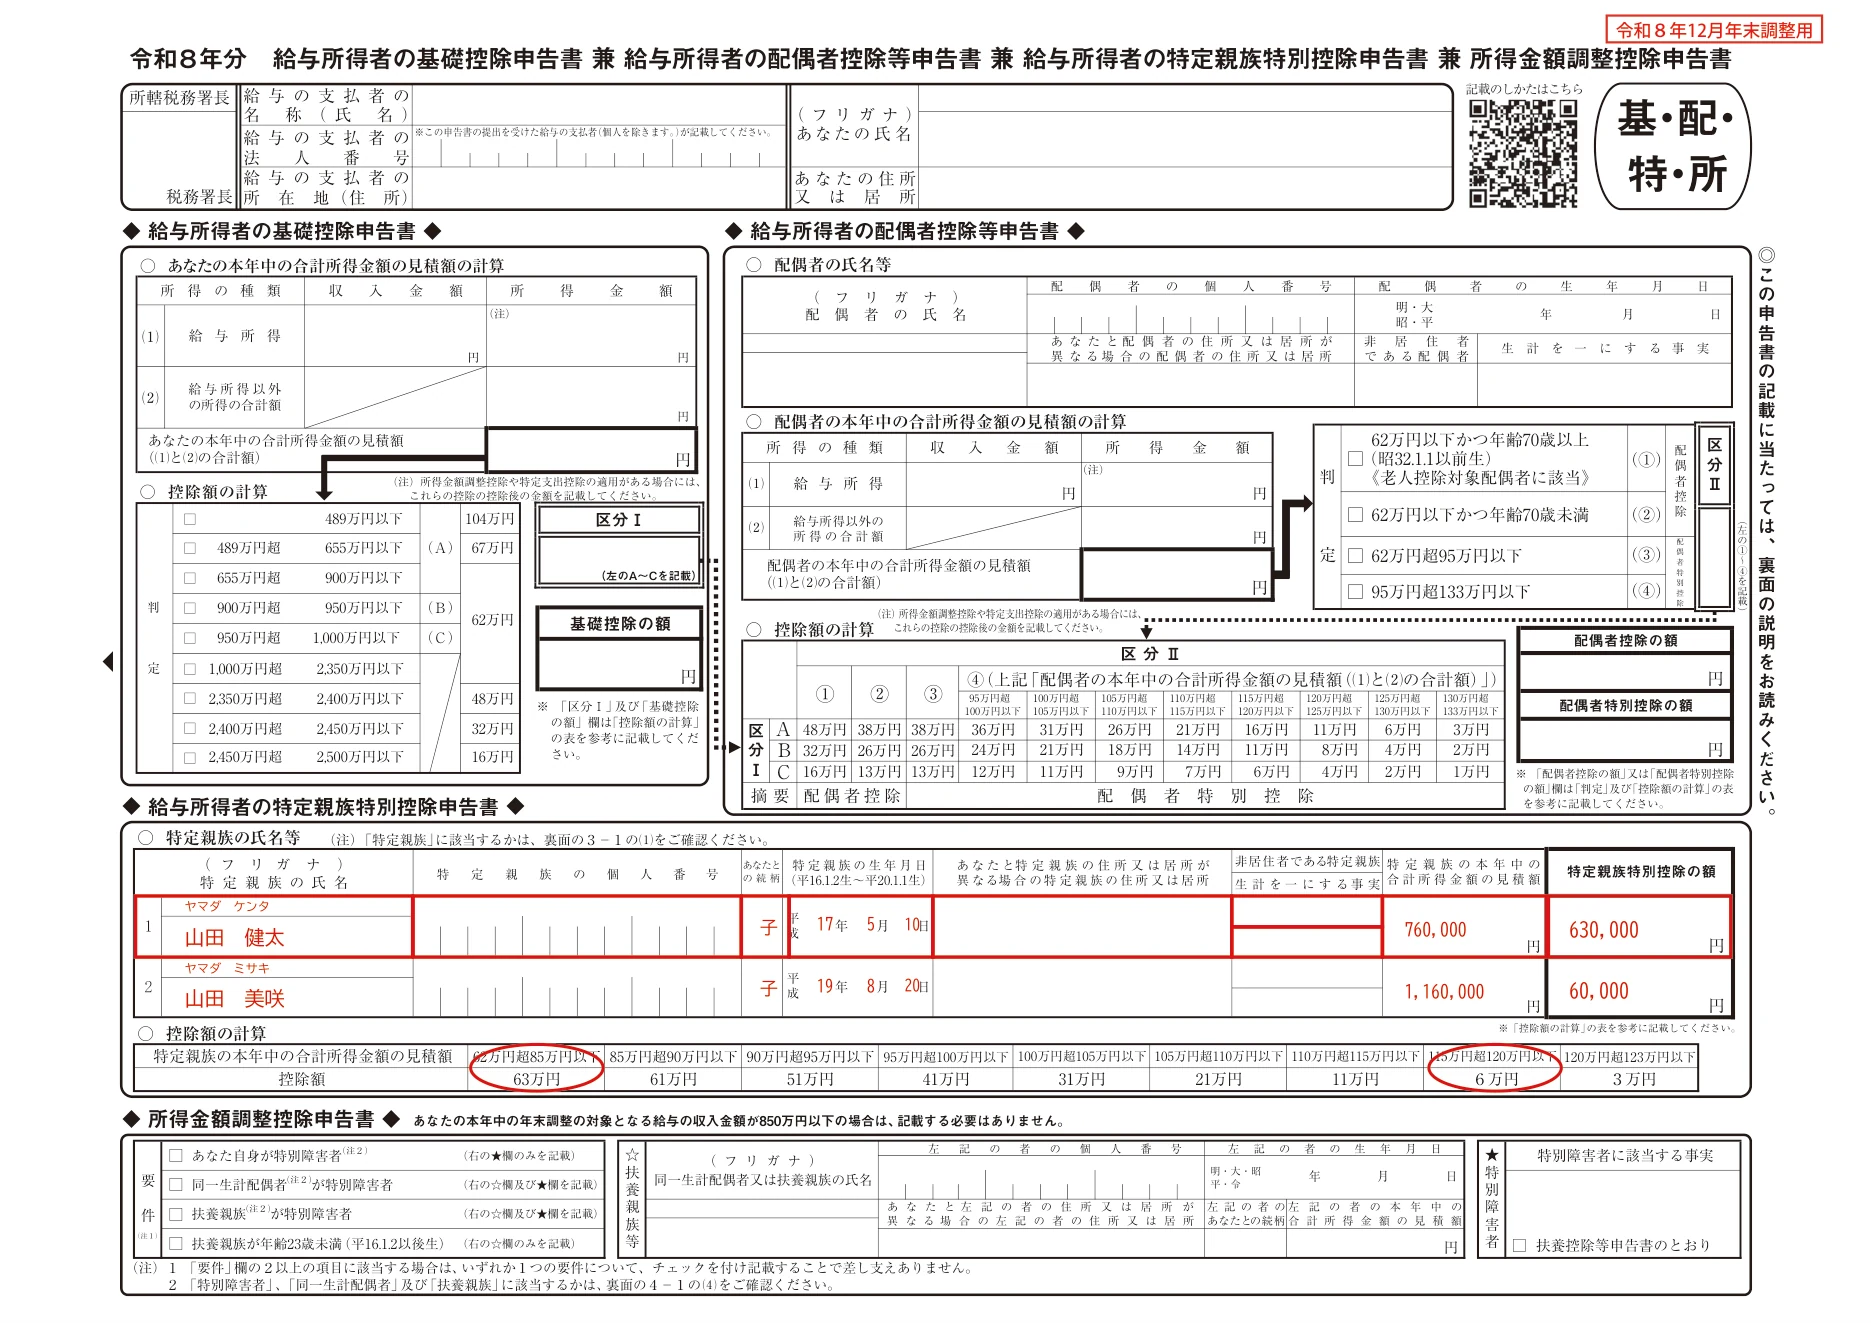
下宿している子は、住所の欄に子の住所又は居所を書きます。特定親族が2人いるときは、1行目と2行目に1人ずつ書き、控除額もそれぞれの行に書きます。国税庁の記載例は住所の欄が空欄の子1人の例だけなので、2つの場合を作りました。
住所下宿している大学生の子:住所の欄に下宿先を書く
子が大学の近くで一人暮らしをしていて、アルバイト収入が170万円の場合です。見積額は170万円−74万円=96万円で、「95万円超100万円以下」の列から控除額は41万円です。
 (新しいタブで開きます)
別に住んでいても、修学の都合で別居していて、余暇には起居を共にすることを常例としている場合や、常に生活費・学資金の送金が行われている場合は「生計を一にする」ものとして取り扱われます(年末調整のしかた p.10)。国内に住む子なら、非居住者の欄に○は付けません。生計を一にする事実の欄は、様式裏面が記載を求めているのが非居住者の場合です。
控除額特定親族が2人:1行に1人ずつ、控除額も別々に書く
大学生の兄(給与収入150万円)と妹(給与収入190万円)がいる場合です。妹の見積額は190万円−74万円=116万円で、「115万円超120万円以下」の列から控除額は6万円です。2人分を合計した額は、勤務先が源泉徴収簿に記入します。
 (新しいタブで開きます)
国税庁の「年末調整のしかた」は、給与の支払者が特定親族特別控除の額(特定親族を複数有する場合は合計した額)を源泉徴収簿の「特定親族特別控除額⑱」欄に記入するとしています。
共働きです。子のことは夫と私のどちらの申告書に書けばいいですか。
どちらか1人です。様式裏面は、親族が2人以上の所得者の特定親族に該当する場合、そのうちいずれか1人の特定親族にのみ該当するものとみなされるとしています。夫婦で同じ子を書かないよう、先に決めてから書いてください。
「生計を一にする事実」の欄には何を書く?
子が非居住者のときに、令和8年中にその子に送金等をした金額の合計額を書く欄です。様式裏面3-2⑵は、非居住者である親族について控除を受ける場合に「非居住者である特定親族」欄に○を付け、この欄に送金額の合計額を書くよう求めています。
非居住者の子について控除を受けるには、親族関係書類と送金関係書類を提出するか提示する必要があります。親族関係書類は、扶養控除等(異動)申告書を出す際に提出・提示していれば不要です(年末調整のしかた p.16、国税庁の記載例❶)。
国外に住む子(留学など)の添付書類
国税庁の「年末調整のしかた」は、非居住者である親族について特定親族特別控除を受けるときに必要な書類として、親族関係書類と送金関係書類を挙げています(p.16)。扶養控除で必要になる「留学ビザ等書類」は、特定親族特別控除の説明には挙がっていません。
- 親族関係書類:戸籍の附票の写しなど国や地方公共団体が発行した書類と子の旅券(パスポート)の写し、または外国政府などが発行した書類(氏名・生年月日・住所又は居所の記載があるもの)
- 送金関係書類:金融機関の為替取引で子に支払ったことが分かる書類、子がクレジットカード(あなたが代金を負担するもの)で購入したことが分かる書類、電子決済手段の移転で支払ったことが分かる書類。生活費や教育費の支払を必要の都度行ったことを明らかにするもの
- 外国語の書類は、訳文も提出か提示が必要
根拠:年末調整のしかた p.15(国外居住親族の書類の定義)・p.16。送金の回数や現金での手渡しの扱いは、国税庁の「国外居住親族に係る扶養控除等Q&A(源泉所得税関係)」で確かめるよう案内されています。
様式裏面と国税庁の記載例が示しているのは非居住者の場合の書き方で、国内に住む子(同居・下宿)について書く内容は示されていません(国税庁の記載例でも、この欄は空欄です)。「生計を一にする」かどうかの考え方は、上の下宿している子の記入例を見てください。
書き間違えやすい9つのポイント
様式の裏面・国税庁の記載例・「年末調整のしかた」の注意書きから、控除の誤りにつながりやすいところを集めました。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG見積額の欄に、アルバイトの収入金額(150万円)を書く | OK合計所得金額の見積額(150万円−74万円=76万円)を書く | 様式裏面3-2⑴・【参考】 |
| NG令和7年分の基準(58万円・給与収入188万円)で判定する | OK令和8年分は62万円超123万円以下(給与収入136万円超197万円以下) | 年末調整のしかた p.4 |
| NG所得62万円以下の子をこの申告書に書く | OK特定扶養親族として扶養控除等申告書に書く | 年末調整のしかた p.19 |
| NG扶養控除等申告書の「源泉控除対象親族」欄に特定親族として書いたので、この申告書は出さない | OK年末調整で控除を受けるには、この申告書も出す | 年末調整のしかた p.9 |
| NG夫婦の両方が同じ子を書く | OKどちらか1人だけが書く | 様式裏面3-1⑵ |
| NG平成16年1月1日以前生まれ(23歳)の子を書く | OK平成16年1月2日〜平成20年1月1日生まれだけを書く | 様式表面・年末調整のしかた p.19 |
| NG同居の子の住所を書く | OK住所の欄は、子があなたと別に住んでいるときだけ書く | 様式表面の欄名 |
| NG2人分の控除額を1行に合計して書く | OK1行に1人ずつ、控除額もそれぞれの行に書く | 様式表面(行ごとの控除額の欄) |
| NG特定親族の子を障害者控除の対象として扶養控除等申告書に書く | OK特定親族は扶養控除や障害者控除の対象となる扶養親族に当たらない | 年末調整のしかた p.9 |
障害者控除の書き方は、年末調整 障害者控除の書き方で説明しています。
欄ごとの書き方一覧
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| (フリガナ)特定親族の氏名 | 本人 | 子などの氏名とフリガナ。1行に1人 | 様式表面 |
| 特定親族の個人番号 | 本人 | 12桁。記載を要しない場合があるので勤務先に確認 | 様式裏面5 |
| あなたとの続柄 | 本人 | 子など | 国税庁の記載例 |
| 特定親族の生年月日 | 本人 | 平成16年1月2日〜平成20年1月1日生まれ | 様式表面 |
| 特定親族の住所又は居所 | 本人 | あなたと別に住んでいるときだけ | 様式表面の欄名 |
| 非居住者である特定親族 | 本人 | 非居住者なら○ | 様式裏面3-2⑵ |
| 生計を一にする事実 | 本人 | 非居住者のとき、令和8年中の送金額の合計 | 様式裏面3-2⑵ |
| 合計所得金額の見積額 | 本人 | 令和8年中の合計所得金額の見積額(収入ではなく所得) | 様式裏面3-2⑴ |
| 特定親族特別控除の額 | 本人 | 見積額を控除額の計算の表に当てはめた額 | 様式裏面3-2⑴ |
いつまでに、どこへ出す?何を添える?
令和8年の最後に給与の支払を受ける日の前日までに、給与の支払者(勤務先)へ出します。2か所以上から給与を受けている人は、扶養控除等申告書を出した主たる給与の支払者へ出します。年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整が行われません。
様式裏面が添付や提示を求めているのは、子が非居住者のときの親族関係書類と送金関係書類です(様式裏面6)。
- 子の生年月日が平成16年1月2日〜平成20年1月1日の範囲か確かめる
- 子の令和8年中の給与収入を見積もり、合計所得金額の見積額を出す
- 見積額が62万円超123万円以下なら、この申告書に書く(62万円以下なら扶養控除等申告書)
- 控除額の計算の表から控除額を書き、勤務先の締切までに提出する
提出前に確認すること
印を付けて確かめられます(印は保存されず、もう一度ページを開くと消えます)
出したあとはどうなる?確定申告や源泉徴収票では?
勤務先は申告書の内容を確認し、特定親族特別控除の額を源泉徴収簿の「特定親族特別控除額⑱」欄に記入して、年末調整で1年間の税額を計算します(年末調整のしかた p.20)。年末調整の結果は、勤務先から受け取る源泉徴収票で確かめられます。
確定申告で特定親族特別控除を受ける場合は、確定申告書に書きます。令和7年分の確定申告の手引きでは、第一表の「特定親族特別控除」欄に控除額の合計額と人数を書き、第二表の「配偶者や親族に関する事項」欄に特定親族を書くとしています。令和8年分の手引きの欄番号と金額は、公表されてから確かめてください。
源泉徴収票の見方年末調整の結果がどの欄に出るかを確認する
給与支払報告書の書き方2026勤務先が市区町村に出す書類の書き方
保険料控除申告書の書き方年末調整で一緒に出す生命保険料・社会保険料の控除
年収の壁2026年版子のアルバイト収入と税・社会保険の壁を確認する
税の控除のほかに、大学生の子がいる家庭で使える給付や支援がないかは、補助金・給付金の診断で確かめられます。
よくある質問
Q1.大学生の子のアルバイト収入が150万円です。特定親族特別控除申告書には何と書きますか。
見積額の欄に760,000円(150万円−74万円)、控除額の欄に630,000円と書きます。76万円は控除額の計算の表の「62万円超85万円以下」に当たるためです(令和8年分・給与収入だけの場合)。
Q2.「58万円以下」と「62万円以下」はどちらが正しいですか。
令和8年分の年末調整は62万円です。令和8年度の税制改正で、扶養親族の所得要件は58万円以下から62万円以下に、特定親族は58万円超123万円以下から62万円超123万円以下に変わりました(令和8年12月1日施行・令和8年分から適用)。
Q3.「生計を一にする事実」の欄には何を書きますか。
子が非居住者(国内に住所がなく、引き続き1年以上国内に居所がない人)の場合に、令和8年中にその子に送金等をした金額の合計額を書きます。様式裏面がこの欄の記載を求めているのは非居住者の場合です。
Q4.子の所得が62万円以下のときは、この申告書に書きますか。
書きません。19歳以上23歳未満で合計所得金額が62万円以下の子は特定親族に当たらず、特定扶養親族として扶養控除(63万円)の対象になります。扶養控除等(異動)申告書に書きます。
Q5.共働きの場合、夫婦の両方が同じ子を書けますか。
書けません。2人以上の所得者の特定親族に該当する親族は、そのうちいずれか1人の特定親族にのみ該当するものとみなされます。夫婦のどちらが申告するかを決めてから書いてください。
最終更新:2026年10月10日(令和8年分の様式と、令和8年12月1日施行の令和8年度税制改正に基づく国税庁の案内による)
出典
- 国税庁「各種申告書・記載例(扶養控除等申告書など)」(令和8年分 基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書・記載例)(新しいタブで開きます)
- 国税庁「令和8年分 年末調整のしかた」(昨年と比べて変わった点・扶養控除等申告書・基礎控除申告書等の受理と内容の確認)(新しいタブで開きます)
- 国税庁タックスアンサー「No.1177 特定親族特別控除」(新しいタブで開きます)
- 国税庁タックスアンサー「No.1180 扶養控除」(新しいタブで開きます)
- 国税庁「令和7年分 確定申告の手引き」特定親族特別控除(新しいタブで開きます)
次にすること
- 令和8年分の申告書を用意する(様式カードのボタンからダウンロードできます)
- 特定親族の欄を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。