公的年金等の受給者の扶養親族等申告書の書き方2026|所得見積額の計算と状況別の記入例
詳細解説
本記事にはプロモーションを含みます。
公的年金等の受給者の扶養親族等申告書は、年金から天引きされる所得税と翌年の住民税で、配偶者控除や障害者控除などを受けるために、年金を受け取っている本人が出す書類です。令和9年分は2026年9月7日(月)から順次送られていて、控除に当たる人がいない方は出さなくてかまいません。書くのは表面と裏面の①〜⑭で、事業主や医師が書くページはありません。
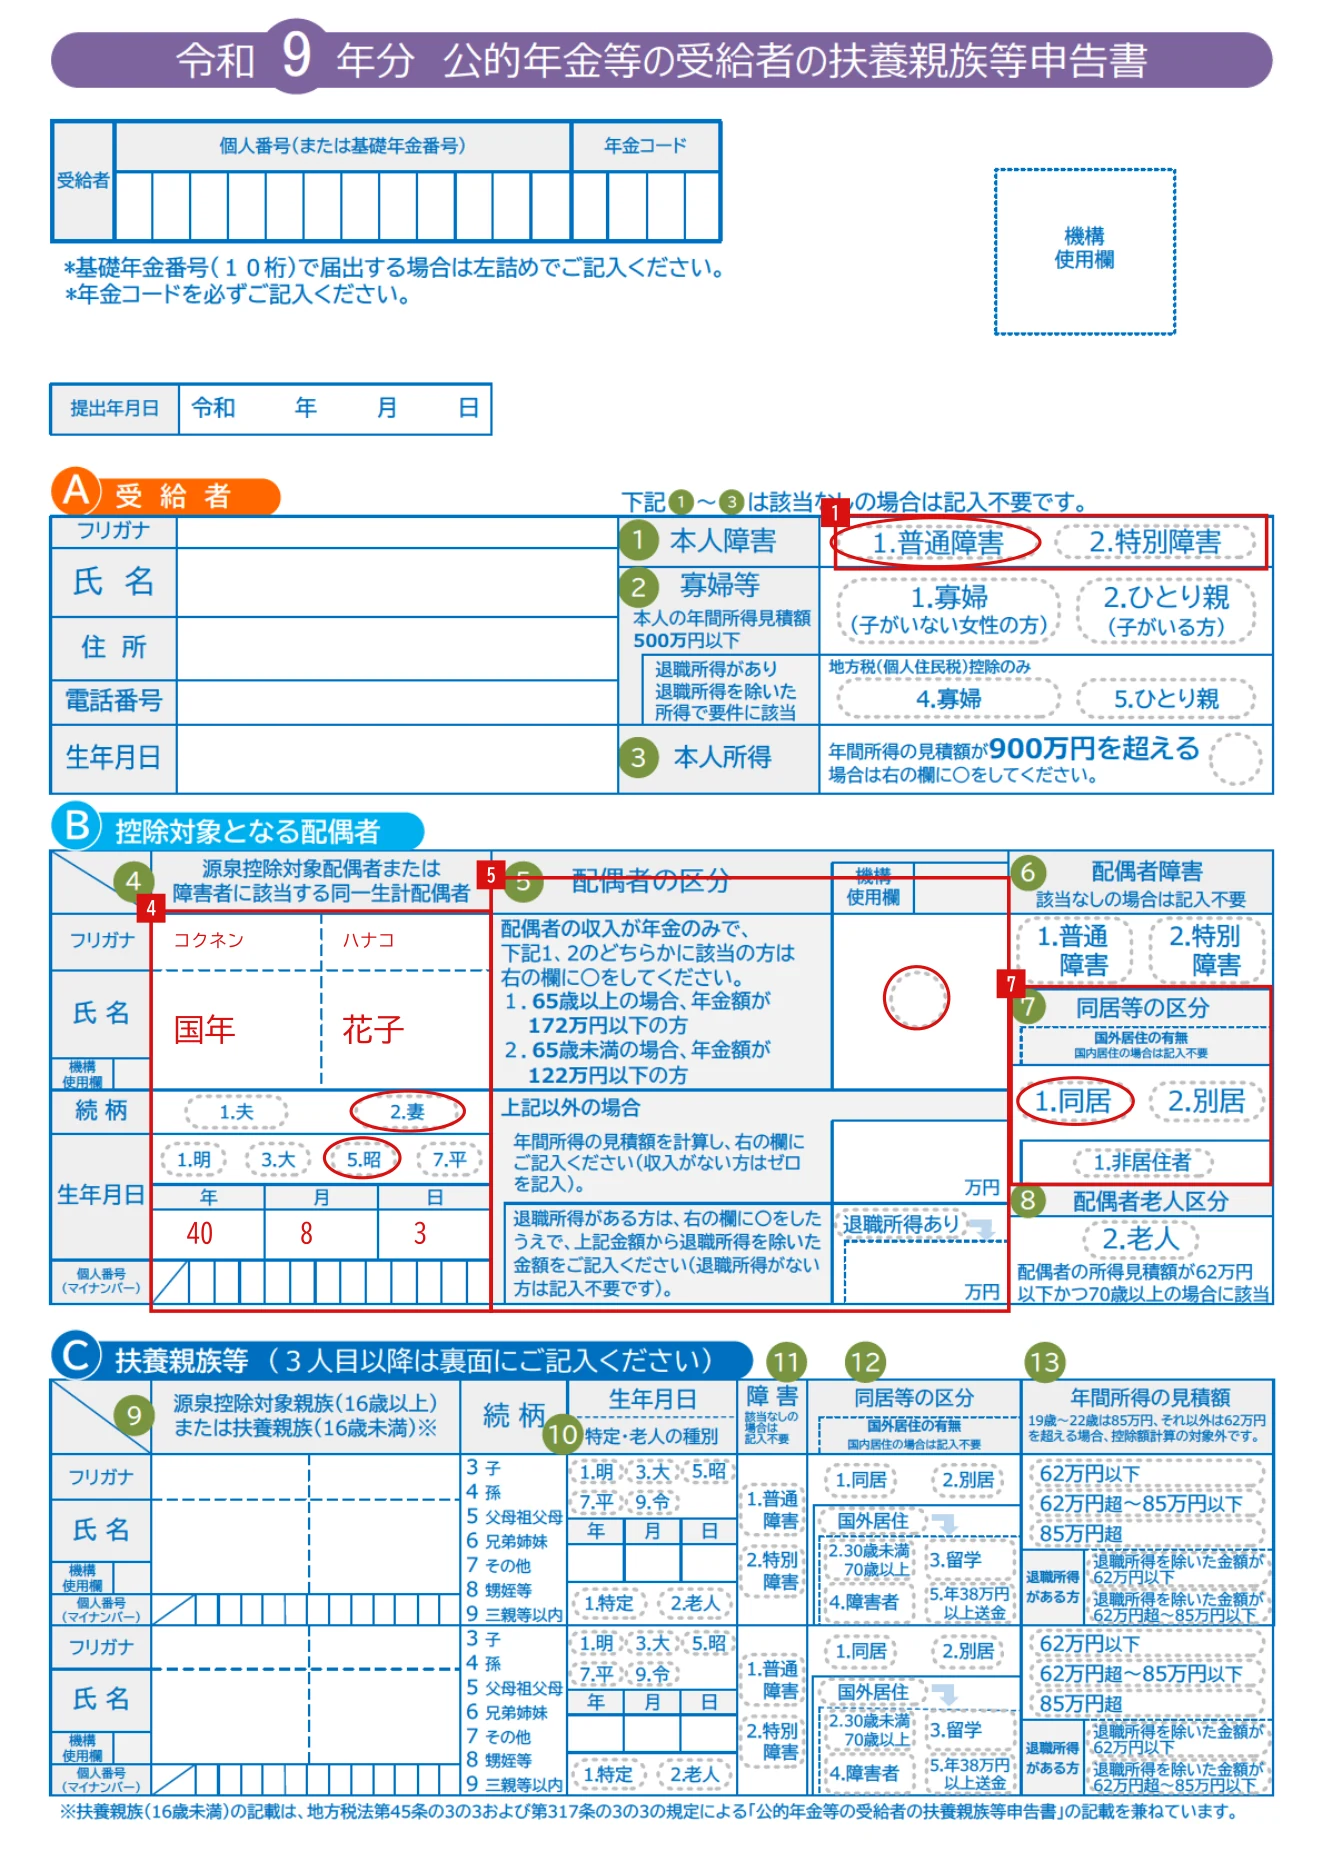
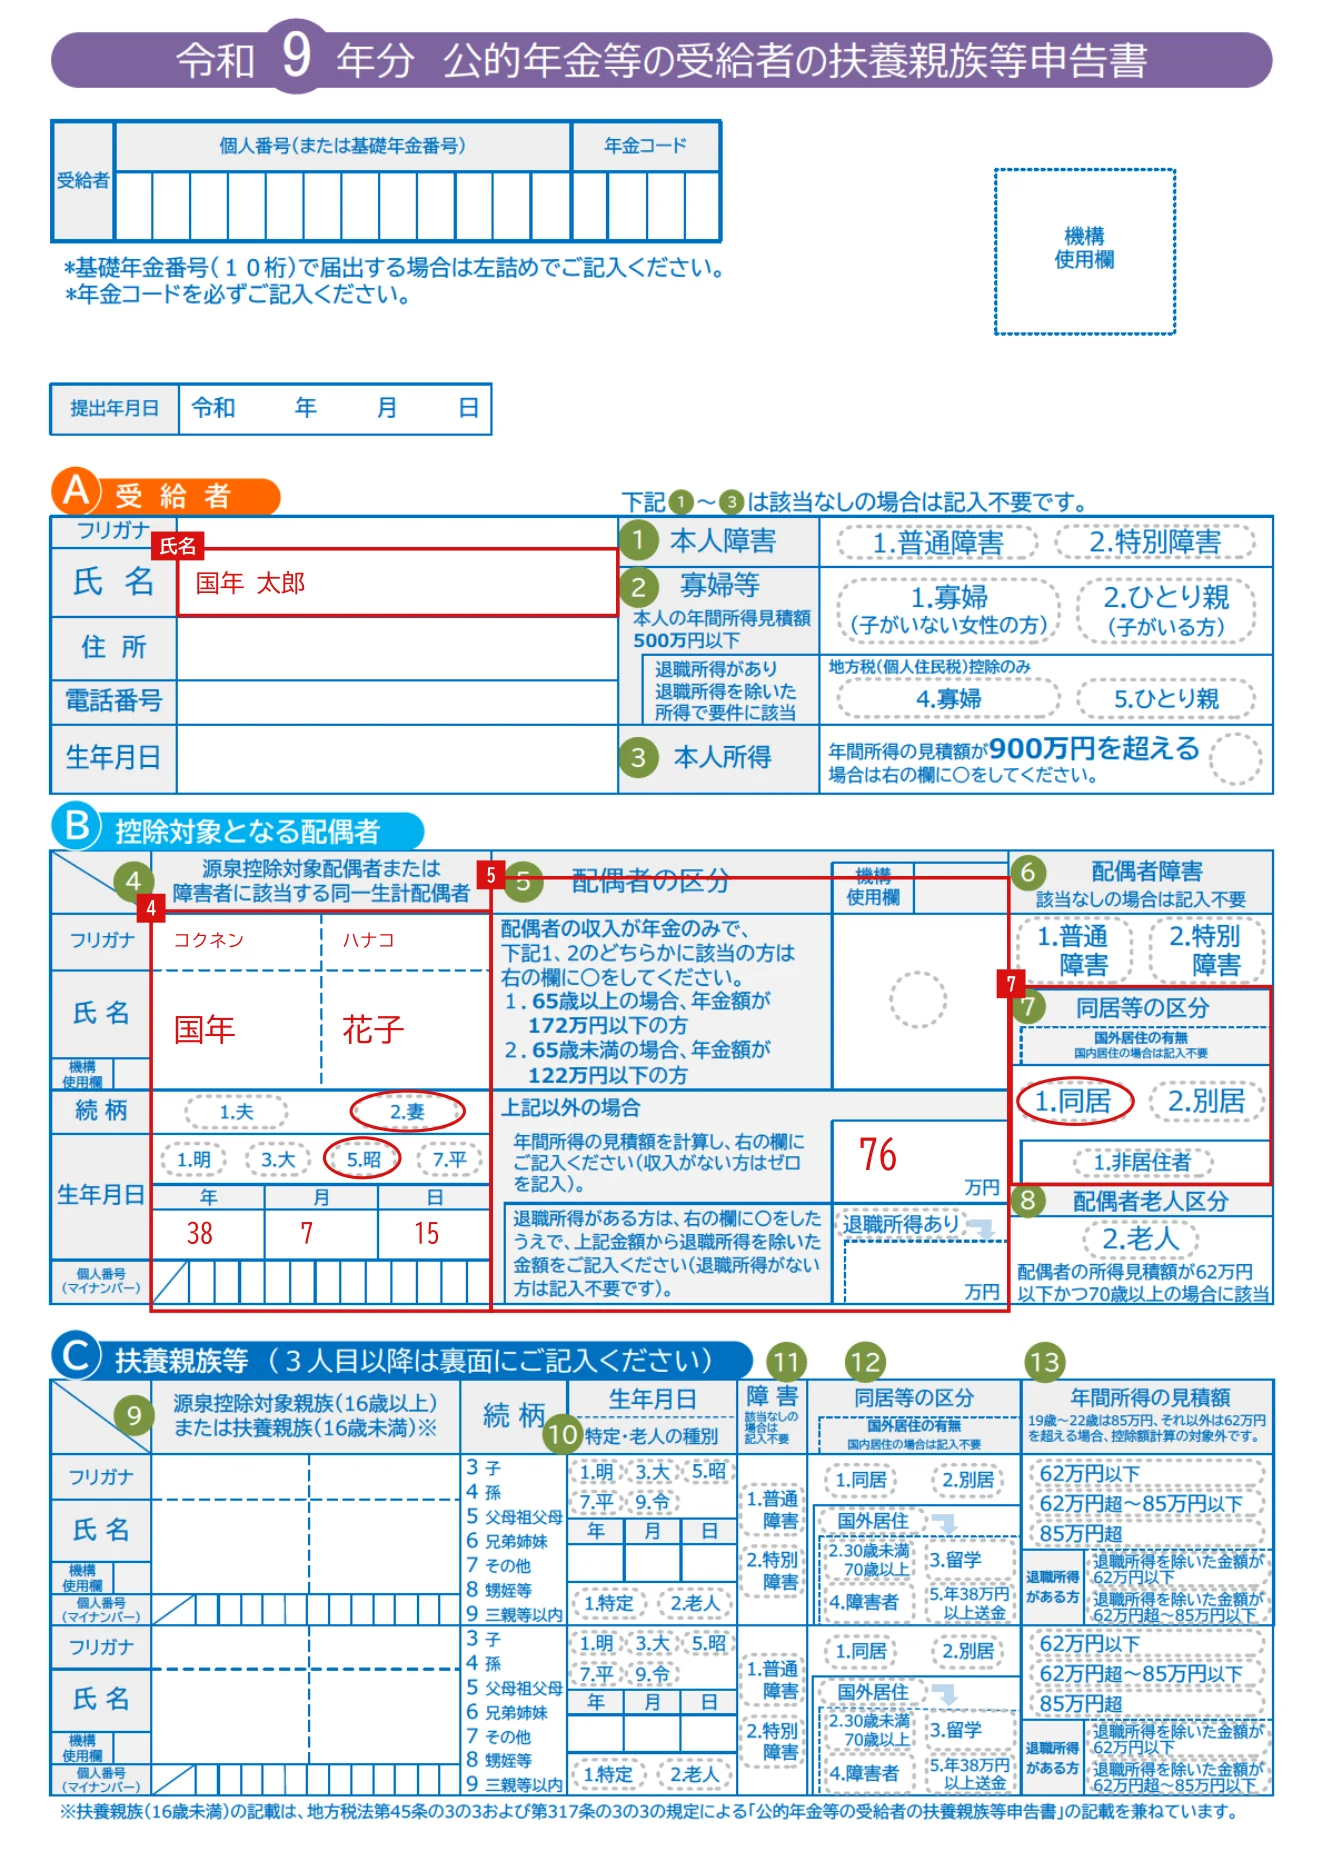
日本年金機構の記入方法には、本人・妻・別居の父・孫の通し記入例が1パターン載っていて、妻は年金だけの人(⑤は上段に○)です。この記事では、その例にない配偶者がパートで働く場合、19歳〜22歳の孫がアルバイトで62万円を超える場合、本人が障害者で妻が65歳未満の場合を、実物の様式に赤字で書き込みました。年金額や家族の収入を入れると、提出が必要かと⑤・⑬に書く所得見積額が出る計算も付けています。
様式ガイド令和9年分 公的年金等の受給者の扶養親族等申告書
- 発行元
- 日本年金機構
- 様式の版
- 令和9年分(2026年9月7日から順次送付。様式ページは2026年9月3日更新・全2ページ)
- 提出
- 同封の返信用封筒に切手(普通郵便は110円)を貼って投函。マイナポータルの電子申請なら紙は不要
機構から届く申告書は、住所・基礎年金番号・年金コードの記入欄がなく、氏名のフリガナと生年月日が印刷されています。この記事の画像は、き損・紛失したときに自分で印刷する白紙の様式です。
出典:日本年金機構「令和9年分 公的年金等の受給者の扶養親族等申告書」(新しいタブで開きます)。公式の様式を改変せずに掲載しています。様式が改訂されたときは出典のページの最新版を使ってください。
この記事で分かること
- 令和9年分の様式に赤字で書き込んだ記入例と、①〜⑭の書き方
- 公式の通し記入例にない、配偶者がパート・19歳〜22歳の孫・本人が障害者の記入例
- 年金額と家族の状況を入れると、提出が必要かと⑤・⑬に書く所得見積額が出る計算
- 出す・出さないで源泉徴収がどう変わるか、書き間違えやすい点、提出先
どの様式を使う?どこで手に入る?
使うのは日本年金機構が送る1種類の様式です。令和9年分の記入に使うのは、令和8年の秋に届くこの申告書です。
| 項目 | 内容 | 根拠 |
|---|---|---|
| 様式名 | 令和9年分 公的年金等の受給者の扶養親族等申告書(2ページ) | 様式ページ |
| 入手先 | 日本年金機構から届く(2026年9月7日から順次)。き損・紛失したときは様式ページからPDFを印刷する | 紙の提出方法 |
| 手引き | 昨年も提出した方には継続用、今年から提出する方には新規用の手引きが同封される | 記入方法のページ |
| 提出先 | 同封の返信用封筒(郵便番号は119-0314か119-0315の杉並南郵便局留、または119-0220 東京都杉並区高井戸西3丁目5番24号のどれか)。き損・紛失で白紙の様式を印刷したときの宛先は、〒119-0314 日本年金機構 令和9年分申告書受付担当宛、〒119-0315 日本年金機構 令和9年分申告書受付担当宛、または〒119-0220 東京都杉並区高井戸西3丁目5番24号 日本年金機構 令和9年分申告書受付担当宛 | 紙の提出方法 |
| 記入者 | 年金を受け取る本人(成年後見人が代わりに書くときは、受給者氏名を書き、裏面⑭摘要に代筆した旨と成年後見人の氏名) | 記入方法 p2 |
| 提出方法 | 紙(切手は普通郵便で110円)か、マイナポータルの電子申請。電子申請すれば紙は不要 | 紙の提出方法 |
働いて給与を受け取っている場合の申告書は別の様式で、扶養控除等申告書の書き方にまとめています。これから年金を受け取り始める方の請求書は年金請求書の書き方です。
あなたは出す必要がある?送付と源泉徴収の基準
申告書が送られてくる年金額と、所得税が源泉徴収される年金額は別の基準です。日本年金機構は、住民税の課税対象になり得る人にも案内を送っているため、送付の基準のほうが低く、届いたからといって必ず出す必要があるわけではありません。
年金額を入れて、届く・出す必要があるかを確かめる
年金の年額と、控除に当たる人がいるかを入れると、申告書が届く年金額か、源泉徴収の対象か、提出が必要かが出ます。
令和9年分の基準です。申告書が送られるのは、65歳未満が年金98万円以上、65歳以上が148万円以上です。所得税が源泉徴収されるのは、65歳未満が164万円以上、65歳以上が214万円以上です。控除に当たる人がいなければ、どちらでも提出は不要です。
| 区分 | 申告書が送られる年金額(令和9年分) | 所得税の源泉徴収の対象(令和9年分以降) | 根拠 |
|---|---|---|---|
| 65歳未満の方 | 98万円以上(住民税の非課税限度額は市区町村により98万〜105万円) | 164万円以上 | 紙の提出方法・老齢年金から源泉徴収される所得税 |
| 65歳以上の方 | 148万円以上(同148万〜155万円) | 214万円以上 | 同上 |
| 老齢基礎年金を受給し、退職共済年金もある方 | 退職共済年金の年金額が70万円以上 | 退職共済年金の年金額が137万円以上 | 同上 |
送付の基準は年分ごとに動いています。令和8年分で上がり、令和9年分で下がったため、「去年は届かなかったのに今年は届いた」という人が出ます。年金額が増えたからではなく、基準が変わったためです。
| 年分 | 65歳未満 | 65歳以上 | 退職共済年金 |
|---|---|---|---|
| 令和7年分まで | 108万円以上 | 158万円以上 | 80万円以上 |
| 令和8年分 | 155万円以上 | 205万円以上 | 127万円以上 |
| 令和9年分 | 98万円以上 | 148万円以上 | 70万円以上 |
送付時期と提出期限(令和9年分)
日本年金機構の2026年9月3日の報道発表(令和9年分の扶養親族等申告書の手続きの開始(新しいタブで開きます))にある日程です。実際の提出期限は、届いた申告書に印字された日が優先です。
| 年金額 | 紙の送付時期 | 提出期限 | 電子申請の受付 |
|---|---|---|---|
| 65歳未満164万円以上/65歳以上214万円以上 | 2026年9月7日〜9月30日 | 2026年10月20日 | 2026年9月3日〜10月20日 |
| 65歳未満98万円以上164万円未満/65歳以上148万円以上214万円未満 | 2026年10月5日〜10月30日 | 2026年11月30日 | 2026年10月2日〜10月20日 |
年齢は令和9年12月31日時点の年齢で判断します。前年分以前に電子申請で提出した方と、ねんきんネットでペーパーレス化登録をした方には、紙の申告書は送られず、マイナポータルのお知らせやねんきんネットのお知らせメールで案内されます。提出期限までに出さない場合は、別にご案内のハガキが送られます。昭和36年1月2日以降に生まれた方にも、最初は紙の申告書が同封されず、電子申請の手引きなどが届きます。期限までに提出がなければ、11月に改めて紙の申告書が送られます。
届いても、次の項目にすべて当てはまる場合は提出が不要です。ご本人が障害者・寡婦等に該当しない、控除対象となる配偶者または扶養親族等がいない、退職手当等を受ける見込みのある配偶者または扶養親族等がいない、の3つです。障害年金と遺族年金には税金がかからず、所得の見積額にも含めません。また、申告書が送られても、受給している年金額が市区町村の「単身者の非課税限度額」に満たない場合は、提出する必要はありません。
提出しなくていい人も、基礎控除は受けられますか?
同封の「大切なお知らせ」には、「提出不要の方も、提出が必要な方と同様に、基礎控除を受けることができます。所得税の税率は5.105%です」とあります。一方、前年と変更がない場合でも、該当する控除を受けるには毎年の提出が必要です。
書き始める前に何を用意する?
- 届いた申告書と返信用封筒(切手は普通郵便で110円)
- 同封の手引き(昨年も提出した方は継続用、今年から提出する方は新規用)
- 控除に当たる家族の氏名・生年月日・続柄(別居の人は住所も。⑭摘要に書きます)
- 家族のマイナンバー。収録状況表示欄が「収録済」なら記入不要で、「未収録」や斜線のときは記入します(番号を確認する書類の添付は不要で、記入がなくても申告書は受け付けられます)
- 家族それぞれの令和9年中の年間所得の見積額(下の計算で確かめられます)。年齢は令和9年12月31日時点で判断します
- 障害に当たる人がいれば、手帳の種類・等級・交付年月日(証明書の添付は不要です)
押印は不要です。楷書体のわかりやすい文字で書きます。前年から変わった箇所は、印刷されている○を二重線で抹消して新しく○を付け、訂正印は要りません。
前年と変更がないとき
前年に提出した方の申告書には、前年の内容があらかじめ印刷されています。変更がなければ、「ア.前年から『変更なし』で申告します。」に○を付け、氏名を書いて出せば、ほかの項目は書かなくてかまいません。
1ページ目(表面)の書き方
 (新しいタブで開きます)
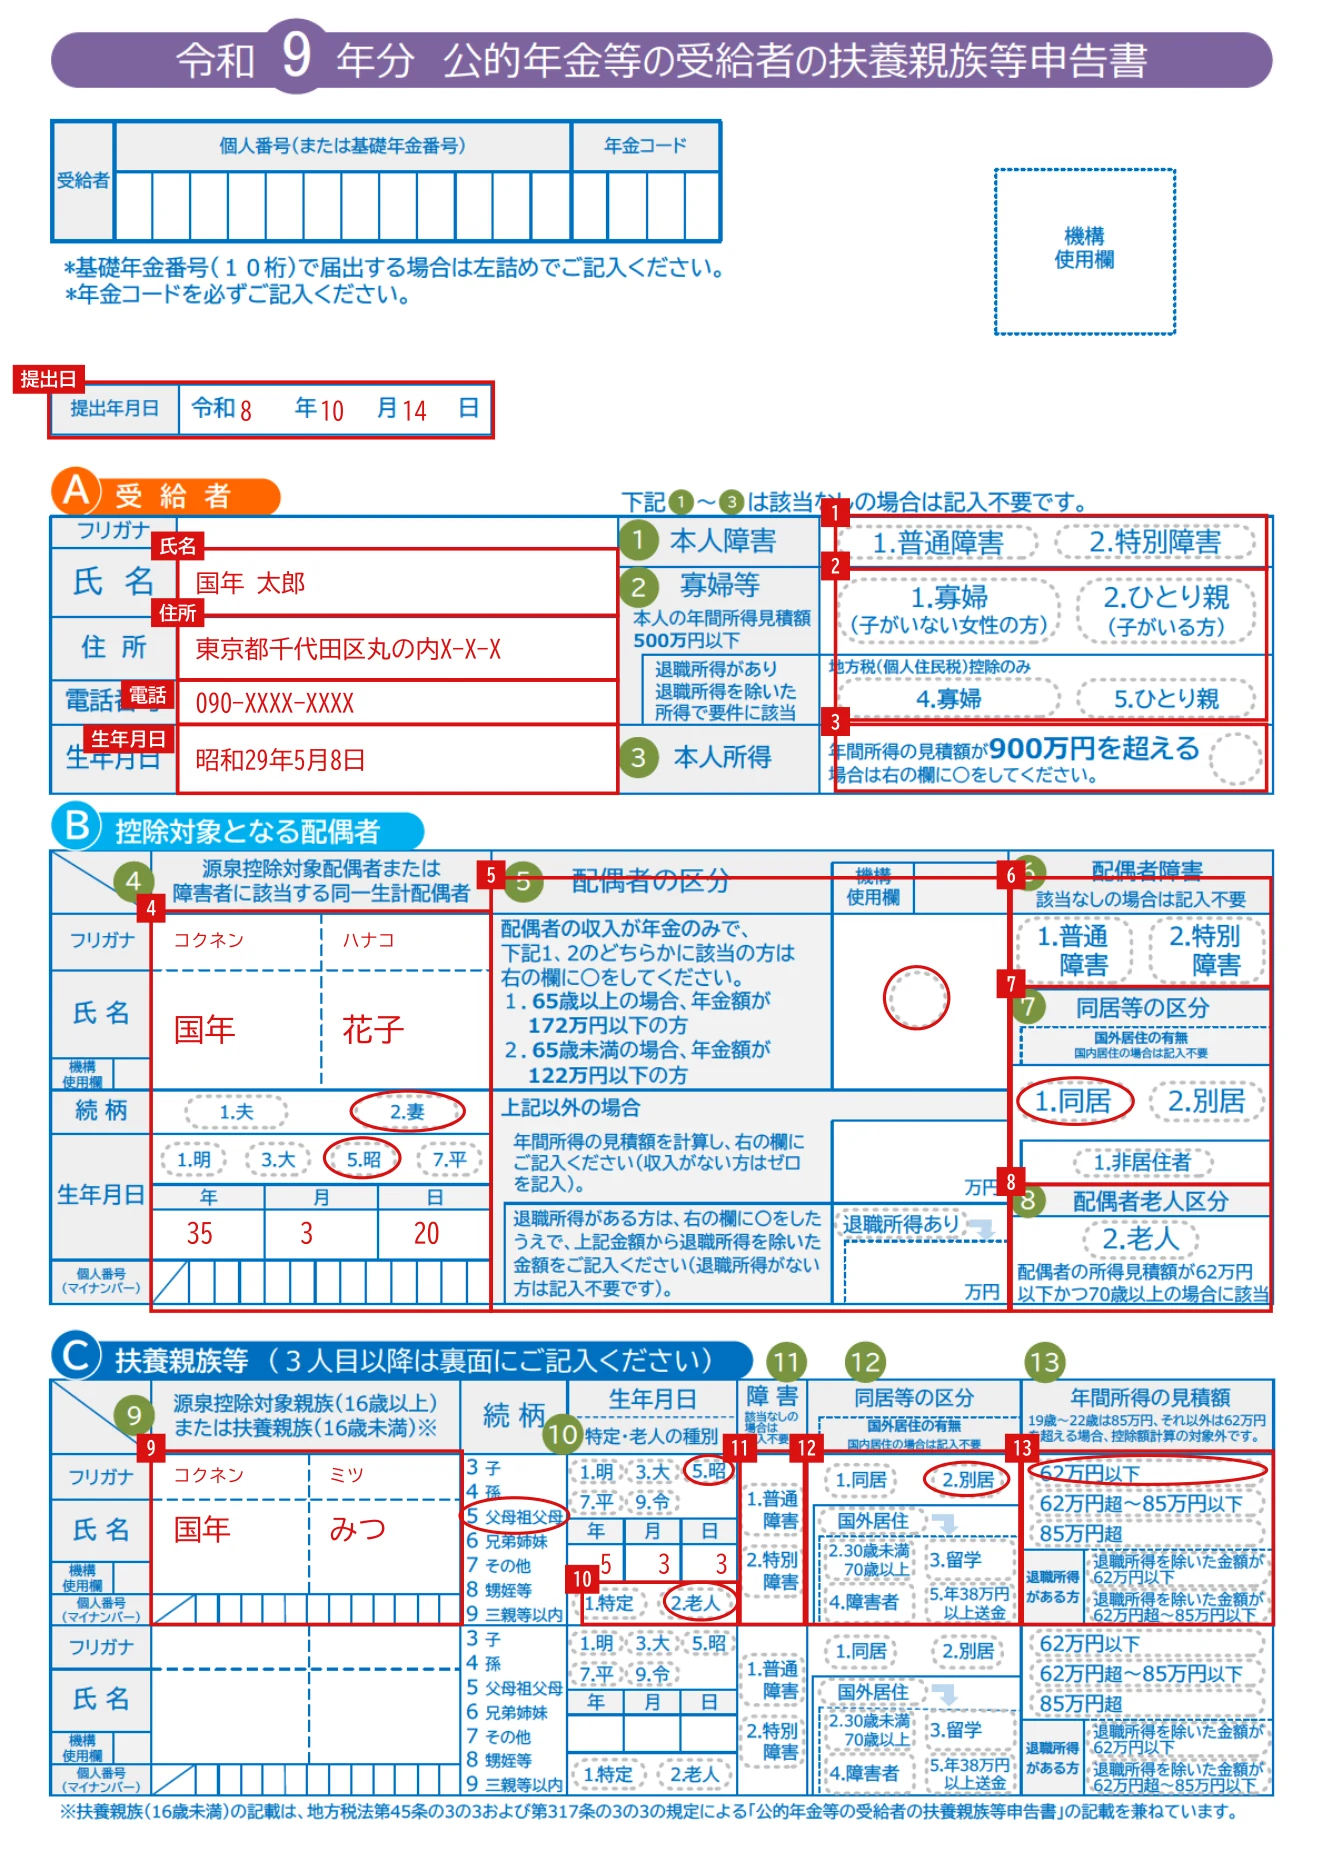
提出日提出年月日:令和 年 月 日を書く
申告書を出す日を書きます。令和9年分の申告書でも、書くのは出す日です。
記入例:令和8年10月14日
間違えやすい点:日本年金機構の記入方法では、令和9年分の申告書の提出年月日の例が「令和8年10月14日」です。出す日の年月日を書きます。
根拠:記入方法 p1
A受給者:氏名・住所・電話番号・生年月日を書く
届いた申告書は、基礎年金番号・年金コード・住所の記入欄がなく、氏名のフリガナと生年月日があらかじめ印刷されています。白紙の様式を使うときは、氏名・住所・電話番号・生年月日を楷書体で書きます。
上の個人番号(基礎年金番号10桁は左詰め)と年金コードの欄も書きます。成年後見人が代わりに書くときは「受給者氏名」を書き、裏面の⑭摘要に代筆した旨と成年後見人の氏名を書きます。
記入例:国年 太郎(昭和29年5月8日生まれ。当サイトの架空の例)
根拠:書き方は記入方法 p2・様式 1ページ。画像の氏名・住所・生年月日は当サイトの架空の値
(新しいタブで開きます)①本人障害:普通障害は1、特別障害は2に○
受給者本人が障害者に当たるときだけ、普通障害者は「1.普通障害」、特別障害者は「2.特別障害」に○を付けます。当てはまらなければ空欄です。裏面⑭摘要に、本人の氏名・身体障害者手帳等の種類・障害の程度(等級など)・交付年月日を書きます。障害の程度を示す証明書の添付は不要です。
記入例:1.普通障害(下の「本人が障害者で妻が65歳未満」の例)
間違えやすい点:介護保険の要介護認定の等級や、障害年金の等級とは直接関係しません。障害者に当たるかは、記入方法 p21 と機構の「障害者とは」(PDF)の表で確かめます。
根拠:記入方法 p2〜p3・p21、大切なお知らせ p4
 (新しいタブで開きます)
②寡婦等:寡婦は1、ひとり親は2に○
本人の年間所得見積額が500万円以下で、寡婦またはひとり親に当たるときに○を付けます。様式の表記は「1.寡婦(子がいない女性の方)」「2.ひとり親(子がいる方)」です。
要件は下の表のとおりです。退職所得があり、退職所得を除くと要件に当たる場合は、地方税(個人住民税)の控除だけを受ける「4.寡婦」「5.ひとり親」に○を付けます。当てはまらなければ空欄で、証明書の添付は不要です。
| 本人の性別 | 扶養親族等の要件 | 配偶者との関係 | 区分 |
|---|---|---|---|
| 男性 | 子がいる | 死別・離婚・生死不明・婚姻歴なし | ひとり親 |
| 女性 | 子がいる | 死別・離婚・生死不明・婚姻歴なし | ひとり親 |
| 女性 | 扶養親族がいない | 死別・生死不明 | 寡婦 |
| 女性 | 子以外の扶養親族がいる | 死別・離婚・生死不明 | 寡婦 |
記入例:—(該当なしは空欄)
間違えやすい点:表の「子」は、他の方の同一生計配偶者や扶養親族になっておらず、受給者本人と生計を一にする所得額62万円以下の子に限られます。住民票の続柄に「夫(未届)」「妻(未届)」などの記載がある方は寡婦・ひとり親になりません。
根拠:記入方法 p4、大切なお知らせ p4(寡婦・ひとり親の表)
③本人所得:900万円を超えるときだけ○
本人の令和9年の年間所得見積額が900万円を超えるときだけ、右の欄に○を付けます。超えなければ空欄です。所得の計算結果がマイナスなら「0」万円と考えます。
記入例:—(900万円を超えないので空欄)
間違えやすい点:「超える場合だけ○」の欄です。逆に読んで○を付けると、本人所得900万円超の扱いになり、配偶者控除の対象になりません(配偶者が障害者で所得62万円以下なら、障害者控除だけが残ります)。
根拠:記入方法 p5、大切なお知らせ p2
(新しいタブで開きます)④源泉控除対象配偶者または障害者に該当する同一生計配偶者:氏名・続柄・生年月日を書く
配偶者の氏名と生年月日を書き、続柄の「1.夫」「2.妻」に○を付けます。
本人所得が900万円以下なら、所得がないか令和9年の所得見積額が95万円以下の配偶者を、本人所得が900万円を超えるなら、所得見積額が62万円以下で障害者に当たる配偶者を書きます。法律上の婚姻関係にない方と、青色事業専従者として給与を受ける人・白色事業専従者は対象になりません。
記入例:国年 花子/2.妻/5.昭 35年3月20日
間違えやすい点:マイナンバーの収録状況表示欄が「収録済」なら記入不要です。「未収録」や斜線のときは記入します。前年に書いた配偶者が令和9年は控除対象にならないときは、印刷された氏名などを二重線で抹消します。
根拠:記入方法 p5〜p7
⑤配偶者の区分:年金だけなら上段に○、それ以外は所得見積額を書く
配偶者の収入が公的年金だけで、令和9年中の収入見込額が65歳以上は172万円以下、65歳未満は122万円以下なら、上段の欄に○を付けます。
それ以外は、中段に全ての所得を合計した年間所得見積額を万円で書きます(収入がなければゼロ)。配偶者を控除対象にするために、必ず記入が必要です。
記入例:5.昭 35年生まれの妻・年金のみ→上段に○(下の「配偶者がパート」の例は中段に 76)
間違えやすい点:退職手当等を受ける見込みの配偶者は、中段に退職所得を含む全ての所得の合計を書き、下段の「退職所得あり」に○を付けて、退職所得を除いた見積額を書きます。
根拠:記入方法 p8〜p10、大切なお知らせ p2
| 配偶者の年間所得見積額 | 本人の所得見積額が900万円以下 | 本人の所得見積額が900万円超 |
|---|---|---|
| 62万円以下 | 配偶者控除(70歳以上は控除額の加算あり)。障害者なら障害者控除も | 障害者の場合だけ障害者控除 |
| 62万円超〜95万円以下 | 配偶者特別控除(70歳以上でも障害者でも加算なし) | 控除対象外 |
| 95万円超 | 源泉徴収では控除対象外。本人の所得が1,000万円以下で配偶者の所得が133万円以下なら、確定申告で配偶者(特別)控除を受けられる | 控除対象外 |
家族の収入から、年間所得の見積額と○を付ける欄を出す
配偶者や親族の年金額と給与収入を入れると、年間所得の見積額と、⑤・⑬のどこに○を付けるかが出ます。計算は機構の「所得金額の計算方法」と同じ表で、年金と給与の両方があるときの所得金額調整控除も引いてあり、機構の計算例(年金180万円・給与250万円なら合計227万円など)と同じ答えになります。
年間所得の見積額は、年金の収入から公的年金等控除額を引いた額(マイナスなら0)と、給与の収入から給与所得控除を引いた額の合計で、両方あるときは所得金額調整控除(最大10万円)も引きます。配偶者は62万円以下なら配偶者控除、95万円以下なら配偶者特別控除の対象です。配偶者以外の親族は62万円以下(19歳〜22歳は85万円以下)が源泉徴収の対象です。
 (新しいタブで開きます)
妻に年金とパートの両方があるときは、どちらの欄に書きますか?
上段に○を付けられるのは、収入が公的年金だけの配偶者です。パートなどの給与があれば、年金所得と給与所得を合計した年間所得見積額を中段に書きます。上の計算に年金額と給与収入を両方入れると、所得金額調整控除を引いたあとの合計が出ます。
⑥配偶者障害:配偶者が障害者のときだけ○
配偶者が普通障害者なら「1.普通障害」、特別障害者なら「2.特別障害」に○を付けます。当てはまらなければ空欄です。裏面⑭摘要に、配偶者の氏名・手帳の種類・等級・交付年月日を書きます。
記入例:—(該当なしは空欄)
間違えやすい点:配偶者の所得見積額が62万円を超えるときは、障害者でも障害者控除の対象になりません。
根拠:記入方法 p11
⑦同居等の区分:同居は1、別居は2に○
配偶者と同居しているときは「1.同居」、別居しているときは「2.別居」に○を付けます。別居のときは、裏面⑭摘要に配偶者の氏名と住所を書きます。国外に住む配偶者を控除対象にするときは「1.非居住者」に○を付け、⑭に氏名・住所・非居住者である旨を書いて、親族関係書類を同封します。
記入例:1.同居
根拠:記入方法 p11〜p12
⑧配偶者老人区分:老人控除対象配偶者は2に○
配偶者が老人控除対象配偶者のとき、「2.老人」に○を付けます。70歳以上(昭和33年1月1日以前に生まれた方)で、年間所得見積額が62万円以下の配偶者が当たります。
記入例:—(妻は昭和35年生まれなので空欄)
根拠:記入方法 p12
(新しいタブで開きます)65歳以上の配偶者は年金だけで172万円以下、65歳未満は122万円以下が上段の目安です。年金収入から公的年金等控除(65歳以上は110万円、65歳未満は60万円)を引くと、どちらも所得62万円になるためです。
(新しいタブで開きます)⑨源泉控除対象親族(16歳以上)または扶養親族(16歳未満):氏名・続柄・生年月日を書く
配偶者以外で、生計を一にする親族の氏名と生年月日を書き、続柄の数字(3子・4孫・5父母祖父母・6兄弟姉妹・7その他・8甥姪等・9三親等以内)に○を付けます。
所得がないか、令和9年中の所得見積額が62万円以下(19歳〜22歳は85万円以下)の親族が対象で、3人目からは裏面に書きます。同じ人が複数の申告書で扶養親族等になることはできません。
記入例:国年 みつ/5 父母祖父母/昭5年3月3日
間違えやすい点:16歳未満の親族は所得税の控除対象外ですが、障害者に当たる場合は申告書に書くと障害者控除を受けられます。
根拠:記入方法 p13
⑩特定・老人の種別:特定は1、老人は2に○
平成17年1月2日から平成21年1月1日までに生まれた親族は「1.特定」に、昭和33年1月1日以前に生まれた親族は「2.老人」に○を付けます。どちらにも当たらなければ空欄です。
記入例:2.老人
間違えやすい点:年齢だけで判断せず、生年月日で確かめてください。令和9年分の特定の範囲は、平成17年1月2日〜平成21年1月1日生まれです。
根拠:記入方法 p14
⑪障害:親族が障害者のときだけ○
親族が普通障害者なら「1.普通障害」、特別障害者なら「2.特別障害」に○を付け、裏面⑭摘要に氏名・手帳の種類・等級・交付年月日を書きます。年間所得の見積額が62万円を超える親族は、障害者控除の対象になりません。
記入例:—(該当なしは空欄)
根拠:記入方法 p15
⑫同居等の区分:同居は1、別居は2に○
親族と同居しているときは「1.同居」、別居しているときは「2.別居」に○を付けます。別居のときは、裏面⑭摘要に氏名と住所を書きます。国外に住む親族は「国外居住」に○を付け、30歳未満・70歳以上、留学、障害者、年38万円以上の送金のいずれかを選んで、親族関係書類を同封します。
記入例:2.別居(母が別居しているため)
間違えやすい点:別居を選んだときは、必ず⑭摘要に氏名と住所を書きます。
根拠:記入方法 p15〜p17
⑬年間所得の見積額:62万円以下・62万円超〜85万円以下・85万円超から○
親族の令和9年中の合計所得の見積額を計算して、当てはまる区分に○を付けます。
「62万円超」(19歳〜22歳は「85万円超」)に○を付けると、氏名などを書いていても所得税の源泉徴収では控除の対象になりません。退職手当等を受ける見込みがあるときは、上段は退職所得を含む全ての所得で判断し、下段の「退職所得を除いた金額」の区分にも○を付けます。
記入例:62万円以下
間違えやすい点:計算結果がマイナスなら「0」万円として「62万円以下」に○を付けます。障害年金は所得の見積額に含めません。
根拠:記入方法 p17、所得金額の計算方法
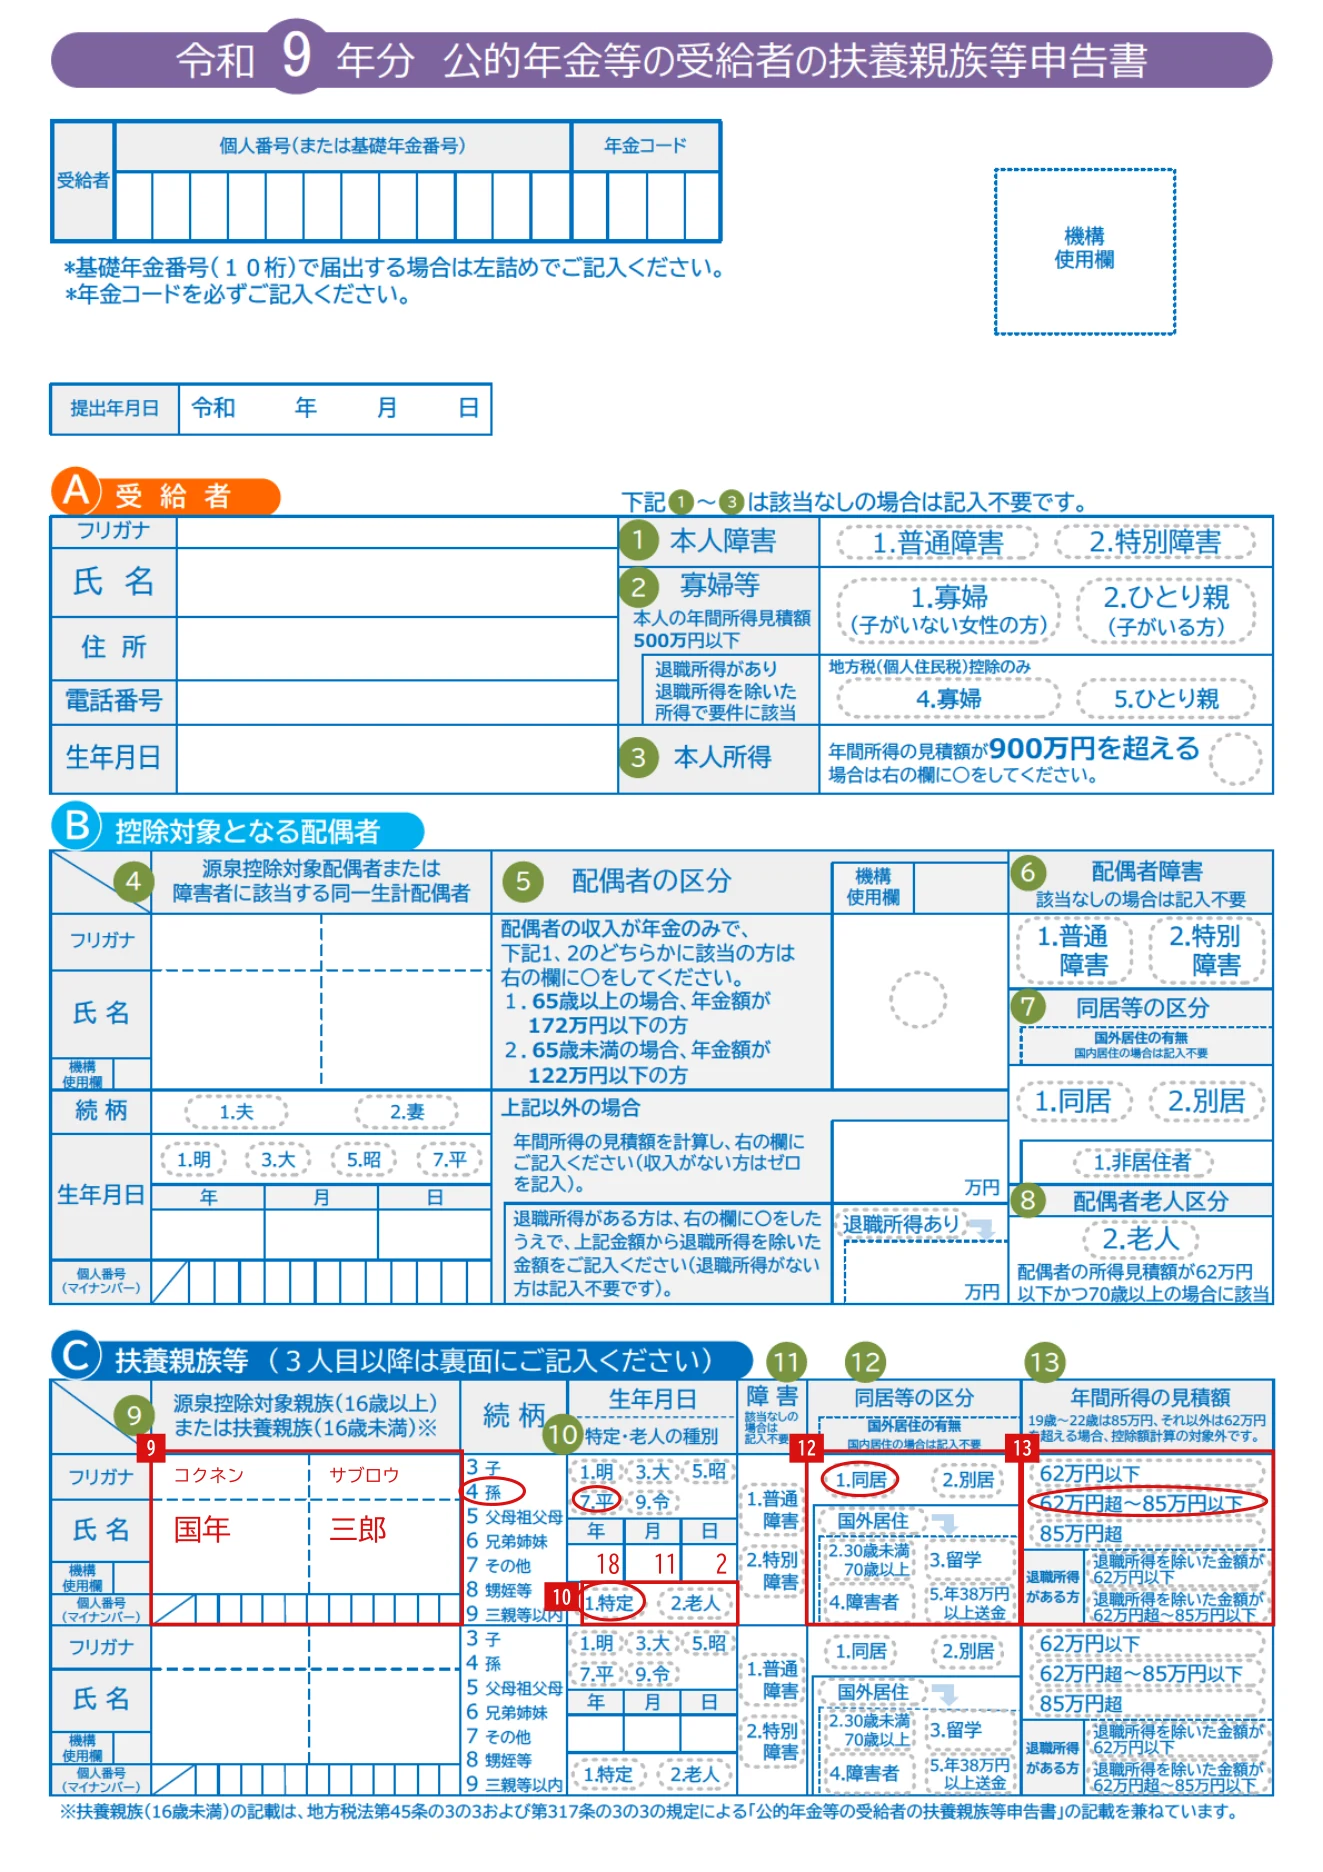 (新しいタブで開きます)
去年は対象外だった孫が、今年は対象になることがありますか?
令和9年分の「大切なお知らせ」には、税制改正で扶養親族の所得の要件が「58万円以下」から「62万円以下」に引き上げられ、19歳〜22歳の親族は62万円超85万円以下でも源泉控除対象親族として源泉徴収の際に控除を受けられる、と書かれています。特定親族の所得が85万円超123万円以下のときは、確定申告で特定親族特別控除を受けられます。
1ページ目のポイント
- 届いた申告書は、フリガナと生年月日が印刷済みで、住所・基礎年金番号・年金コードの欄がない
- ⑤は、収入が年金だけで172万円(65歳未満は122万円)以下なら上段に○、それ以外は中段に所得を万円で書く
- ⑬は、19歳〜22歳だけ85万円まで。62万円を超える親族は、ほかの年齢だと源泉徴収では控除されない
- 別居・障害・国外居住は、○を付けたうえで裏面⑭摘要に氏名と住所または手帳の種類を書く
2ページ目(裏面)の書き方
裏面は、3人目以降の扶養親族等を書くC欄の続きと、D欄の摘要欄(⑭)です。C欄の続きは、表面と同じ書き方で⑨〜⑬を埋めます。
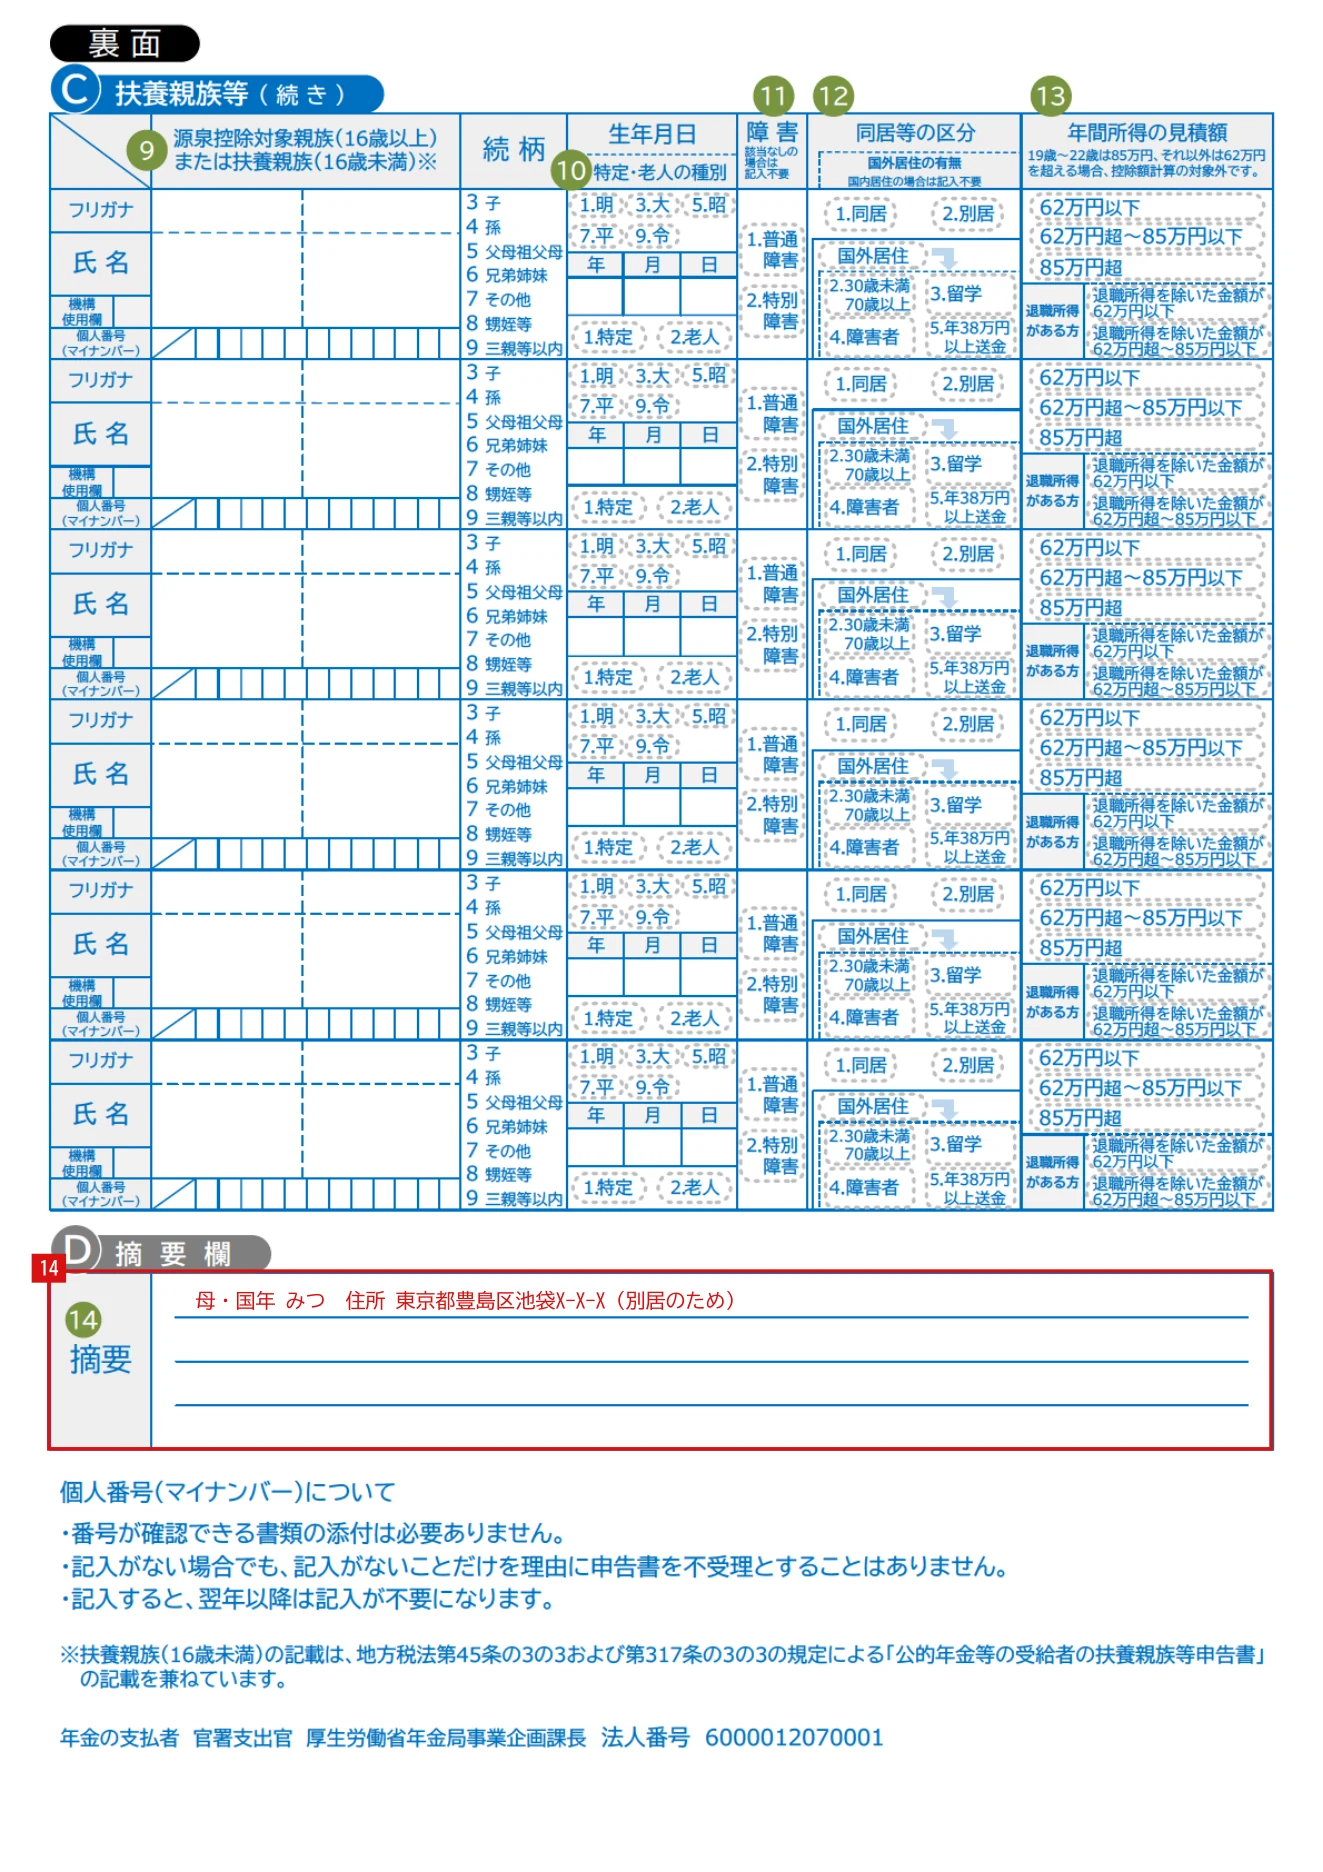 (新しいタブで開きます)
⑭摘要:別居の住所・障害の手帳・補足を書く
別居の人は氏名と住所、障害者に当たる人は氏名・手帳の種類・障害の程度(等級など)・交付年月日を書きます。
マイナンバーを変えた人は、対象者の氏名と変更後のマイナンバーを書きます。国外居住の人は氏名・住所・非居住者である旨を書きます。書ききれないときは便箋などに書いて同封し、そこには受給者の基礎年金番号・年金コード・氏名・生年月日を書きます。
記入例:母・国年 みつ 住所 東京都豊島区池袋X-X-X(別居のため)
間違えやすい点:他の方が提出する給与の扶養控除等申告書に載る人がいるときは、⑭に、その人の氏名・受給者から見た続柄・生年月日・住所などを書きます(受給者の控除額には影響しません)。
根拠:記入方法 p2〜p3、p7、p11、p15、p18
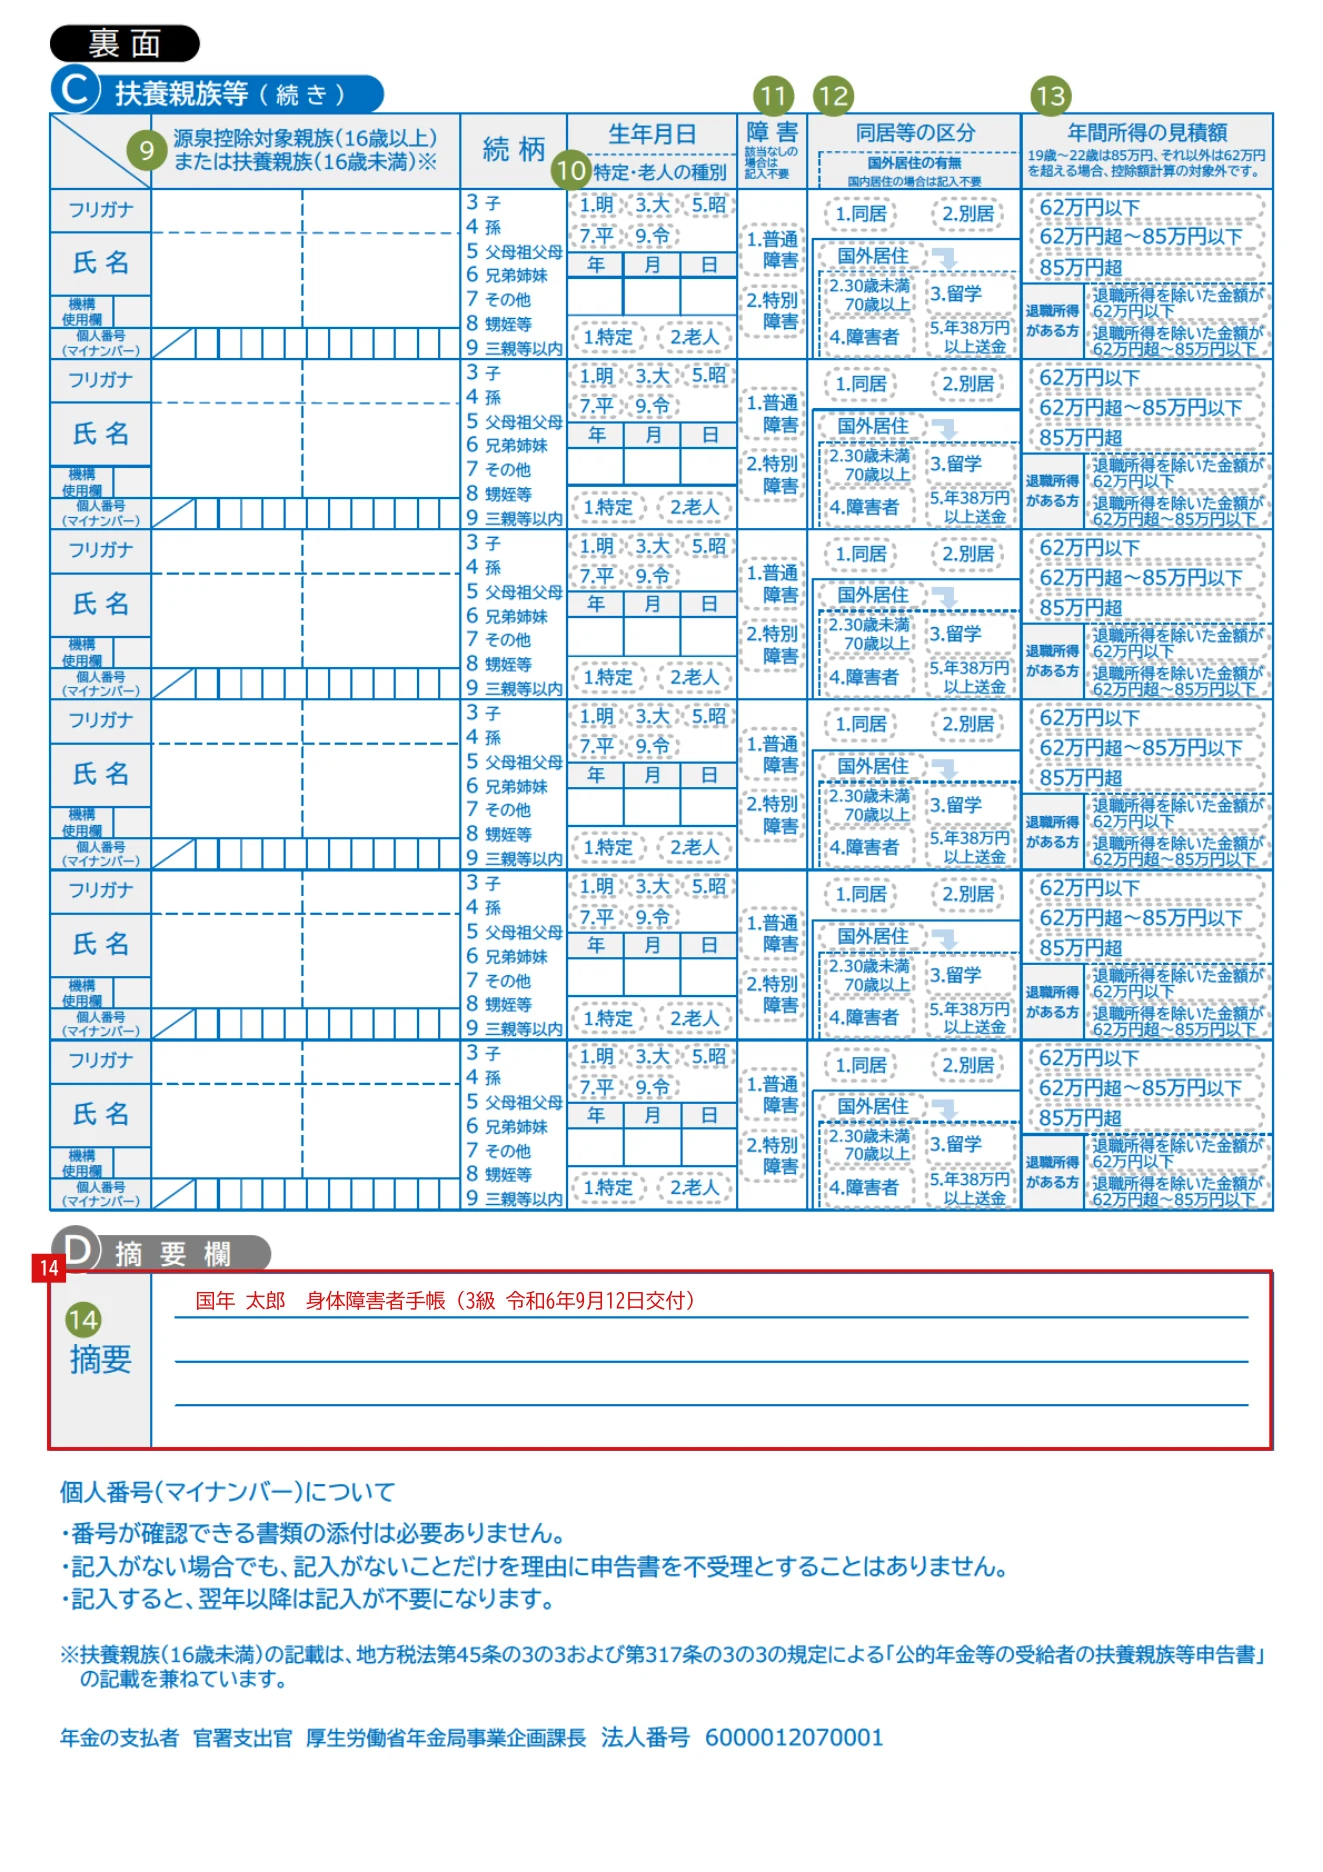 (新しいタブで開きます)
⑭に書ききれないときは、どうしますか?
便箋などに書いて、申告書に同封します。その便箋には、受給者の基礎年金番号・年金コード・氏名・生年月日を書いてください。
2ページ目のポイント
- 別居は氏名と住所、障害は氏名・手帳の種類・等級・交付年月日を書く
- マイナンバーを変えたときも⑭に書く
- 書ききれないときは便箋に書いて同封する
出す・出さないで源泉徴収はいくら変わる?
日本年金機構は、令和2年分以降は申告書を提出しなくても所得税率は5.105%で、提出した場合と差はないとしています。差が出るのは、配偶者控除・扶養控除・障害者控除・寡婦(ひとり親)控除などの各種控除の分です。各種控除に当たらない方は、提出しなくても源泉徴収税額に差はありません。
| 項目 | 提出した場合 | 提出しなかった場合 |
|---|---|---|
| 合計税率 | 5.105% | 5.105%(差はない) |
| 社会保険料(年金から特別徴収された介護保険料・国民健康保険料等) | 差し引く | 差し引く |
| 基礎控除 | 差し引く | 差し引く |
| 配偶者控除・扶養控除・障害者控除・寡婦(ひとり親)控除 | 差し引く | 差し引かない |
| 取り戻す方法 | 不要 | 確定申告 |
令和9年分の計算式は、提出した場合が「(年金支給額−社会保険料−各種控除額(基礎控除+配偶者控除等各種控除))×合計税率(5.105%)」、提出しない場合が「(年金支給額−社会保険料−基礎控除)×合計税率(5.105%)」です。この式は、防衛特別所得税と復興特別所得税が課税される令和9年2月分の年金から適用されます。基礎控除は、1か月分の年金支払額×25%+11万円(最低額は65歳未満14万円、65歳以上18万円)です。
各種控除の月割額の一覧を開く(令和9年分)
| 対象 | 控除の種類 | 月割控除額(1か月あたり) |
|---|---|---|
| 配偶者がいる場合(本人所得900万円以下) | 一般の配偶者 | 32,500円 |
| 同上 | 老人控除対象配偶者 | 40,000円 |
| 源泉控除対象親族(16歳以上) | 一般の扶養親族 | 32,500円×人数 |
| 同上 | 特定扶養親族・特定親族 | 52,500円×人数 |
| 同上 | 老人扶養親族 | 40,000円×人数 |
| 本人・配偶者・扶養親族が障害者 | 普通障害者 | 22,500円×人数 |
| 同上 | 特別障害者 | 35,000円×人数 |
| 同上 | 同居特別障害者 | 62,500円×人数 |
| 本人が寡婦 | 寡婦に該当する場合 | 22,500円 |
| 本人がひとり親 | ひとり親に該当する場合 | 32,500円 |
| 受給者全員 | 公的年金等控除・基礎控除相当 | 年金支払額×25%+11万円(65歳未満は最低14万円、65歳以上は最低18万円) |
出す・出さないで、年間いくら違うかを試算する
下のシミュレーターは、機構が公表している令和9年分の月割控除額と合計税率5.105%を使い、提出した場合・しなかった場合の年間の源泉徴収税額と差額を出します。65歳以上の方用です。
税率が同じなら、面倒なので出さなくてもいいですか?
控除に当たる家族も本人の障害等もない方は、出さなくてかまいません。ただし配偶者や親族を扶養している方は、出さないと該当する控除の分だけ多く源泉徴収され、確定申告で取り戻すことになります。
書き間違えやすい7つのポイント
記入方法と様式の注意書きから、確認連絡や書き直しにつながりやすい書き方を集めました。
| やりがちな書き方 | 正しい書き方 | 根拠 |
|---|---|---|
| NG③本人所得に、900万円以下なのに○を付ける | OK900万円を超えるときだけ○。超えなければ空欄 | 記入方法 p5 |
| NG⑦・⑫で「2.別居」に○を付けたのに、⑭摘要を空欄にする | OK⑭に氏名と住所を書く | 記入方法 p11・p15 |
| NG障害に○を付けて、⑭に手帳の種類を書かない | OK⑭に氏名・手帳の種類・等級・交付年月日を書く。証明書の添付は不要 | 記入方法 p2・p15 |
| NGパートの収入がある配偶者なのに、⑤の上段に○を付ける | OK上段は収入が年金だけの配偶者だけ。給与があれば中段に所得の合計を万円で書く | 記入方法 p8 |
| NG前年から変わったのに、印刷された○や氏名をそのまま出す | OK二重線で抹消して新しく○を付ける。訂正印は不要 | 記入方法 p3・p7 |
| NG62万円を超える親族の⑬に「62万円超」で○を付けて、控除されると思う | OK62万円を超える親族は源泉徴収では控除対象外。19歳〜22歳だけ85万円まで | 記入方法 p17 |
| NG返信用封筒に切手を貼らずに投函する | OK切手を貼る。普通郵便は110円。押印は不要 | 記入方法 p18 |
欄ごとの書き方一覧
全17欄の一覧表を開く(欄・記入者・書く内容・根拠)
| 欄 | 記入者 | 書く内容 | 根拠 |
|---|---|---|---|
| 提出日 | 本人 | 提出年月日(記入方法の例は令和8年10月14日) | 記入方法 p1 |
| A 受給者 | 本人 | 氏名・住所・電話番号・生年月日(届いた申告書は一部印刷済み) | 記入方法 p2 |
| ① 本人障害 | 本人 | 普通障害は1、特別障害は2に○ | 記入方法 p2 |
| ② 寡婦等 | 本人 | 寡婦は1・ひとり親は2に○(地方税のみは4・5) | 記入方法 p4 |
| ③ 本人所得 | 本人 | 900万円を超えるときだけ○ | 記入方法 p5 |
| ④ 配偶者 | 本人 | 氏名・続柄・生年月日 | 記入方法 p5〜p7 |
| ⑤ 配偶者の区分 | 本人 | 年金のみなら上段に○、それ以外は所得見積額 | 記入方法 p8 |
| ⑥ 配偶者障害 | 本人 | 普通障害は1、特別障害は2に○ | 記入方法 p11 |
| ⑦ 同居等の区分 | 本人 | 同居は1、別居は2に○ | 記入方法 p11 |
| ⑧ 配偶者老人区分 | 本人 | 老人控除対象配偶者は2に○ | 記入方法 p12 |
| ⑨ 親族 | 本人 | 氏名・続柄・生年月日 | 記入方法 p13 |
| ⑩ 特定・老人の種別 | 本人 | 特定は1、老人は2に○ | 記入方法 p14 |
| ⑪ 障害 | 本人 | 普通障害は1、特別障害は2に○ | 記入方法 p15 |
| ⑫ 同居等の区分 | 本人 | 同居は1、別居は2に○ | 記入方法 p15 |
| ⑬ 年間所得の見積額 | 本人 | 62万円以下/62万円超〜85万円以下/85万円超から○ | 記入方法 p17 |
| ⑭ 摘要 | 本人 | 別居の住所・障害の手帳・補足 | 記入方法 p18 |
| 機構使用欄 | 記入しない | 書かない | 様式 |
何を添えて、どこへ出す?
添付書類は原則ありません。障害の程度を示す証明書やマイナンバーを確認する書類は付けなくてかまいません。国外に住む配偶者や親族を控除対象にするときだけ、親族関係書類を同封します。提出期限は届いた申告書に印字されていて、間に合わない場合でも、なるべく早く出すよう機構は案内しています。
- 同封の手引きと申告書を見て、控除に当たる人がいるか確かめる(いなければ出さなくてよい)
- 前年から変更がなければ「ア.前年から『変更なし』で申告します。」に○を付けて氏名を書く。変更があれば書き直す
- 表面・裏面を書き終えたら、書き漏れがないか見直す
- 同封の返信用封筒に切手を貼って、申告書を入れて投函する(普通郵便は110円)
返信用封筒の郵便番号で投函するときは、送付先の住所を書く必要がありません。マイナポータルとねんきんネットを連携している方は、スマートフォンやパソコンから電子申請でき、切手代がかからず紙の申告書も不要です。電子申請した方には、翌年以降は紙の申告書が送られず、マイナポータルのお知らせで案内されます。国外に住む親族を控除対象にして親族関係書類を添える場合は、電子申請は利用できません。
白紙の様式を印刷して出すときは、119-0314・119-0315の宛先なら送付先の住所の記入は不要です。わからないことは、機構の扶養親族等申告書相談チャット(24時間)、機構のホームページ、お問い合わせダイヤル(ナビダイヤル0570-081-240。050から始まる電話からは(東京)03-6837-9932)で確認できます。受付は月曜日が午前8:30〜午後7:00、火〜金曜日が午前8:30〜午後5:15、第2土曜日が午前9:30〜午後4:00です。月曜日が祝日の場合は翌日以降の開所日初日に午後7:00までです。土日祝(第2土曜日を除く)と12月29日〜1月3日は利用できません。
提出前に確認すること
用意しておく書類(チェックはこの端末にだけ保存されます)
出したあとはどうなる?
年金から源泉徴収される所得税は、提出された申告書をもとに計算されます。期限を過ぎていても、すみやかに出してください。期限内に出せないと、いったん控除がない状態で源泉徴収されますが、出すことで遡って所得税額が再計算されます。
提出しなかった場合は、確定申告をしないと、所得税の源泉徴収や翌年の個人住民税で、障害者控除や配偶者控除等を受けられません。そのほかの疑問は、機構の扶養親族等申告書に関するQ&A(新しいタブで開きます)で確認できます。同じ時期に確認したい制度を下にまとめました。
扶養控除等申告書の書き方給与側の申告書。働きながら年金を受け取る人は、年金側と給与側で書き分けます
保険料控除申告書の書き方生命保険料・地震保険料の控除。年金の申告書では申告できません
障害年金の申請書と診断書の書き方障害年金は非課税。障害者控除の判定は年金の等級とは別です
高額療養費の支給申請書の書き方医療費が重い年に、自己負担の上限を超えた分が戻る制度
限度額適用認定申請書の書き方入院前に出しておくと、窓口の支払いが上限額までになります
高年齢求職者給付金(最大36万円)65歳以降に退職した人向けの一時金
高年齢雇用継続給付の2026年改定給付率の変更。年金を受けながら働く人は手取りの計算を確かめてください
10月から変わる制度は2026年10月から変わる制度の総まとめ、年金生活者支援給付金のはがきは年金生活者支援給付金の請求書はがきの書き方で確認できます。地域や分野で探すときは医療・福祉の制度一覧と全国の制度一覧から辿れます。
よくある質問
Q1.扶養親族等申告書とは何ですか?
年金から源泉徴収される所得税と、お住まいの市区町村で課税される住民税で、配偶者控除など各種控除を受けるときに必要な書類です。控除に当たる人がいない方は提出しなくてかまいません。
Q2.返信用封筒の郵便番号が119-0314と119-0315と119-0220とあるのはなぜですか?
事務の関係上、送られる返信用封筒には、119-0314(杉並南郵便局留)、119-0315(杉並南郵便局留)、119-0220(東京都杉並区高井戸西3丁目5番24号)のいずれかが書かれています。どれも扶養親族等申告書の提出専用です。封筒に書かれた番号で投函します。
Q3.切手はいくら貼りますか?
普通郵便で出すときは110円です。マイナポータルで電子申請すれば切手代はかかりません。
Q4.前年と変わらないときは、どう書きますか?
前年に提出した方の申告書には前年の内容が印刷されています。変更がなければ、「ア.前年から『変更なし』で申告します。」に○を付けて氏名を書けば、ほかの項目は書かなくてかまいません。
Q5.提出しないとどうなりますか?
確定申告をしないと、所得税の源泉徴収や翌年の個人住民税で障害者控除や配偶者控除等を受けられず、提出した場合より多く徴収される場合があります。控除に当たらない方は、提出しなくても多く徴収されることはありません。
Q6.障害年金は所得の見積額に含めますか?
含めません。障害年金と遺族年金は非課税所得なので、⑤や⑬の年間所得の見積額には入れません。
最終更新:2026年10月5日(令和9年分の様式と、2026年9月3日更新の様式ページに基づく)
出典
- 日本年金機構「令和9年分「公的年金等の受給者の扶養親族等申告書」の紙の提出方法」(新しいタブで開きます)
- 日本年金機構「令和9年分の扶養親族等申告書の手続きの開始」(2026年9月3日の報道発表・PDF) PDF(新しいタブで開きます)
- 日本年金機構「扶養親族等申告書の記入方法」(令和9年分・PDF) PDF(新しいタブで開きます)
- 日本年金機構「大切なお知らせ」(令和9年分・PDF) PDF(新しいタブで開きます)
- 日本年金機構「所得金額の計算方法」(PDF) PDF(新しいタブで開きます)
- 日本年金機構「年金にかかる源泉徴収税額」(PDF) PDF(新しいタブで開きます)
- 日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」(新しいタブで開きます)
- 日本年金機構・年金Q&A「提出した場合、所得税の源泉徴収税額は、どのように計算するのですか。」(新しいタブで開きます)
- 日本年金機構・年金Q&A「提出しなかった場合はどうなるのですか。」(新しいタブで開きます)
- 日本年金機構・年金Q&A「提出期限がすぎてしまった場合、どうすればいいですか。」(新しいタブで開きます)
- 日本年金機構・年金Q&A「所得税率が10%で計算されていませんが、どうしてですか。」(新しいタブで開きます)
次にすること
- 様式を確かめる(様式カードのボタンからダウンロードできます)
- あなたが書く欄を書く(画像の「欄ごとに解説を見る」で1欄ずつ確認できます)
- 提出前に確認する
編集・監修: 中澤圭志(中小企業診断士)
一次情報を確認する編集体制(編集方針・検証方法 | 掲載情報について連絡する)
本記事は公表資料の確認結果を整理したものです。新制度の決定を示すものではないため、最新の一次情報をご確認ください。